

近年、SNSやチャットアプリを通じて見知らぬ人物やグループから投資を持ちかけられ、指定の取引所やアプリに送金した結果、資金を引き出せなくなるといったトラブルが多発しています。
本記事では、ネット上で話題となっている「DSE証券」の評判や運営実態について、特定商取引法(特商法)の記載状況や金融庁の登録データベースなどの客観的事実に基づき、徹底的に検証します。
また、SNS広告やLINEグループをきっかけとした暗号資産(仮想通貨)投資勧誘の典型的なパターン、出金トラブルが発生した際の初期対応、信頼できる公的機関への相談手順について詳しく解説します。
- DSE証券およびSNS型投資勧誘に見られる客観的な不審点と手口の共通点
- 出金トラブル発生時や「手数料」を要求された際に即座に取るべき初期対応
- 警察(#9110)や消費者ホットライン(188)など信頼できる相談先と状況整理手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

DSE証券とは?会社概要と客観的な不審点・リスクの検証
DSE証券に関して「出金できない」「高利回りを謳う勧誘を受けた」といった相談が寄せられていますが、まずはその運営実態と客観的な不審点について確認することが重要です。
取引を開始する前、あるいは追加の送金を指示された際には、事業者が法律に基づく正規の登録を行っているか、会社情報が明確に公開されているかを精査する必要があります。
ここでは、公的機関が公開している情報や特定商取引法に基づく表記を照合し、DSE証券に関する客観的なリスクを検証します。
| 評価項目 | DSE証券側の提示・主張 | 客観的確認事実・照合結果 | リスク評価 |
|---|---|---|---|
| 金融商品取引業の登録 | 海外金融庁ライセンス保有や正規取引所を主張 | 金融庁「無登録業者リスト」掲載・国内未登録 | 極めて高いリスク |
| 運営会社の所在地 | 海外または都内の主要ビルを表記 | バーチャルオフィスまたは実体不詳の住所 | 不透明性が高い |
| 連絡先電話番号 | チャットサポートのみ、またはIP電話 | 携帯電話番号のみ、または固定電話の不記載 | 連絡途絶のリスク |
| 指定振込先口座 | 投資専用の特設指定口座と説明 | 会社名と無関係な個人名義・異名義法人 | 不正送金のリスク |
私自身、これまで数多くの副業案件や投資オファーの公開情報を調査してきましたが、事業者情報の不透明な案件には共通したパターンが存在します。
DSE証券についても、提示されている情報と客観的なデータとの間に重大な乖離が見受けられます。
金融庁の無登録業者リストおよび公的機関の注意喚起情報
日本国内で居住者に対して金融商品取引業(投資の助言や運用、取引の仲介など)を行う事業者は、金融商品取引法に基づき金融庁への登録が義務付けられています。
金融庁が公表している「無登録で金融商品取引業を行う者」のリストや各財務局の注意喚起情報を確認したところ、DSE証券は正規の金融商品取引業者として登録されていないことが確認できます。
また、公的機関は「海外で登録を受けていると主張していても、国内で無登録のまま勧誘を行う行為は違法である」と強く注意を呼びかけています。
公的な登録がない事業者との取引は、万が一トラブルが発生した際に投資者保護の法的枠組み(補償制度など)が適用されないリスクがあるため、極めて慎重な判断が求められます。
特定商取引法(特商法)に基づく表記や運営会社の不透明さ
インターネット上で有料のサービスや取引を提供する事業者は、特定商取引法に基づき、運営会社の名称、代表者氏名、所在地、電話番号などを正確に表示する義務があります。
DSE証券に関連するWebサイトや案内ページを確認すると、運営会社の詳細な所在地がバーチャルオフィスであったり、海外の住所以外の記載が見当たらなかったりするケースが散見されます。
さらに、問い合わせ窓口がLINEやTelegramなどのチャットツールのみに限定されており、実体のある固定電話番号が公開されていない点も大きな懸念材料です。
連絡先がチャットアプリのみの場合、事業者側がアカウントを削除したり返信を停止したりするだけで、利用者が連絡を取る手段を完全に失ってしまうリスクがあります。
提示されている運用実績やライセンス情報の客観的信頼性
DSE証券の勧誘画面や説明資料では、「海外の著名な金融ライセンスを取得している」「独自のアルゴリズムにより連日高利回りを達成している」といった主張がなされることがあります。
しかし、これらのライセンス番号を該当国の金融当局(英国FCAや米SECなど)の公式データベースで照合しても、該当する登録が確認できない、あるいは全く別の事業者のライセンス番号を盗用しているケースが少なくありません。
また、提示されている運用成績や取引履歴に関しても、第三者の監査機関による証明がなく、事業者側が作成した独自の画像や数値に過ぎない可能性が高いと言えます。
客観的な裏付けが存在しない運用実績やライセンス情報は、利用者を安心させるための演出である可能性を考慮する必要があります。
実在する大手証券会社や正規金融機関との名称類似性・誤認リスク
DSE証券のように、実在する海外の有名証券会社、歴史ある取引所、あるいは大手金融グループと非常によく似た名称やロゴを使用する手法は、投資トラブルにおいて頻繁に見られます。
このように知名度の高い既存組織に名称を寄せることで、利用者に「あの有名な証券会社の関連会社だろう」「信頼できる大手企業が運営している」という誤認を与える狙いがあります。
しかし、正規の大手証券会社が、個人に対して突然SNSのDMで直接勧誘を行ったり、個人名義の銀行口座へ送金を指示したりすることは通常あり得ません。
名称が似ているからといって安易に信頼せず、必ず正規企業の公式サイトに記載されている注意喚起情報や、ドメイン(URL)の一致を確認することが不可欠です。
SNS(LINE・Facebook)をきっかけとする投資勧誘の典型パターン
近年増加している投資トラブルの多くは、日常的に利用するSNS(Facebook、Instagram、Xなど)上の広告やメッセージを発端としています。
そこからコミュニケーションアプリ(LINEやTelegram)のグループチャットへ誘導され、巧妙な心理的テクニックを用いて信用を獲得していく構造が特徴です。
ここでは、SNS上のアプローチから専用アプリでの運用に至るまで、勧誘プロセスにおける典型的な手口と客観的な共通点を分析します。
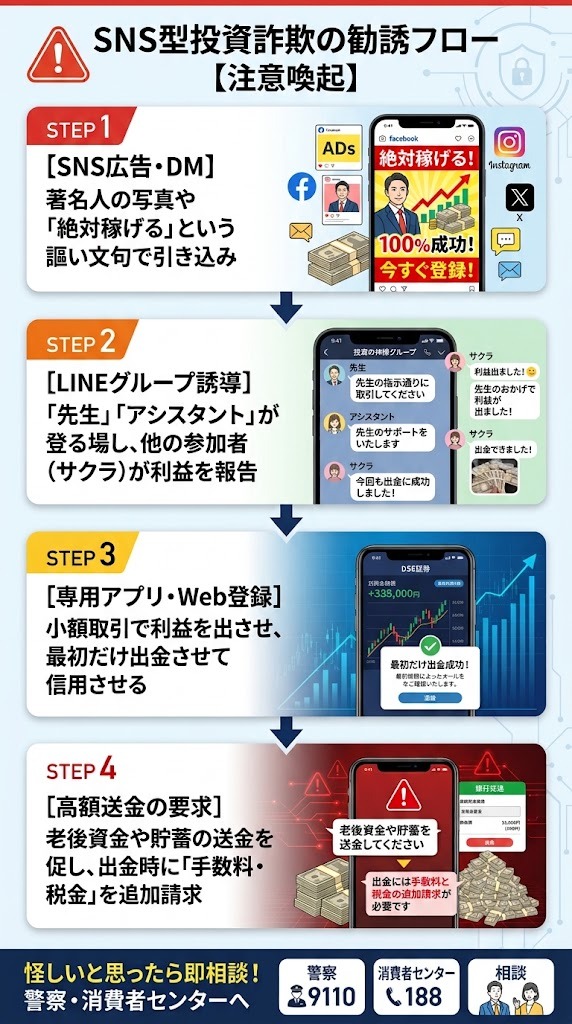
著名人を騙るSNS広告やダイレクトメッセージ(DM)からのアプローチ
FacebookやInstagramなどのタイムライン上に、著名な実業家や投資家、経済アナリストの写真を勝手に使用した投資広告が表示される事例が相次いでいます。
広告をクリックすると、「限定の投資勉強会」「無料の株情報グループ」などの名目で、LINEの友だち追加やグループへの参加を求められます。
また、SNSのダイレクトメッセージ(DM)を通じて、容姿端麗な人物や親しみやすいキャラクターを装ったアカウントから突然連絡が届き、親密なやり取りを経て投資を持ちかけられるパターンも存在します。
著名人の名前や画像が使われていても、本人が関与していないなりすまし広告である可能性が非常に高いため、SNS上の投資勧誘には十分な警戒が必要です。
LINE投資グループ内のサクラ演出と「先生」「アシスタント」の役割
誘導されたLINEグループ内には、数十名から数百名の参加者が存在し、明確な役割分担のもとでやり取りが進行します。
グループ内では「分析官」や「先生」と呼ばれる人物が相場予測や銘柄分析を投稿し、「アシスタント」と呼ばれる人物が個別サポートや手続案内を担当します。
一見すると活発な情報交換が行われているように見えますが、他の参加者の多くはサクラ(演出用のアカウント)である可能性が高いと考えられます。
サクラのアカウントが「先生のおかげで100万円の利益が出ました」「本日無事に出金できました」といった感謝のコメントや口座残高のスクリーンショットを相次いで投稿することで、グループ全体の信用を高める心理演出が行われています。
小額での初期利益演出と専用アプリ(偽運用画面)への誘導
グループ内で信頼関係が構築されると、「より効率的に利益を出すため」として、DSE証券などの専用取引アプリのインストールや指定Webサイトでの口座開設を指示されます。
利用者が半信半疑のまま数万円程度の小額を振り込むと、アプリ上の画面では一見して大きな利益が発生しているように表示されます。
さらに、最初の1〜2回は利用者が申請した通りの出金に応じて見せることで、「本当に利益が出て、自由に引き出せる仕組みだ」と利用者を完全に信用させます。
この「初期段階でわざと出金させる」というステップは、その後に数百万円単位の高額な資金を追加投入させるための極めて巧妙な心理的手法です。
家族や周囲に相談させないための心理的囲い込みの手口
高額な資金の運用を促す段階に入ると、案内役の人物は「この投資手法は未公開のインサイダー情報を含んでいる」「グループ外の人間に話すとインサイダー取引とみなされる危険がある」などと説明します。
また、「家族や銀行員に相談するとチャンスを逃してしまう」「理解のない人に話すと反対されてせっかくの利益を失う」と言い含め、利用者を周囲から孤立させようとします。
第三者への相談を制止するような言動が見られた場合、それは冷静な客観的判断を妨げるための心理的な囲い込み(孤立化)である可能性を疑うべきです。
投資に関して「誰にも相談してはいけない」という条件がつくこと自体が、客観的に見て著しく不自然な状況と言えます。
仮想通貨(暗号資産)を利用した投資勧誘と出金拒否のからくり
DSE証券をめぐるトラブルにおいて、資金の送金方法として暗号資産(ビットコインやUSDTなど)や、不審な銀行口座への振り込みが指定されるケースが目立ちます。
取引画面上では順調に資産が増加しているように表示されますが、いざ手元に現金として引き出そうとした段階で様々な名目の費用を要求され、結果的に出金できないというトラブルが発生します。
ここでは、暗号資産を利用した資金移動の手口と、出金拒否が発生する客観的な構造について解説します。
【資金の流れと出金阻害の構造】
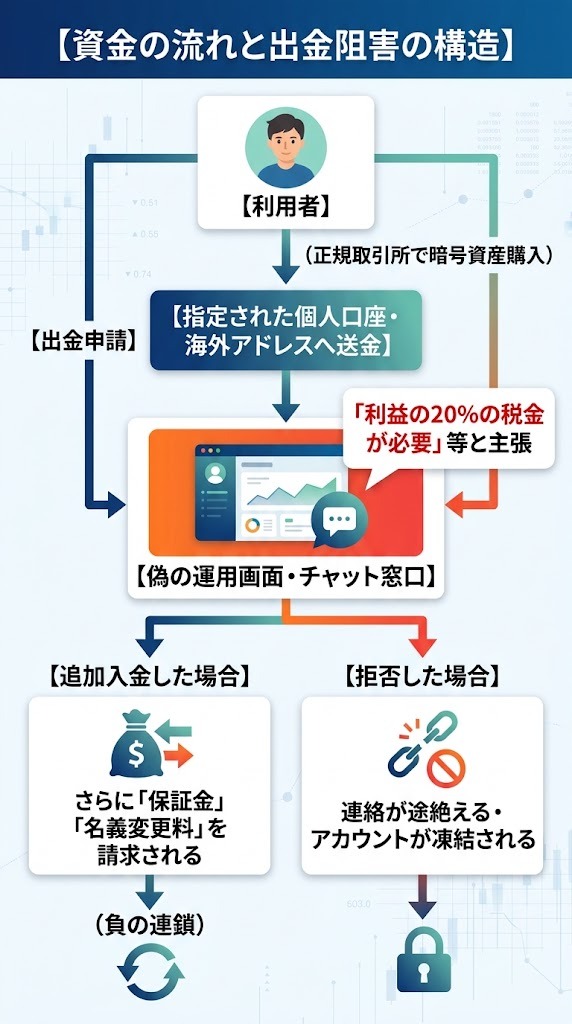
正規取引所を経由させた後に指定の個人口座や海外口座へ送金させる理由
案内役は利用者に、まずCoincheckやbitFlyerなどの国内正規暗号資産取引所で口座を開設させ、そこで日本円を暗号資産(仮想通貨)に交換させます。
その後、「DSE証券の運用口座に反映させるため」として、指定する外部の暗号資産ウォレットアドレス(送金先)や、日本国内の銀行口座へ資金を送金するよう指示します。
銀行口座が指定される場合、その多くは証券会社の法人名義ではなく、全く見知らぬ「個人名義」や「投資とは無関係な一般企業の口座」となっています。
不法な投資勧誘を行うグループは、資金の追跡を困難にし、法的な口座凍結措置を免れる目的で、個人口座や送金履歴が追いにくい海外の暗号資産アドレスを利用する傾向があります。
利益画面を表示させながら出金時に「税金・保証金」を請求する構造
利用者が取引アプリ上で増えた資産の出金申請を行うと、サポート窓口から「出金するためには先に規定の条件を満たす必要がある」という連絡が入ります。
具体的な口実としては、「利益に対して20%の所得税を事前に納付する必要がある」「マネーロンダリング防止のための保証金を一時的に預ける必要がある」などが挙げられます。
しかし、正規の金融機関や証券会社において、獲得した利益から税金を差し引く(源泉徴収)のではなく、別途現金で税金や保証金の先払いを要求することは構造上あり得ません。
画面上に表示されている「利益」はシステム上で自由に書き換え可能な数値に過ぎず、実際には最初から資金が運用されていない可能性を考慮する必要があります。
「手数料を払えば出金できる」という口実による二次被害のリスク
要求された税金や保証金を「支払えば全額戻ってくる」という言葉を信じて振り込んでしまっても、出金が実行されるケースは極めて稀です。
一度支払うと、相手方は「送金システムの不具合でロックがかかった」「名義確認のための手数料が追加で必要になった」など、次々と新しい理由をつけて更なる入金を迫ってきます。
このように、「これまでの支払いを無駄にしたくない」「支払えばすべて回収できる」という焦りや心理的揺らぎにつけ込み、何度も追加で送金させてしまう構造を二次被害と呼びます。
出金のために新たな金銭を要求された段階で、それ以上の送金を直ちにストップすることが被害拡大を防ぐための絶対条件となります。
連絡が突然途絶える・アカウントが凍結される典型的なタイミング
利用者が追加入金を拒否したり、警察や弁護士への相談をほのめかしたりすると、相手方の対応は一変します。
それまで頻繁に行われていたLINEやチャットの返信が途絶え、最終的にはグループチャット自体が削除されたり、利用者のアカウントがブロックされたりします。
同時に、専用アプリや取引Webサイトへのログインが不可能になり、「アカウントが凍結されました」というエラーメッセージが表示されることもあります。
連絡手段やアクセス権が突然断たれるタイミングは、相手方が「これ以上の資金引き出し(詐取)は困難」と判断した段階で訪れる典型的なパターンです。
状況別・吹き出しで見る読者のリアルな悩みと違和感
投資や副業に関するトラブルに直面した際、多くの利用者が「自分の判断が間違っていたのではないか」「周りに相談しても怒られるだけではないか」と深く悩んでいます。
ここでは、実際に当方に寄せられた相談事例や、同様の状況で違和感を覚えた方々のリアルな声を世代別・状況別に整理して紹介します。
ご自身の現在の状況と照らし合わせ、冷徹な客観性を持って現状を把握するための参考にしてください。
【手軽さ・SNS誘導型】20代〜30代:SNS広告からLINE登録したケース
スマホやSNSを日常的に使いこなす若い世代であっても、巧妙に作られた広告や親密なチャットアプローチによって違和感を見落としてしまうケースがあります。
20代男性の状況
『スマホでスキマ時間に動画を見るだけ』というSNS広告を見てLINEを追加しました。
最初は簡単なタスクで数百円のお小遣いがもらえたのですが、途中から『高収入を目指すなら』と暗号資産の口座開設を指示され、指定の個人口座にお金を振り込むよう誘導されました。
だんだん話が大きくなり、怪しく感じています。
20代女性の状況
SNSのダイレクトメッセージで親しくなった人物から、DSE証券というところで投資を学んでいると紹介されました。
親身に話を聞いてくれたので信じて登録したのですが、報酬を受け取る段階になって『システム利用のための保証金が必要』と言われ、払うべきかどうか迷って調べています。
【資産運用・ツール型】40代〜60代:老後資金の運用目的で出金できなくなったケース
老後の蓄えや将来の生活資金を少しでも増やしたいという切実な思いから、高利回りを謳う自動売買システムや投資案内に参加し、トラブルに巻き込まれるケースです。
50代男性の状況
『完全自動で毎月30%の利益が出る』という案内を見て、将来の蓄えを増やそうとシステムを購入しました。
最初は画面上で利益が増えていくのを見て安心していたのですが、まとまった金額を出金しようとすると問い合わせに返信がなくなり、電話もつながらなくなってしまいました。
60代女性の状況
退職金の運用方法を探していたところ、LINEの投資グループに誘われました。著名な先生が教えてくれるというので信用し、指示されるまま指定された口座へ資金を送金しました。
手元にお金を戻そうとしたところ『利益に対する税金20%を先払いで振り込まないと出金できない』と言われ、途方に暮れています。
【すでに決済・送金済み緊急型】全年代:追加費用を請求され不安を抱えるケース
すでに指示されるまま高額な資金を送金してしまったり、クレジットカードで決済を行ってしまったりした後に、強い焦りと不安を感じている状態です。
30代女性の状況
LINEで親切に対応してくれた担当者に言われるがまま、サポート費用として高額なコンサル料をクレジットカードで決済してしまいました。
後から冷静になって特商法のページを確認すると、会社の住所が存在しない場所になっていました。
今から解約やカードの決済キャンセルは可能でしょうか?
50代男性の状況
出金のために要求された保証金を一度支払ってしまいましたが、さらに別名目で追加の振り込みを要求されています。
消費者センターや警察に相談すべきか迷っていますが、相手業者と連絡がつかなくなる前に取れる手立てがあるのか知りたいです。
「怪しい」と感じた直後に取るべき緊急初期対応(3つのステップ)
DSE証券とのやり取りや、出金手続きの過程で「何かがおかしい」「追加の金銭要求に納得がいかない」と感じた場合、焦って行動を起こす前に、冷静かつ迅速な初期対応をとることが重要です。
対応の順番を誤ると、被害額が拡大したり、回収・解決に必要な証拠が消失してしまったりするリスクがあります。
ここでは、違和感を覚えた直後に実行すべき「3つの緊急ステップ」を解説します。
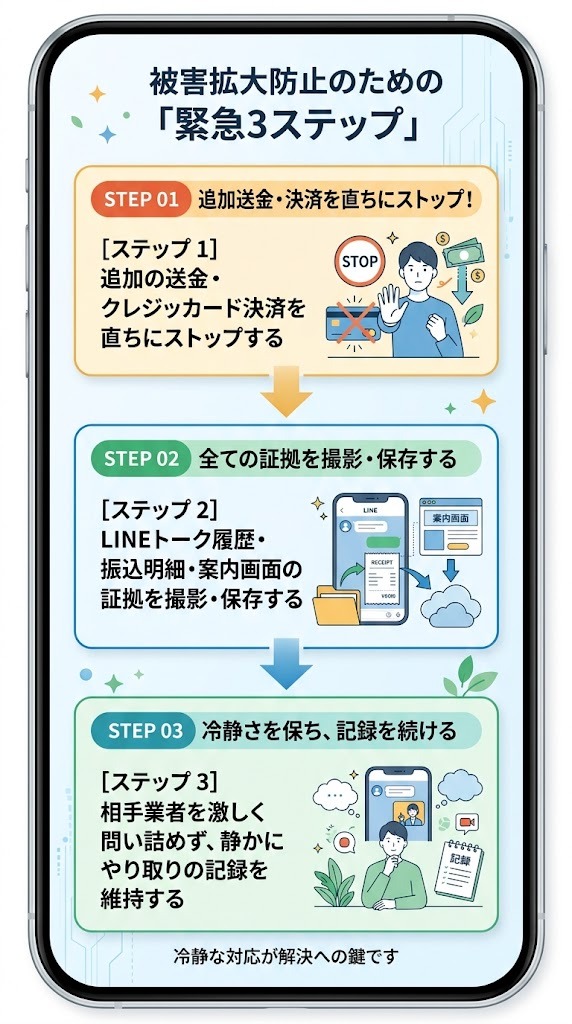
私のもとにも「焦って相手を問い詰めたら、LINEグループを退会させられて証拠が消えてしまった」というご相談が数多く寄せられます。
感情的に相手と交戦するのではなく、客観的な証拠を手元に確保することが、後の法的手続きや公的相談における最優先事項となります。
ステップ1:追加の振込やクレジットカード決済を即座にストップする
最も重要であり、真っ先に行うべき対応は、理由の如何を問わず一切の追加入金・決済に応じないことです。
相手方は「本日中に振り込まないと口座が凍結され、すべての資金が没収される」「あと〇万円払えば、これまでの分も含めて全額返金できる」といった強い言葉で不安を煽り、送金を催促してきます。
しかし、前述の通り、出金拒否の局面で要求される追加費用は、さらなる資金の引き出し(詐取)を目的とした口実である可能性が極めて高いと言えます。
どれほど威圧的な要求や、甘い提示をされたとしても、「これ以上は1円も支払わない」という毅然とした姿勢を保ち、送金を即座にストップしてください。
ステップ2:LINEのトーク履歴・振込明細・案内画面の証拠を保存する
トラブルの解決や、警察・消費者生活センター等の公的機関へ相談を行う際には、客観的な「証拠の有無」が非常に大きな意味を持ちます。
相手方がアカウントを削除したり、Webサイトを閉鎖したりする前に、以下の情報をスマートフォンやパソコンで保存(スクリーンショット撮影やPDF保存)してください。
- やり取りのトーク履歴全般(SNSのDM、LINEグループ、個別チャットのテキストおよび画像)
- 案内役・担当者のアカウント情報(LINEの表示名、ID、アイコン画像、電話番号やメールアドレス)
- 振込・送金の記録(銀行の振込明細書、ネットバンキングの送金履歴、クレジットカードの利用明細)
- 指定された送金先情報(振込先の銀行名、支店名、口座番号、口座名義人、暗号資産ウォレットアドレス)
- DSE証券の画面情報(マイページのログイン画面、残高表示、出金申請画面、特商法表記ページ、URL)
これらのデータは、後に銀行口座の凍結手続き(振り込め詐欺救済法)や、法的アプローチを検討する際の決定的な資料となります。
ステップ3:相手業者を急に問い詰めず静かにやり取りを維持する
違和感を覚えた際、感情に任せて「これは詐欺ではないか!」「警察に訴えてやる!」と相手を強く問い詰めてしまうことは避けるべきです。
相手方が「警察」「弁護士」「法的措置」といった言葉を察知すると、追跡を逃れるために即座にチャットグループを消去し、アカウントをブロックして姿を消してしまう危険性があるためです。
連絡手段が完全に遮断されてしまうと、その後の事実関係の確認や交渉の手がかりが失われてしまいます。
相手を刺激して関係を断絶させるのではなく、表面上は静かな対応を保ちつつ、並行して客観的な証拠を収集し、しかるべき公的窓口への相談準備を進めることが賢明な対応と言えます。
状況整理としかるべき公的窓口・法的アプローチ
不審な投資勧誘や出金トラブルに直面した場合、一人で悩みを抱え込まず、適切な知識を持つ公的機関や専門窓口に情報を開示し、状況を整理することが大切です。
ご自身の抱える被害の状況(決済前か送金後か、振込先が国内口座か暗号資産か)に応じて、適切な相談先を選択する必要があります。
ここでは、信頼できる公的窓口の特徴と、取れる法的なアプローチについて客観的に整理します。
| 相談したい内容・現在の状況 | 適切な公的窓口 | 連絡先・電話番号 | 主な対応内容 |
|---|---|---|---|
| 事件性の確認・被害届の相談 | 警察相談専用電話 | #9110(最寄りの警察本部) | 事件性の判断、証拠の確認、防犯指導 |
| 契約トラブル・副業解約の相談 | 消費者ホットライン | 188(局番なし) | 消費者生活センターへの接続、助言 |
| 国内振込先の口座凍結依頼 | 振込先の金融機関 | 各銀行の防犯・コンプライアンス窓口 | 振り込め詐欺救済法に基づく口座凍結 |
| クレカ決済の取り消し相談 | クレジットカード会社 | カード裏面の問い合わせ窓口 | 支払停止の抗弁、不正利用の調査 |
警察相談専用電話(#9110)やサイバー犯罪相談窓口への情報提供
「出金拒否に遭った」「詐欺の可能性が高い」と感じた場合、緊急の110番通報ではなく、全国共通の警察相談専用電話「#9110」または各都道府県警察のサイバー犯罪相談窓口を利用することが推奨されます。
#9110では、犯罪被害の未然防止や、トラブルに関する適切な対応について相談員からアドバイスを受けることができます。
相談に際しては、前述の「ステップ2」で保存したトーク履歴のプリントアウトや、振込明細書、相手方の指定口座情報などの証拠資料を整理して持参することが重要です。
警察に情報を提供し、被害の相談実績を残しておくことは、今後の口座凍結措置や法的解決に向けた重要な基盤となります。
参照:警察庁:SOS47 特殊詐欺・SNS型投資詐欺対策ページ
消費者ホットライン(188)や国民生活センターでの相談手順
「副業のマニュアル代として契約してしまった」「高額なスクール費用を払ったが解約したい」といった消費生活上のトラブルに関しては、消費者ホットライン「188(いやや!)」への相談が適しています。
電話をかけると、お住まいの地域の自治体が設置している「消費生活センター」へ接続され、専門の相談員から客観的なアドバイスを受けることができます。
相談員は、契約内容の精査、特定商取引法に基づくクーリング・オフの適用可能性、事業者への対応方法について具体的な助言を行ってくれます。
事業者とのやり取りに不安がある場合や、契約の無効性を主張したい初期段階において、極めて頼りになる公的窓口です。
振り込め詐欺救済法に基づく口座凍結手続きと金融機関への申し出
指定された送金先が日本国内の銀行口座(特に個人名義口座や不審な法人口座)であった場合、「振り込め詐欺救済法(犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律)」が適用される可能性があります。
この法律は、犯罪に利用された銀行口座を迅速に凍結(口座停止)し、口座に残存している残高を被害者間で分配・返還する仕組みです。
振込を行った銀行や、振込先の金融機関の窓口(防犯・コンプライアンス担当部署)に対して、振込明細と警察への相談実績を提示し、犯罪利用口座としての通報と凍結を要請することができます。
口座内に資金が残っている段階で迅速に凍結措置が講じられれば、一部の資金が手元に戻る可能性があるため、早急な連絡が求められます。
クレジットカード決済や決済代行業者への異議申し立て・連絡方法
DSE証券に関連するサポート費用やツール代金をクレジットカードで決済してしまった場合、直ちにカード会社のカスタマーサポートへ連絡を入れる必要があります。
事業者側の提供内容に著しい不備がある場合や、特商法上の虚偽説明が見られる場合、割賦販売法に基づく「支払停止の抗弁権」を主張して今後の引き落としをストップできるケースがあります。
また、カード会社に対して「悪質な事業者による決済である」旨を通報し、調査(チャージバック交渉等)を依頼することも選択肢の一つです。
明細書に記載されている決済代行業者の名称や決済日時を正確に把握した上で、カード会社へ事情を説明してください。
SNS型投資詐欺・悪質な副業オファーを見抜くためのチェックリスト
ネット上の副業や投資案件には、魅力的な言葉が並んでいますが、その中から客観的なリスクを見抜き、ご自身の資産を守るための「見る目」を養うことが大切です。
新たな取引を開始する前、あるいは少しでも不審な点を感じた際には、以下のチェックリストを活用して安全性を点検してください。
[ ] 1. 金融庁の登録事業者リストに名称が掲載されているか
[ ] 2. 指定された振込先口座が「会社名義の口座」になっているか
[ ] 3. 運営会社の「特商法表記」にリアルな住所・電話番号があるか
[ ] 4. 連絡手段がLINE等のチャットツール以外に固定電話が存在するか
[ ] 5. 「絶対稼げる」「元本保証」といった断定表現が使われていないか
[ ] 6. 出金時に「税金」や「保証金」の先払いを求められていないか
[ ] 7. 著名人の画像や広告から直接個人チャットへ誘導されていないか
[ ] 8. 運用実績データについて第三者機関による証明・監査があるか
[ ] 9. 「誰にも相談してはいけない」という制限をかけられていないか
[ ] 10. 取引を始める前に周囲や専門家に相談できる猶予があるか
振込先口座が「個人名義」または「無関係な法人名義」になっていないか
正規の金融商品取引業者や証券会社が、顧客からの資金入金先として「個人の銀行口座」を指定することは、金融実務上あり得ません。
振込先として提示された口座名義が、外国人名や個人名、あるいは取引先とは全く関係のない一般企業の口座になっている場合、それは口座売買によって取得された不法な口座(飛ばし口座)である可能性を極めて強く示唆しています。
口座名義が事業者名と一致しない点を確認した段階で、取引を中止することがリスク回避の基本です。
「絶対稼げる」「元本保証」といった誇大表現が含まれていないか
金融商品取引法や投資助言法において、将来の確実な利益を約束する表現(断定的な判断の提供)や、元本を保証して勧誘する行為は厳しく規制されています。
「放置するだけで毎月確実に30%増える」「絶対損をしないシステム」といった誇大表現は、利用者の判断力を狂わせるための不適切な勧誘手法です。
投資には必ずリスクが伴うという原則を忘れず、甘い言葉や過度な好条件を提示する案件には慎重に接する必要があります。
会社所在地がバーチャルオフィスや海外の住所以外の記載がないか
特定商取引法に基づくページに記載されている住所をインターネットのマップ等で検索した際、その場所がレンタルオフィスやバーチャルオフィス、あるいは実体のない空き地となっているケースがあります。
また、会社所在地として「香港」や「ドバイ」などの海外住所のみが記載されており、日本国内における拠点や責任者の連絡先が一切不明である場合も注意が必要です。
トラブルが発生した際に、物理的な所在地が存在しない事業者は、追跡や法的な送達(文書の届出)が困難になるというリスクを抱えています。
運用の実績データが第三者機関によって検証されているか
販売ページやLINE上で提示される「年間勝率90%」「資産が10倍になった取引履歴」といった画像データは、専用のソフトウェアや画像加工によって容易に作成が可能です。
提示されている実績が、外部の監査法人や信頼できる第三者プラットフォーム(Myfxbookなど)で公開・検証されているデータであるかを確認することが重要です。
事業者側が一方的に開示している画像やテキストのみを根拠にして、その実績を真実と信じ込むことには客観的なリスクが伴います。
FAQ:DSE証券やSNS投資勧誘に関するよくある疑問
ここでは、DSE証券や類似のSNS投資勧誘に関して、当方に多く寄せられる疑問や懸念について、一問一答形式で客観的な事実と解説を提供します。
支払ってしまった資金を取り戻せる可能性はありますか?
資金が回収できるかどうかは、振込先の口座状況や、対応を開始するタイミングによって大きく異なります。
振込先が国内の銀行口座であり、早期に「振り込め詐欺救済法」に基づく口座凍結が行われ、口座内に残高が存在していれば、分配金として一部が返還される可能性があります。
一方で、送金先が暗号資産(仮想通貨)の海外アドレスである場合や、すでに相手方が資金を引き出してから時間が経過している場合は、資金の追跡や回収のハードルが著しく高くなるのが現実です。
「100%絶対に全額取り戻せる」といった過度な期待を抱かせる言葉には注意し、まずは警察や銀行への早期相談を進めることが現実的なアプローチとなります。
相手に運転免許証などの身分証明書を送ってしまったのですがどうすればいいですか?
個人情報(運転免許証、マイナンバーカード、口座番号など)を相手に送信してしまった場合、二次被害を防ぐための予防措置を講じることが推奨されます。
悪質なグループによって、送付した身分証明書が別の不法な口座開設や、悪質サービスの本人確認に悪用されてしまうリスクが存在するためです。
警察(#9110)へ個人情報を送信してしまった旨を相談して記録を残すとともに、必要に応じて免許証の再発行手続きを行うことや、信用情報機関(CIC、JICCなど)に本人申告コメントを登録することを検討してください。
ネット上で「絶対に返金させる」と主張する回収業者や探偵は信頼できますか?
インターネット検索やSNS上で「投資詐欺の返金を完全サポート」「探偵が諦めかけたお金を取り戻します」と謳う業者の中には、注意が必要なケースが多々存在します。
日本の法律において、弁護士資格を持たない事業者が報酬を得て示談交渉や返金請求の代理を行う行為は、弁護士法第72条(非弁行為の禁止)に抵触するおそれがあります。
探偵事業者やコンサルティング業者が「相手と交渉して返金させる」と主張して高額な着手金を請求し、結果的に何も回収できず二重被害に遭うトラブルが国民生活センター等に多数報告されています。
返金請求の代理や示談交渉を依頼する場合は、必ず弁護士会に所属する弁護士法人に直接相談することをお勧めします。
家族や職場に知られずに対応を進めることはできますか?
公的機関(警察や消費生活センター)や弁護士へ相談するにあたり、相談者のプライバシーは厳格に保護されます。
ご自身から警察や弁護士に対して「同居している家族に知られたくない」「自宅への郵便物を避けてほしい」といったご希望を事前に伝えることで、連絡方法を携帯電話のみに限定したり、郵便物の発送を取りやめたりする配慮を受けることが可能です。
一人で問題を抱え込み、パニック状態で不適切な追加入金を行ってしまうことこそが、最終的に被害を拡大させ、周囲に知られてしまう一番の原因となり得ます。
落ち着いて信頼できる専門窓口へ連絡を入れ、事情を説明した上で対応を進めることが最善の策です。
まとめ:焦らず状況を整理し冷静な対処を & LINE相談案内
DSE証券をはじめとするSNSやLINEを経由した投資勧誘では、一見して魅力的な高利回りや丁寧なサポートが提示されますが、客観的なデータや特商法表記を紐解くと、多くの不審点やリスクが存在することが分かりました。
出金トラブルや手数料の要求に直面した際は、決してパニックにならず、以下の要点を再確認して冷静な行動をとってください。
- 追加入金の絶対停止: 「手数料」「税金」の名目で要求される新たな送金には一切応じない
- 客観的証拠の即時保存: LINEのトーク履歴、案内画面、指定口座、振込明細をスクリーンショット保存
- 相手を刺激しない: 急な問い詰めや口論を避け、連絡手段(アカウント)の消失を防ぐ
- しかるべき窓口の活用: 警察(#9110)、消費者ホットライン(188)、銀行への早期連絡
ネット上に溢れる情報の中から、何が真実であり、どのようなリスクが潜んでいるのかをご自身一人で判断し続けるのは、精神的にも大きな負担となります。
「もしかして騙されているかもしれない」「出金できずどうしていいか分からない」と、夜遅くまで検索して不安な時間を過ごしていませんか?
DSE証券のように、特商法表記の不備や個人名義口座への送金指示、高額な出金手数料の請求が見られるケースでは、そのまま放置したり一人で抱え込んだりすると追加入金などのリスクが高まります。
不安や疑問を感じた段階で、一度手元にある契約書面やLINEのやり取りを整理してみることが大切です。
現状の不審点について客観的な視点で整理したい方は、いつでもLINEでご相談ください。
押し売りや無理な勧誘は一切なく、冷静な現状把握をお手伝いします。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。