

近年、インターネットやSNSを通じて個人向けの投資勧誘が増加しており、それに伴うトラブル相談も相次いでいます。
特に「finesting.com(Finesting)」という名称の投資プラットフォームに関しては、利用者からの不安の声や「預けた資金を引き出せない」といった相談が散見されます。
資産運用への関心が高まる一方で、仕組みや実態が不透明なサービスに資金を預けてしまい、予期せぬ損失やトラブルに巻き込まれるケースは少なくありません。
本記事では、finesting.comに見られる不審な特徴や出金トラブルの背景、そして万が一資金を振り込んでしまった際に取るとよい初期対応について客観的な視点から詳しく解説します。
- finesting.comに見られる具体的な不審点と危険な手口
- 「出金のために税金が必要」と言われた際の正しい判断と対応
- 振り込んでしまったお金を守るために今すぐ取るべき具体的な初期手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

finesting.com(Finesting)の基本情報と「出金できない」とされる背景
投資関連のサービスを利用する際、最も重要なのはその事業者が公的な基準を満たしているか、また取引の透明性が保たれているかという点です。
finesting.com(Finesting)については、検索エンジンやSNSの口コミにおいて不審視する書き込みが見受けられます。
まずは、公開されている情報や口コミから見えてくる基本的な実態について整理していきます。
| 調査項目 | 内容・状況 | 客観的な評価 |
|---|---|---|
| サービス名 | finesting.com(Finesting) | 暗号資産・FX等を扱うとされる投資取引サイト |
| 金融庁登録の有無 | 無登録(該当なし) | 日本国内で金融商品取引業を行う正規登録がない |
| 運営会社の表記 | 不明確・確認困難 | 会社所在地や代表者名の記載が不十分または架空の疑い |
| 主な勧誘経路 | SNS広告・LINEグループ | 著名人なりすまし広告や非公開グループからの誘導 |
| 報告されているトラブル | 出金拒否・追加送金要求 | 「税金」「手数料」「口座凍結解除」等の名目での請求 |
finesting.com(Finesting)とはどのようなサイトか
finesting.comは、主に暗号資産(仮想通貨)や外国為替証拠金取引(FX)などを扱っているとされるオンラインの投資プラットフォームです。
サイト上では高機能な取引チャートや高い運用利回りが強調されており、一見すると先進的な投資サービスのように作成されています。
しかし、一般的な金融機関や大手取引所と異なり、事業の運営主体に関する詳細な情報が乏しいのが大きな特徴です。
インターネット上の投資コミュニティや掲示板では、特定の人物やSNS広告をきっかけにこのサイトを知り、口座開設を勧められたという経緯が多く報告されています。
なぜ「お金が引き出せない」という声が上がっているのか
finesting.comの利用者が最も困惑しているのが、口座に表示されている資金や利益を出金しようとした際に発生する問題です。
出金申請を行うと、システムエラーや確認作業といった理由で処理が保留されるケースが目立ちます。
さらに、サポート窓口や担当者を名乗る人物から「出金するためには先に一定の費用を支払う必要がある」と通知されることがトラブルの典型的なパターンです。
本来、正規の取引所であれば出金手数料や税金は口座内の残高から相殺されるか、公的な基準に基づいて処理されます。
別口座への事前振込を求められる点に、多くの利用者が不審感を抱いています。
金融庁の登録事業者リストから見る客観的な実態
日本国内で居住者を対象にデリバティブ取引や暗号資産の交換事業を行う場合、金融商品取引法や資金決済法に基づき、金融庁への登録が義務付けられています。
金融庁が公開している「免許・許可・登録等を受けている事業者一覧」および「無登録で金融商品取引業を行っている者」のデータベースを確認したところ、finesting.comの運営主体に関する有効な登録は確認できません。
無登録の事業者と取引を行うことは、万が一トラブルが発生した際に公的な救済制度や紛争解決手続きを利用しにくいという大きなリスクを伴います。
公的な法枠組みの外で運営されているサービスに対して資金を預ける行為は、極めて危険度が高いと判断せざるを得ません。
運営会社情報や所在地に関する不審な点
信頼できる投資プラットフォームであれば、会社概要ページに運営会社の正式名称、登記上の所在地、電話番号、代表者氏名などが明記されています。
finesting.comのウェブサイトを分析すると、運営会社に関する記載が曖昧であったり、海外の住所が短く表記されているだけであるケースが散見されます。
記載されている住所を追跡しても、実在するオフィスではなくバーチャルオフィスであったり、全く無関係の建物が表示されたりすることがあります。
トラブルが起きた際に連絡が取れなくなる可能性が高く、会社の実態が掴めない点には十分注意が必要です。
わたし自身、これまでに数多くの投資関連サイトの表記を確認してきましたが、責任者の氏名や電話番号が公開されていないサイトで安全に運用が行われた事例はほとんど見られません。
finesting.comの利用時に注意すべき不審な点
投資サイトを利用するにあたり、注意深く観察すると怪しいサインがいくつも現れています。
finesting.comにおいても、一般的な金融サービスとは大きく異なる不審な点が複数指摘されています。
被害の拡大を防ぐために、チェックすべきポイントを整理しました。
【不審な取引サイトの構造的特徴】
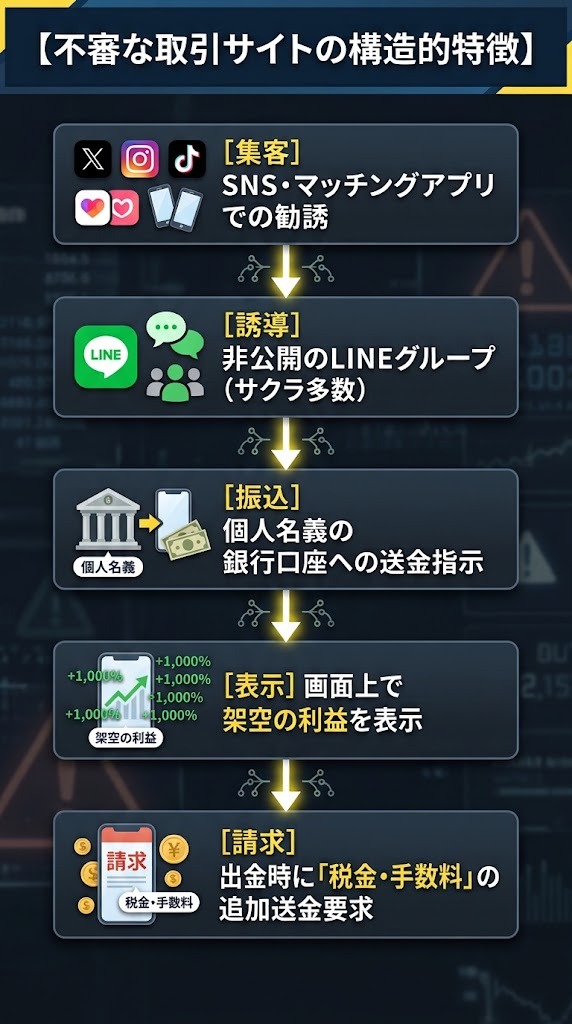
1. 振込先が「法人名義」ではなく「個人名義の口座」になっている
投資資金を入金する際、指定された振込先口座の名義が会社名ではなく見知らぬ「個人名義」や「投資と無関係な法人名義」になっている場合は極めて危険です。
正規の金融事業者が、顧客からの運用資金を個人名口座で受け取ることは業務体制としてあり得ません。
これは、既存の銀行口座を買取・悪用している可能性や、送金経路を複雑にして追跡を逃れるための手法と考えられます。
振込先の口座名義が不自然に変更される場合も、警戒を強めるべきシグナルです。
2. 利益が出ているように見えても画面上の数値にすぎない可能性
finesting.comの画面上では、日々のトレードで大きな利益が出ているように表示されることがあります。
しかし、マイページに表示される資産額や取引履歴は、サイトの管理者が自由に書き換えられる仕組みになっている場合があります。
画面上で資金が増えているように見えても、実際の市場データと連動していない架空の数字である可能性があるため、数字だけを信用するのは危険です。
画面上の利益に安心させて追加の投資を促すのは、不審な投資サービスでよく見られる典型的な手法です。
3. 出金申請をすると「手数料」や「税金」の先払いを要求される
出金を申し出た際、「利益に対する所得税の20%を事前に納付する必要がある」といった要求がなされることがあります。
税金や手数料、あるいは「保証金」「システム解除料」などの理由をつけて追加の送金を求めるのは、極めて不審な対応です。
本来の税金納付は国税庁や税務署に対して個人で行うものであり、海外の取引所を名乗る事業者が代理で徴収して事前に口座へ振り込ませる仕組みは存在しません。
一度振り込んでしまうと、「計算ミスがあった」「審査でエラーが出た」などの理由でさらに追加請求が続く傾向にあります。
4. サポートや案内役とのやり取りが「LINE」などの個人のやり取りに限られている
公式なカスタマーサポート窓口が存在せず、問い合わせや指示の受領がすべてLINEやTelegramなどのメッセージアプリで行われている点も不自然です。
メッセージアプリでのやり取りは、相手がいつでもアカウントを削除して連絡を絶つことができる環境を意味します。
また、電子メールであっても無料のフリーメールアドレスが使われている場合は、企業の公式な問い合わせ窓口としての信頼性が欠如しています。
トラブル発生時に確実な連絡手段が存在しない状態は、利用者にとって非常に不利な条件です。
5. 利用規約や会社概要の日本語表現・表記に不自然な点が多い
ウェブサイト内の文章や案内メッセージを細かく読むと、文法的に不自然な日本語や機械翻訳を通したような表現が目立つことがあります。
利用規約(Terms of Service)の項目が極端に短かったり、他の海外サイトからそのままコピー&ペーストされたような形跡がある場合も注意が必要です。
投資という顧客の貴重な資産を扱う事業において、基礎的なウェブサイト構築や表記が粗雑であることは、事業主体の実態や信頼性に大きな疑問を投げかけます。
6. 知名度の高い企業やサービスに名前を似せている(なりすましの懸念)
「Finesting」という名称自体、実在する大手金融機関や既存の投資ブランド、あるいはフィンテック関連の用語に類似させて作られている可能性があります。
知名度のある企業と関連があるかのように誤認させることで、利用者の警戒心を和らげる狙いがあると考えられます。
名前が似ているからといって大手の関連会社であると早合点せず、グループ会社一覧や公式リリースで事実関係を確認することが不可欠です。
名義を騙ったなりすまし手法は、インターネット上のトラブルで非常に多く使われています。
SNSや著名人を騙る「なりすまし広告」からの誘導手口
finesting.comのようなサイトへ辿り着く背景には、巧みに計算された誘導プロセスが存在します。
多くの場合、利用者が自ら検索して辿り着くのではなく、SNS上の広告やメッセージを通じて導かれます。
その典型的なステップを解説します。
| 段階 | 誘導の手法・特徴 | 読者の心理状態 |
|---|---|---|
| 第1段階 | SNSで著名人の写真を無断使用した投資広告 | 「有名人が推奨しているなら安心かも」 |
| 第2段階 | 無料のLINE投資グループへ案内される | 「無料で勉強できるなら参加してみよう」 |
| 第3段階 | 「先生」とアシスタントによる丁寧なレクチャー | 「親切に教えてくれて信頼できそう」 |
| 第4段階 | グループ内の「サクラ」メンバーによる成果報告 | 「みんな儲かっているから自分もやりたい」 |
| 第5段階 | 外部サイト(finesting.com)での口座開設指示 | 「指示通りにやれば利益が出るはず」 |
SNS(Instagram・Facebook・Xなど)に掲載される投資広告の罠
きっかけの多くは、日常的に利用しているSNS上で表示される投資セミナーや投資勉強会の広告です。
広告には、有名な経済評論家、実業家、あるいは有名タレントの写真や名前が無断で使用されている事例が相次いでいます。
「〇〇氏が教える最新の投資術」「元手1万円から始められる資産運用」といった魅力的なキャッチコピーで関心を惹きつけます。
プラットフォーム側の審査をすり抜けて掲載される悪質な広告が存在するため、SNS上の広告を鵜呑みにすることは控えなければなりません。
LINEグループへ追加され「先生」や「アシスタント」が登場する仕組み
広告をクリックすると、LINEのアカウント登録やグループチャットへの追加を促されます。
グループ内では「先生」や「講師」と呼ばれる人物と、そのスケジュール調整や連絡を担当する「アシスタント」が登場します。
毎日のように市場の分析情報や推奨銘柄が投稿され、一見すると親切で本格的な投資サロンのように演出されます。
丁寧な言葉遣いや親身な対応によって安心感を持たせ、徐々に相手の指示に従いやすい心理状態が作られていきます。
グループ内の他の参加者(サクラ)による「儲かった」という書き込み
グループ内には多数の参加者が存在しているように見えますが、その多くはサクラ(打ち合わせ済みの身内アカウント)である可能性が高いです。
「先生の指示通りに買ったら利益が出ました」「今日も〇〇万円の利益が出ました」といった感謝のコメントや、取引画面の画像が頻繁に投稿されます。
周囲の人間が次々と成功している様子を見せつけられることで、参加者は「自分も早く始めなければ損をする」という焦りを抱くようになります。
こうした集団心理を利用した誘導手法には十分な警戒が必要です。
少額の取引で実際に少額出金させ「安心感」を持たせる手口
グループ内でのやり取りが進むと、いよいよ指定された取引サイト(finesting.comなど)での口座開設と送金が指示されます。
最初は数万円程度の少額からスタートさせることが一般的です。
さらに、最初の取引で小さな利益が出た際、試しに少額の出金を申請させ、実際に指定口座へ返金してみせることがあります。
「本当にお金が引き出せた」という体験を挟むことで、サイトへの疑念が完全に払拭され、高額な資金を投じる心理的ハードルが下がってしまいます。
資金を増やした段階で一気に大きな金額を入金させる誘導手法
サイトや担当者への信頼が強まったタイミングで、「特別枠の投資機会がある」「もっと大きな利益を狙えるイベントがある」といった打診がなされます。
数百万円から1,000万円単位のまとまった資金を振り込むよう強く推奨されます。
手元に資金がない場合には、消費者金融からの借入や手持ちの生命保険の解約、自宅の売却などを促されるケースさえあります。
高額な資金が入金されたことを確認した時点で、急に出金が制限されたり連絡が滞り始めたりするのがこのトラブルの恐ろしい点です。
「出金のために税金・保証金が必要」と言われた場合の注意点
出金拒否の段階に入ると、相手方の対応は「丁寧な案内」から「費用の請求」へと変化します。
ここで提示される条件はいずれも合理性を欠くものばかりですが、パニックに陥っている利用者は判断を誤りがちです。
追加入金を求められた際の客観的な論理について解説します。
顧客が「口座からお金を引き出したい」と求めた際の対応には、明確な違いが存在します。
正規の金融機関の対応:
出金手数料や必要な費用が発生する場合、すでに口座内にある資産から自動的に控除(差し引き)されて残額が指定口座へ振り込まれます。事前に別の口座へ現金で振り込ませることはありません。
不審な取引サイトの対応:
「税金」「保証金」「システム解除料」など多様な理由をつけ、口座内の資産とは別に、新たな現金指定口座へ振り込むよう要求してきます。
利益から税金を引くのではなく「別途振込」を求められる異常性
最も多く見られるのが「利益が発生しているため、税金を事前に納付しなければ出金処理を進められない」という主張です。
日本の税制においても海外の税制においても、投資利益に対する税金を取引所が事前に顧客へ直接現金請求し、指定口座に振り込ませるルールは存在しません。
仮に源泉徴収が行われる形式であっても、それは利益の金額から直接差し引かれるのが通常の仕組みです。
手元から別でお金を振り込ませようとする行為自体が、金融取引の常識から大きく逸脱しています。
「支払えば出金できる」という言葉を信じて追加入金するリスク
「今回指示された金額を支払えば、これまでの投資額と利益を合わせた全額を即座に出金できます」という言葉は非常に魅力的に響きます。
しかし、その言葉を信じて追加入金を行っても、約束通りに出金が行われたという事例は極めて稀です。
1度の振込を済ませると、「決済システムでエラーが発生した」「暗号化処理のため追加費用が必要になった」と新たな名目で矢継ぎ早に請求が重ねられます。
一度支払うと「ここまで払ったのだから」という心理(サンクコスト効果)が働き、損切りができなくなってしまうリスクがあります。
「口座が凍結された」「規約違反の違約金」といった不安を煽る名目
単に費用を求めるだけでなく、「期限内に支払わなければ口座を凍結する」「違約金が発生して法的手続きに移行する」と読者を恐れさせるような連絡が届くこともあります。
このような強硬な言葉は、相手に冷静な思考の時間を与えず、焦りで送金ボタンを押させるための心理的圧力です。
規約違反や不法行為を主張されたとしても、根拠のない言いがかりであるケースが多いため、まずは冷静になることが大切です。
脅しのような文句に惑わされ、慌てて指定口座へ送金することは絶対に避けてください。
追加入金に応じても出金できるようになる可能性は極めて低い理由
不審なサイトの目的は、利用者が自発的に送金してくる現金を1円でも多く回収することにあります。
最初から実際の運用や市場取引が行われていない場合、集めた資金は運営者の手元に吸い上げられていると考えられます。
そのため、追加の費用をいくら支払ったとしても、存在しない資金が手元に戻ってくる論理的根拠はありません。
「追加入金を行っても資金が戻る可能性は極めて低く、被害額が拡大するだけである」という冷酷な現実を正しく認識する必要があります。
過去に似たようなご相談を受けた際も、「これで最後と言われたから」と追加で100万円以上を振り込んでしまい、結局連絡が取れなくなってしまった方を何人も見てきました。
これ以上の送金は時間の無駄であり、資産を失うリスクを深めるだけになってしまいます。
すでに入金・振込をしてしまった場合に「今すぐ取るべき」初期対応
もしもfinesting.comや指示された指定口座へ資金を振り込んでしまった場合、そのまま放置したり一人で悩んだりしていても状況は改善しません。
二次被害を食い止め、回復への可能性を少しでも残すために、速やかに取り組むべき手順をまとめました。
【被害発生時の初期対応ロードマップ】
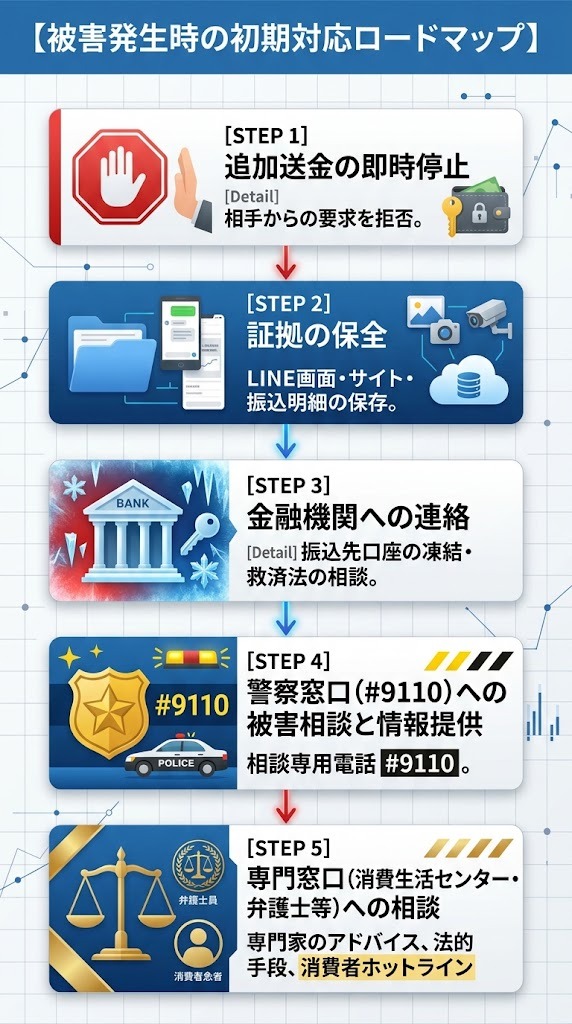
ステップ1:これ以上の送金・振込を即座に停止する
最優先で実施すべきなのは、どのような理由を付けられたとしても「一切の追加入金を停止すること」です。
相手から「今日中に支払わなければ資金が消滅する」などの連絡が届いても、取り合ってはいけません。
クレジットカード情報を相手サイトに登録してしまった場合は、カード会社へ速やかに連絡し、カードの利用停止手続きを行ってください。
新たな金銭的被害が発生する経路を物理的に遮断することが最初のスタートラインです。
ステップ2:LINEのやり取り・振り込み明細・サイト画面の証拠保存(スクショ)
専門機関や警察に相談を行う際、最も重要となるのが客観的な「証拠」の存在です。
相手方がLINEグループを削除したり、アカウントをブロックして逃亡したりする前に、すべてのやり取りを保存してください。
保存すべき具体的なデータは以下の通りです。
- LINEやメッセージアプリのトーク履歴全体(スマートフォン画面のスクリーンショット)
- 振込を実行した際の銀行の振込明細書、またはネットバンキングの送金完了画面
- finesting.comのログイン画面、マイページ、残高表示、取引履歴の画面
- 相手から指定された口座番号や名義が書かれたメッセージ
- 勧誘のきっかけとなったSNS広告や案内文言の画像
これらの情報が揃っているほど、後の対応や調査がスムーズに進行します。
ステップ3:振込元の銀行に連絡し「振り込め詐欺救済法」の対象になるか確認する
振込を行った銀行(振込元の金融機関)および振込先の銀行に対し、事情を説明して相談を行います。
日本では「犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律(振り込め詐欺救済法)」が存在します。
犯罪行為に利用されたと判断された口座は凍結され、その口座に残されている資金(残額)を被害者間で分配する手続きがとられる場合があります。
口座内に資金が残っていない場合は返金が得られませんが、口座凍結によって新たな被害を防ぐ効果もありますので、早めの連絡が推奨されます。
ステップ4:警察の相談専用窓口「#9110」または最寄りの警察署へ相談する
事件性や悪質性が高いトラブルについては、警察へ相談を行い情報提供を行う必要があります。
緊急性を要しない相談の場合は、全国共通の警察相談専用電話「#9110」を利用するのが適切です。
電話口で事情を説明し、最寄りの警察署の生活安全課やサイバー犯罪相談窓口への訪問予約を行います。
警察へ赴く際は、ステップ2で集めた証拠書類を印刷して持参すると、状況の伝達が円滑になります。
ステップ5:消費生活センター(188)または法律の専門家へ状況を共有する
どこに相談すべきか迷う場合は、消費者庁が設置している全国共通の電話番号「局番なしの188(いやや!)」へ電話してください。
近くの消費生活センターに繋がり、専門の相談員から対応のアドバイスを受けることができます。
また、返金請求や法的な手続きを具体的に検討したい場合は、投資トラブルやサイバー案件を扱っている弁護士や認定司法書士への相談も選択肢となります。
現状の整理を一人で行うのは精神的な負担が大きいため、外部の相談機関を活用することが大切です。
被害を最小限に抑えるために「絶対にやってはいけない」NG行動
トラブルに直面した際、焦りや怒りから取った行動が、かえって事態を悪化させてしまうケースがあります。
被害をこれ以上広げないために、避けるべきNG行動を確認しておきましょう。
| やってはいけないNG行動 | なぜダメなのか(リスク) | 取るべき正しい対応 |
|---|---|---|
| 言われるまま追加入金する | 資金が戻る保証はなく被害額が増えるだけ | 追加の要求はすべて拒否し送金を止める |
| 相手を感情的に問い詰める | 連絡手段(LINE等)を遮断して逃亡される | 冷静にやり取りの証拠を保存することに徹する |
| 「100%返金」を謳うネット業者に頼る | 二次被害(調査費用等の搾取)に遭う懸念 | 弁護士会や公的窓口(消費生活センター)を確認する |
| 個人情報(免許証等)を追加送信する | 身分証明書が悪用・売買されるリスク | 不必要な個人情報の提出は一切断る |
「出金するため」と言われて追加でお金を振り込むこと
前述の通り、要求に応じる形で資金を追加投入するのは最も危険な判断です。
「これを払えば解決する」という相手の言葉は、資金を抽出するための定型フレーズに過ぎません。
一度でも追加送金を行ってしまうと、「この顧客はまだお金を払う」と認識され、より高額な請求ターゲットにされてしまいます。
どれほど言葉巧みに支払いを迫られても、財布の紐を固く締める姿勢を崩してはいけません。
相手に対して「詐欺だ」「警察に行く」と感情的に警告すること(連絡を断たれるリスク)
相手の不誠実な対応に腹が立ち、「詐欺じゃないか!」「警察に訴えてやる!」とメッセージを送ってしまうお気持ちは理解できます。
しかし、相手に対して警察や弁護士の存在をチラつかせると、相手は警戒してLINEアカウントを削除したり、グループを退出したりして逃亡します。
連絡手段が途絶えると、相手の指定口座情報ややり取りの証拠をこれ以上収集することが難しくなってしまいます。
不満があっても相手を刺激せず、淡々と証拠を収集・保存することに集中するのが賢明な対応です。
「着手金ゼロで100%返金させる」と謳う不審なネットの調査会社等に飛びつくこと
インターネットで被害について検索していると、「投資詐欺の返金成功率100%」「即座にお金を取り戻します」といった広告を出すWebサイトが多数表示されます。
中には、弁護士資格を持たない無資格の調査会社(回収屋)が存在し、高額な調査費用や着手金を請求した挙句、結局何も回収できないという「二次被害」が問題視されています。
「確実に返金できる」といった過度な甘い言葉を鵜呑みにせず、相談する際は信頼できる機関や弁護士会に所属する弁護士であるかを確認してください。
着手金や契約内容の不透明な業者に飛びつくのは、さらなる時間の無駄と金銭的損失につながります。
クレジットカード情報や免許証などの身分証明書を追加で送信すること
相手から「本人確認(KYC)が完了していないため出金できない」「身分証明書の裏表の写真を送れ」と要求されることがあります。
すでに不審な点がある相手に対して、運転免許証、パスポート、マイナンバーカード、クレジットカードの裏面画像などを送る行為は避けてください。
送信された身分証明書データは、別の架空口座の開設やフィッシングサイトでのなりすまし行為に悪用される恐れがあります。
個人情報の提供は最小限に留め、不必要な追加提出には絶対に応じないでください。
怪しい投資サイトやフィッシング詐欺に騙されないための見分け方
finesting.comに限らず、ネット上には類似した不審サイトが次々と作られては消えていきます。
将来的に同様のトラブルに巻き込まれないために、安全なサービスであるかを見極める基本的なチェック手法を身につけておきましょう。
[ ] 1. 金融庁の「免許・許可・登録等を受けている事業者一覧」に掲載があるか
[ ] 2. 会社概要に実在する所在地・固定電話番号・代表者名が明記されているか
[ ] 3. 資金の振込先口座が「サービス運営会社の法人名義」になっているか
[ ] 4. ドメインの開設時期(Whois情報)が極端に新しくないか
[ ] 5. 「絶対儲かる」「元本保証」「出金時の税金先払い」などの不自然な条件がないか
金融庁「免許・許可・登録等を受けている事業者一覧」での検索法
日本国内で利用者を対象に投資サービスを提供する事業者は、原則として金融庁の登録を受けています。
取引を開始する前に、必ず金融庁の公式サイトにアクセスし、検索機能を用いて事業者名を照合してください。
無登録の海外業者であっても、「日本居住者向けに勧誘を行っているか」が規制の基準となります。
リストに名前がない事業者は、法的保護が受けられないリスクを前提として捉える必要があります。
ドメイン(URL)の文字列や開設時期(Whois情報)の確認方法
ウェブサイトの住所であるドメイン名(〇〇.comなど)の情報を調べる「Whois(フーイズ)検索」という無料ツールが存在します。
Whois検索を利用すると、そのドメインがいつ取得・開設されたかを客観的なデータとして確認できます。
「老舗の取引所」「長年の実績がある」と謳いながら、ドメインの取得年月日が数か月前や数週間前である場合、言動と実態が矛盾していることがわかります。
また、有名サイトのドメインから数文字だけ変えた似非ドメイン(フィッシング用)でないか文字列を注視することも大切です。
「絶対儲かる」「元本保証」といった言葉を使う事業者への注意点
金融商品取引法においては、顧客に対して確実な利回りを約束する「断定的判断の提供」や「元本保証」を謳った勧誘行為は厳しく禁止されています。
投資にはいかなる手法であっても価格変動リスクが存在するため、「絶対に減らない」「毎月確実に〇%増える」という言葉自体が違法性の高い勧誘です。
甘い言葉や過度な好条件を提示された場合は、その時点で警戒のスイッチを入れるべきです。
投資の世界において、リスクなしで高リターンを得られる都合の良い仕組みは存在しません。
振込先名義が「個人名」または「関係のない別会社」でないかの確認
入金時の振込先指定口座の確認は、最もシンプルで強力な見分け方のひとつです。
サービス名や運営会社名と全く関係のない個人名義(カタカナ名義)や、合同会社・一般社団法人などの名義が指定された場合は、取引を中止してください。
正規のサービスであれば、顧客ごとに割り当てられた専用の入金用法人口座や、決済代行システムの明確な識別名義が使用されます。
名義の不一致は、トラブルに直面している明確なサインと考えられます。
finesting.comや投資トラブルに関するよくある質問(FAQ)
不審なサイトを利用してしまった方からよく寄せられる疑問について、一問一答の形式で回答をまとめました。
相手に免許証の写真を送ってしまったのですが、悪用されますか?
送信してしまった身分証明書の画像が、他の非合法な取引や口座開設に二次利用される可能性はゼロではありません。
悪用が心配な場合は、最寄りの警察署や「#9110」へ身分証明書データを誤って送信してしまった旨を相談し、記録を残しておくと安心です。
また、クレジットカード情報を送ってしまった場合は、すぐにカード会社へ連絡して停止・再発行の手続きを行ってください。
紛失・盗難扱いとして対応してもらうことで、不正利用による金銭的損害を防ぐことができます。
警察に相談すれば、振り込んだお金はすぐに戻ってきますか?
警察は主に事件の捜査や犯人の検挙、犯罪行為の取り締まりを行う公的機関であり、個人間の民事上の金銭回収を代理で行ってくれるわけではありません。
そのため、警察に相談したからといって、振込額が即座に手元へ戻ってくるわけではない点に注意が必要です。
ただし、振込先口座の凍結(振り込め詐欺救済法の適用)手続きのきっかけになったり、相手方の摘発につながる重要なステップとなります。
被害回復の手続きとしては、警察への相談と並行して銀行や弁護士等の専門窓口へ相談することが求められます。
弁護士に頼む場合、どのようなタイミングで相談すべきですか?
追加の送金を求められたり、出金拒否が発生したりした時点で、できるだけ早い段階で相談するのが望ましいです。
時間が経過すると、相手が口座から資金を全額引き出して逃亡したり、やり取りのアカウントを削除したりして追跡が困難になります。
ただし、弁護士に依頼する場合は着手金や報酬金などの費用が発生するため、被害額とのバランスを考慮することが重要です。
まずは弁護士会が行っている無料法律相談や、法テラスなどの公的相談窓口を利用して、回復の見込みがあるかを客観的に診断してもらうとよいでしょう。
クレジットカードで決済してしまった場合の対処法はありますか?
クレジットカード決済で投資資金を入金してしまった場合は、速やかにカード会社へ連絡を入れてください。
加盟店側の規約違反やサービスが提供されていない事実を説明し、「チャージバック(売上取消手続き)」や「支払停止の抗弁」が適用できるか相談します。
投資目的の決済に対するチャージバックの適用基準は厳しい側面もありますが、無断決済や詐欺的な取引である場合は調査が行われることがあります。
決済日からの期限が設けられている場合が多いため、気づいた時点で迅速にカード会社へ連絡することが鍵となります。
まとめ:冷静な現状把握と迅速な相談が大切です
本記事では、finesting.com(Finesting)に関する不審点や出金できないトラブルの構造、そして直後にとるべき具体的な対応策について解説してきました。
不審な点が見受けられる投資サービスにおいて、焦りから追加の資金を投入してしまうことは、被害を拡大させる原因にしかなりません。
まずは「追加送金をしない」「やり取りの証拠を揃える」という基本手順を徹底し、冷静に対応を進めていくことが重要です。
ネット上の情報や相手からの連絡に振り回され続けるのは、時間と精神力を無駄に消耗してしまいます。
手元にある資料ややり取りについて疑問がある場合は、信頼できる公的な相談機関や専門の窓口を活用し、客観的な視点を取り入れながら解決を目指してください。
| 確認手順 | チェック項目 | 実施状況 |
|---|---|---|
| 段階1 | 追加の資金振込や送金要求をすべて断ったか | [ ] 完了 |
| 段階2 | LINEトーク・サイト画面・振込明細のスクショを保存したか | [ ] 完了 |
| 段階3 | 振込元の金融機関へ連絡し口座凍結の手続きを相談したか | [ ] 完了 |
| 段階4 | 警察相談窓口(#9110)や消費生活センター(188)へ連絡したか | [ ] 完了 |
| 段階5 | クレジットカード会社へ連絡し利用停止や調査を依頼したか | [ ] 完了 |
もし「すでに契約してしまったかもしれない」「追加で手数料を求められて迷っている」など、判断がつかず一人で抱え込んでいる場合は、LINEで状況を教えてください。
手元にある案内文やサイトの不審な点について、見たままの客観的な視点でお答えします。
評判を検索して何時間も迷い続けるのは時間がもったいないため、一人で悩まずに今すぐできる対応を一緒に整理していきましょう。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。