

finsetorbit.comで出金ができずにお困りの方へ向けて、不審な点や被害を防ぐための対処法を解説します。
結論から申し上げますと、出金のために追加で手数料や税金を請求されても、さらに資金を振り込むのは非常に危険です。
不審な要求に応じてもお金が手元に戻る保証はなく、損失が拡大してしまう可能性が極めて高いためです。
まずはこれ以上の送金を直ちにストップし、手元にあるやり取りの履歴を保存した上で、適切な相談先へ動くことが先決です。
この記事では、finsetorbit.comで報告されているトラブルの特徴や、追加入金に応じてはいけない理由、そして今すぐ取るべき具体的な対応手順を分かりやすくお伝えします。
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

finsetorbit.comとはどんなサイトか?現状分かっている特徴と注意点
finsetorbit.comは、海外の金融取引プラットフォームや投資サービスを装ったウェブサイトです。
一見すると本格的な資産運用のサイトに見えますが、調査を進めると運営の実態に多くの不審な点が浮かび上がってきます。
画面上でどれほど大きな利益が表示されていたとしても、それが実際の市場取引と連動しているとは限りません。
まずは、現在判明しているこのサイトの基本的な特徴とリスクについて整理しておきましょう。
運営会社や所在地の記載における不審な点
一般的な金融機関や取引所であれば、運営会社の名称、代表者名、所在地、電話番号などの基本情報が明確に開示されています。
しかし、finsetorbit.comのサイト上には、運営元の具体的な会社名や責任者が明記されていないか、存在しない架空の住所が記載されているケースが確認されています。
問い合わせ先がメールアドレスやSNSのメッセージ機能のみに限定されている場合、トラブルが発生した際に追跡することが極めて困難になります。
会社の実態が掴めない組織に大切な資産を預けることには、非常に大きなリスクが伴います。
金融庁への登録状況と無登録営業のリスク
日本国内の居住者に対して金融商品取引業や暗号資産交換業を行う事業者は、金融庁への登録が法律で義務付けられています。
金融庁の「無登録で金融商品取引業等を行っている者」のリストを確認しても、finsetorbit.comが正規の登録を受けている事実は確認できません。
無登録業者との取引では、正規の登録事業者に義務付けられている資産の「分別管理」や「信託保全」といった投資家保護の仕組みが機能しません。
万が一トラブルが起きた場合でも、公的な補償を受けられないため、すべて自己責任となってしまう点に強い注意が必要です。
SNSやメッセージアプリを通じた勧誘の傾向
このサイトを知るきっかけの多くは、InstagramやX(旧Twitter)、マッチングアプリ等での個人的なやり取りです。
見知らぬ人物や「投資の専門家」を名乗るアカウントから親しくなり、LINEなどのメッセージアプリへ移動した後に勧められるケースが多発しています。
「必ず儲かる手法がある」「自分もこのサイトで利益を出している」と誘われ、指定されたURLから口座を開設させられるのが典型的なパターンです。
SNS上で見知らぬ人物から勧められる投資案件は、慎重に見極める必要があります。
海外向け取引サイトを装った仕組みと実際の構造
サイトの見た目は英語表記や高度なチャート画面が用意されており、国際的な取引所のような雰囲気を醸し出しています。
しかし、実際には市場と接続されていない独自のプログラムであり、画面上の数値やグラフを運営側が自由に操作できる仕組みになっていることが少なくありません。
利用者に「利益が出ている」と思い込ませることで安心させ、さらに大きな金額を入金させるための演出である可能性が考えられます。
見せかけの数字に惑わされず、サイト全体の信頼性を客観的に判断することが重要です。
| 項目 | finsetorbit.comの確認状況 | 正規取引所での標準的な仕様 |
|---|---|---|
| 運営会社の表記 | 不透明、または架空の可能性が高い | 法人名、代表者、所在地が明記 |
| 金融庁登録 | 無登録(未登録) | 金融庁・財務局への登録番号あり |
| 主な集客ルート | SNS、マッチングアプリ、LINE勧誘 | 公式広告、業界メディア、検索エンジン |
| サポート対応 | SNSやメッセージアプリのみ | 電話、専用フォーム、公式サポート窓口 |
| 振込先名義 | 個人名義口座、毎回異なる法人名義 | 取引所本人の専用口座、正規法人名義 |
finsetorbit.comで出金できない場合に起きているトラブル例
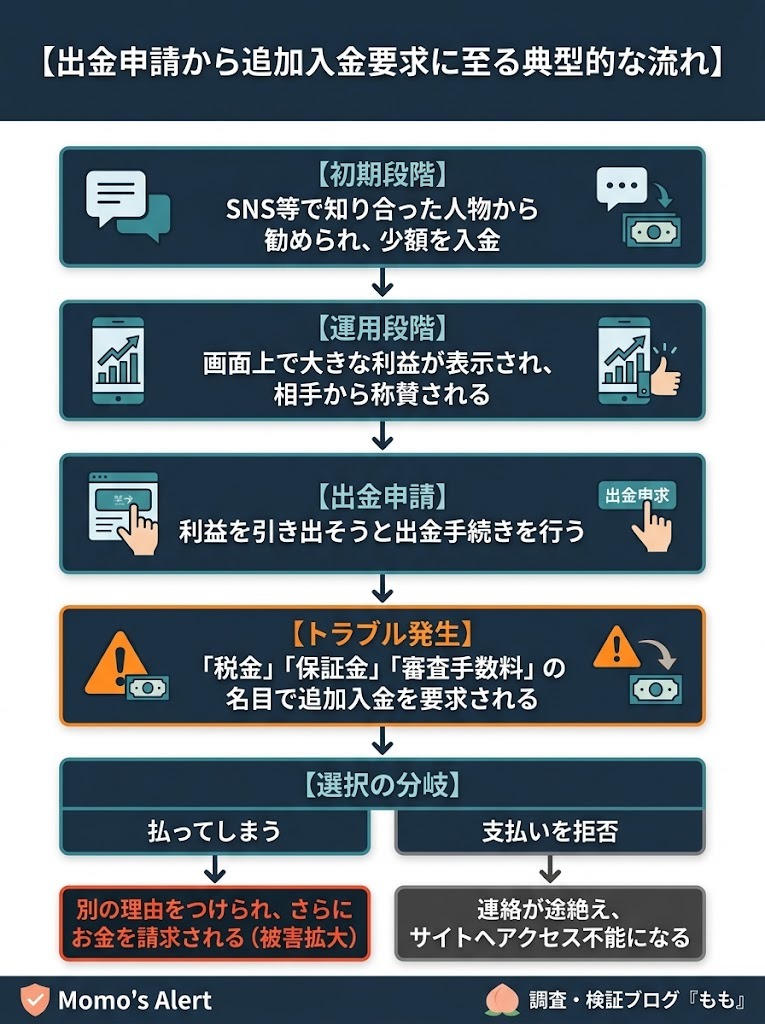
finsetorbit.comを利用した方々から寄せられる相談の中で、最も多いのが「利益が出たので引き出そうとしたが出金できない」というトラブルです。
出金を申請した段階で、サイト側から様々な理由をつけて資金の引き出しを拒否されるケースが目立ちます。
どのようなパターンで出金が阻まれるのか、代表的な事例を詳しく見ていきましょう。
私自身、これまで数多くの投資トラブルのご相談をお聞きしてきましたが、多くの方が「最初は少額で出金できたから信じてしまった」とおっしゃいます。
最初は安心させるために小額の引き出しに応じ、大きな金額を入金させた途端に出金を拒む手法は非常に典型的です。
事例1:画面上では利益が出ているのに出金申請が通らない
サイトの管理画面では数百万円の利益が出ているように表示されているため、利用者は問題なく出金できると考えます。
しかし、出金ボタンを押しても「審査中」のまま画面が進まなかったり、エラーメッセージが表示されて完了しない状態が続きます。
サポートに問い合わせても「現在システムメンテナンス中である」などの理由で引き延ばされ、一向に出金が実行されません。
画面上の数字は増えていても、現実の銀行口座にお金が振り込まれなければ意味がありません。
事例2:「出金には税金の先払いが必要」と追加入金を求められる
出金を申請すると、担当者から「利益に対する税金を先に支払う必要がある」と連絡が入るパターンです。
一般的に正規の取引所であれば、利益から税金が源泉徴収されるか、利用者が確定申告で直接納付するため、取引所に別途税金を振り込むことはありません。
「税金分を振り込めば、利益と合わせて全額出金できます」と言われますが、これは追加で資金を騙し取るための口実である可能性が非常に高いです。
税金名目で要求されたお金を払っても、出金されることはありません。
事例3:「口座が凍結された」と言われ解除費用を請求される
「不正な取引が検知されたため口座を凍結した」「解約手続きには保証金が必要だ」などと言って不安を煽る手法です。
凍結を解除するためには「口座残高の○%を保証金として入金しなければならない」と指示されます。
焦った利用者が指示通りにお金を振り込んでも、さらなる理由をつけられて再び別の名目で入金を要求される悪循環に陥ります。
一度でも要求に応じると、相手方は「この人はまだお金を払う」と判断し、請求をエスカレートさせていきます。
事例4:連絡が突然つかなくなる・サイトへアクセスできなくなる
追加入金を断ったり、不審に思って強く問いただしたりすると、それまで親切だった担当者の対応が一変します。
メッセージアプリでブロックされたり、連絡が完全に途絶えてしまうケースが少なくありません。
さらに時間が経つと、finsetorbit.comのWebサイト自体が閉鎖され、アクセスすらできなくなることもあります。
連絡が取れなくなる前に、現在の状態や相手とのやり取りを整理しておくことが不可欠です。
【出金申請から追加入金要求に至る典型的な流れ】
「税金や手数料を払えば出金できる」は本当か?不審な要求の裏側
相手から「今回のお金を払えば、今までの利益と合わせてすべて返金・出金できる」と言われると、どうしても期待してしまいたくなります。
それまでに振り込んだお金を取り戻したいという一心から、追加の支払いに応じてしまいそうになるお気持ちは大変よく分かります。
しかし、結論から申し上げますと、その言葉を信じて追加入金を行っても、お金が戻ってくる可能性は限りなく低いです。
相手の言葉の裏にある仕組みと、なぜ追加の支払いに応じてはいけないのかについて詳しく解説します。
正当な取引所と不審なサイトの税金・手数料の仕組みの違い
正当な金融機関や暗号資産取引所における手数料や税金の扱いは、ルールが明確に定められています。
出金手数料がかかる場合は、口座内にある残高から自動的に差し引かれるのが一般的です。
利用者がわざわざ外部から別の口座へ手数料を振り込むよう要求されることは通常ありません。
以下の比較表で、正当な取引所と不審なサイトの違いを確認してみてください。
| 比較項目 | 正当な取引所・金融機関 | 不審な取引サイト(finsetorbit.com等) |
|---|---|---|
| 手数料の徴収方法 | 口座残高から自動控除 | 別途指定口座への追加入金を要求 |
| 税金の納付方法 | 利用者自身が確定申告等で納付 | 「税金分を先払いしろ」と振り込ませる |
| 振込先口座 | 会社名義の専用振込口座 | 個人名義や頻繁に変わる法人口座 |
| 追加請求の有無 | 規約に基づいた明確な手数料のみ | 「保証金」「凍結解除費用」など後から追加 |
なぜ追加入金に応じても出金されない可能性が高いのか
不審なサイトの目的は、利用者からできる限り多くのお金を振り込ませることです。
追加入金に応じたからといって、出金を行う約束が守られる保証はありません。
一度支払うと、「送金エラーが発生したため再度の振り込みが必要」「通貨の換算手数料が不足している」など、次々と新しい理由を作り出されます。
つまり、相手にとって「出金させる理由」が存在しないため、いくら払っても出金処理が完了することはないのです。
「今回払えば確実に引き出せる」という言葉の不確実さ
相手方は心理的な駆け引きに長けており、「これが最後の手続きです」「本日中に払えば全額着金します」といった言葉で焦らせてきます。
「あと少し払えば今までの損を取り戻せる」という人間の心理を利用した手法です。
しかし、これまでの事例を見ても、この「最後の手続き」が本当の最後になったケースはありません。
相手の「確定的な言葉」には根拠が全くないということを、冷静に認識する必要があります。
相手の指示通りにお金を払い続けてしまう心理的な理由
被害が大きくなってしまう背景には、「サンクコスト効果(埋没費用効果)」と呼ばれる心理的な要因が働いています。
「すでに数百万円も振り込んでしまったのだから、ここで諦めたらすべてが無駄になってしまう」という思いが強くなり、引き返せなくなってしまうのです。
焦りと不安の中で一人で考え続けていると、正常な判断を下すことが難しくなってしまいます。
「これ以上お金を増やさない」と決断することが、被害の拡大を防ぐための第一歩となります。
トラブルに遭わないために知っておくべき不審な取引サイトの共通点
finsetorbit.comに限らず、インターネット上には似たような仕組みを持った不審な取引サイトが多数存在します。
これらのサイトには、注意して観察するといくつか共通する特徴や違和感があります。
ご自身が利用しているサイトや勧められている案件が以下の特徴に当てはまっていないか、チェックしてみてください。
一つでも当てはまる項目がある場合は、取引を継続するのに十分な警戒が必要です。
利益が不自然なほど右肩上がりで表示される
一般的な資産運用や外国為替取引、暗号資産取引において、損失を一切出さずに利益だけが増え続けることはあり得ません。
しかし、不審なサイトの管理画面では、連日大きな利益が出ているようにグラフや数値が表示されます。
これは利用者を安心させ、「もっと資金を投入すればさらに儲かる」と錯覚させるための演出です。
リアルな市場の動きとかけ離れた不自然な利益表示は、警戒すべきシグナルと言えます。
個人名義の口座や指定された暗号資産口座への送金を指示される
資金を振り込む際、指定された口座の名義が会社名ではなく「個人名」になっている場合は極めて危険です。
法人のサービスであるにもかかわらず、個人の銀行口座に入金させる正規の取引所は存在しません。
また、暗号資産(仮想通貨)での送金を指定されるケースも増えています。
暗号資産による送金は追跡が難しく、一度送ってしまうと取り消しができない性質を利用しているためです。
振込先の口座名義が毎回異なる
追加で入金を行うたびに、指定される振込先口座の銀行名や名義人が変わるのも大きな特徴です。
これは、不正に取得された口座や口座売買によって集められた名義を転々としている可能性を示唆しています。
正規の金融機関であれば、利用者ごとに固定された振込専用口座や統一された法人名義が用意されています。
振込先が毎回コロコロ変わる場合は、取引を即座に中止してください。
出金に関する明確な利用規約が存在しない、または説明が曖昧
サイト内に利用規約(Terms of Service)が掲載されていないか、掲載されていても英文のコピペで内容が極めて不透明なケースが見られます。
特に出金に関する条件や手数料の規定、解約手続きについての記載があやふやです。
ルールが曖昧なため、運営側が後から勝手に「税金が必要」「保証金が必要」といった独自ルールを作り出すことができてしまいます。
規約がしっかりしていないサービスに資金を預けるのは、非常に無謀な行為と言わざるを得ません。
- [ ] 運営会社の名称や住所がサイト上に明記されていない
- [ ] 金融庁の無登録業者リストに該当している、または登録が確認できない
- [ ] SNSやマッチングアプリで知り合った人物からサイトを勧められた
- [ ] 取引の振込先口座が個人名義である、または振込のたびに名義が変わる
- [ ] 画面上の利益が一度も減ることなく右肩上がりで増え続けている
- [ ] 出金を申請したところ「税金」「保証金」「手数料」として別送金を求められた
- [ ] 「本日中に振り込まないと口座が凍結される」と支払いを急かされる
すでに振り込んでしまった場合・出金拒否に遭った時の緊急対応手順
「すでに相手の指示に従って振り込んでしまった」「出金できずに困っている」という方は、慌てずに以下の対応を順番に行ってください。
パニック状態のまま無理に対応しようとすると、冷静な判断ができず、状況をさらに悪化させてしまう恐れがあります。
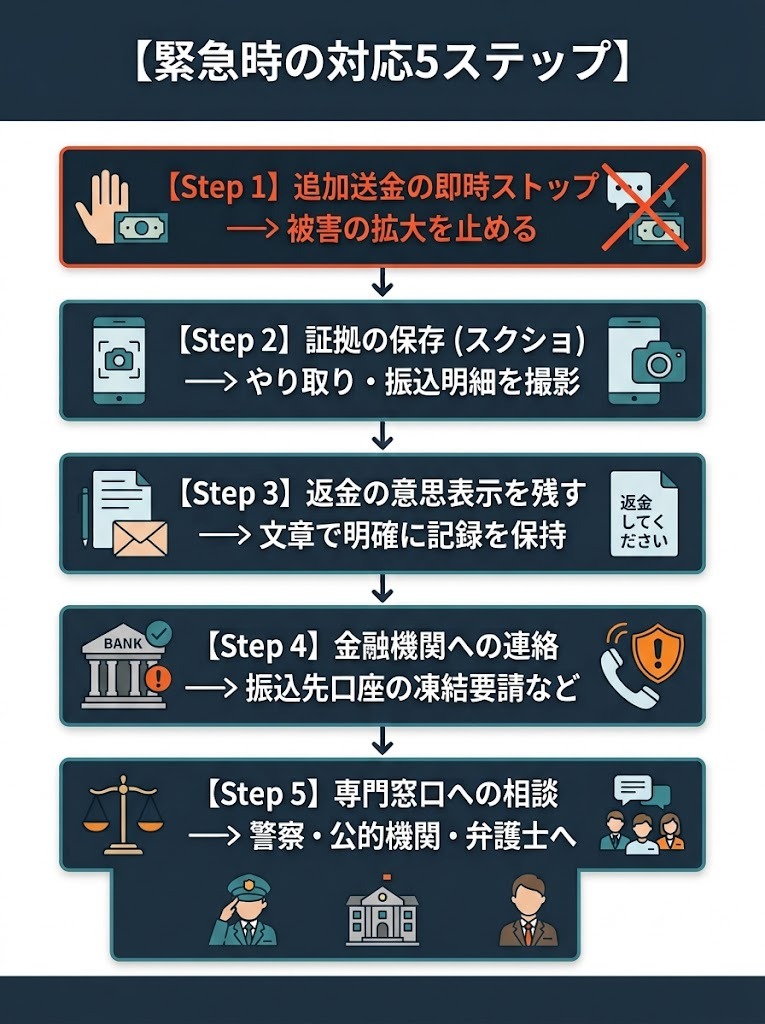
今すぐ取るべき行動を5つのステップに分けて整理しましたので、一つずつ落ち着いて進めていきましょう。
以前ご相談を受けた方の中で、相手に激怒してメッセージの履歴を自ら削除してしまった方がいらっしゃいました。
お気持ちは大変よく分かりますが、やり取りの記録は後からしかるべき機関へ相談する際の貴重な手掛かりとなりますので、絶対に消さずに残しておいてください。
手順1:これ以上の振り込み・送金を直ちに中止する
何よりも優先すべきは、これ以上の金銭的な被害を出さないことです。
相手からどのような言葉で支払いを求められても、追加の振り込みや暗号資産の送金は一切行ってはいけません。
「今払えば返金できる」という言葉は、さらにお金を騙し取るための呼び水に過ぎません。
きっぱりと支払いを拒否し、資金の投入をストップしてください。
手順2:やり取りの履歴や振込明細をすべて保存する(画面撮影)
後から警察や専門機関、弁護士などに相談する際、客観的な証拠があるかどうかが非常に重要になります。
相手とのやり取りや取引の記録を、スマートフォンやパソコンの画面撮影(スクリーンショット)で保存してください。
保存しておくべき主な情報は以下の通りです。
- 相手とのメッセージのやり取り全文(SNSやLINEなどのトーク履歴)
- finsetorbit.comのサイト画面(マイページ、残高表示、出金申請画面)
- 振込明細書、銀行の取引履歴、暗号資産の送金履歴(アドレスやトランザクションID)
- 相手から案内された振込先口座の情報(銀行名、支店名、口座番号、名義人)
手順3:相手方に「返金してほしい」旨の意思表示を残しておく
メッセージが繋がる状態であれば、「出金できないため、これ以上の取引は行わず返金を求めます」という明確な意思表示を文章で送っておきます。
返信が来ない場合や拒否された場合でも、「明確に返金を求めた」という記録を残しておくことが後々の手続きで意味を持ちます。
ただし、感情的になって相手を過度に挑発したり、暴言を吐くことは避けてください。
冷静かつ淡々と、文章として意思を残すにとどめるのが賢明です。
手順4:銀行やクレジットカード会社へ事情を連絡する
振込を行った銀行や、決済に使用したクレジットカード会社、暗号資産の交換業者へ連絡を入れます。
振込先の口座が犯罪等に不正利用されている疑いがある場合、金融機関が「振り込め詐欺救済法」等に基づき、相手の口座を凍結する措置をとることがあります。
口座が凍結され、内部に資金が残っていた場合、被害回復分配金として手元にお金が戻ってくる可能性がわずかながら生まれます。
少しでも早い段階で金融機関へ事情を伝えることが大切です。
手順5:しかるべき専門の相談窓口へ連絡する
個人だけで解決しようとするには限界があります。
速やかに警察や公的機関、法律の専門家などのしかるべき窓口へ相談を行ってください。
どこに相談すればよいかわからない場合は、次のセクションで解説する各窓口の特徴を参考にしてください。
一人で問題を抱え込まず、専門的な知見を持った第三者の力を借りることが解決への近道です。
【緊急時の対応5ステップ】
相談先はどこを選ぶべき?警察・弁護士・公的機関の役割の違い
トラブルに直面した際、「どこに相談すればいいのか分からない」と迷われる方はとても多いです。
相談窓口にはそれぞれ役割や対応できる範囲、特徴があります。
ご自身の現在の状況や「何を一番に求めているか」に合わせて、適切な相談先を選択することが重要です。
各相談窓口の役割と準備物について解説します。
警察(#9110/被害届):事件性の確認と捜査の検討
警察への相談は、事件性の確認や今後の対応方針の確認が主な目的となります。
緊急を要しない相談や事前の状況説明には、警察相談専用電話「#9110」を利用するとスムーズです。
ただし、警察は犯罪の捜査や犯人の逮捕を行う機関であり、個人の代わりに相手と交渉して返金させる「民事上の返金交渉」を直接行ってくれるわけではありません。
それでも、被害届が受理されれば相手の口座凍結などに繋がるケースがあるため、証拠を持参して相談しておくことは非常に重要です。
消費者ホットライン(188):一次相談と適切なアドバイス
「188(いやや)」に電話をかけると、お近くの消費生活センターへ繋がります。
消費生活センターでは、専門の相談員がトラブルの状況を聞き取り、今後どのような対応をとるべきかアドバイスをくれます。
「自分自身が置かれている状況を客観的に整理したい」「どこに相談すべきか迷っている」という場合の最初の窓口として適しています。
公的な機関であるため、安心して無料で利用できるのが大きなメリットです。
弁護士:返金交渉や口座凍結の手続き
相手方に対する具体的な返金請求や、口座凍結手続などの代理人を依頼したい場合は弁護士が相談先となります。
法的な手続きを通じて相手に返金を迫ったり、差し押さえなどの対応を検討することができます。
ただし、弁護士へ依頼する際には「着手金」や「報酬金」などの費用が発生します。
回収できる見込み額と弁護士費用をしっかり比較検討し、費用倒れにならないか慎重に相談することが大切です。
金融庁・金融サービス利用者相談室:無登録業者の照会
金融庁の相談窓口では、利用している業者が正規の登録を受けているかどうかの照会や、一般的な金融トラブルの情報提供を行っています。
個別案件の返金交渉を代行してくれるわけではありませんが、金融行政の観点から適切な助言を受けられます。
無登録業者の情報を公的な機関へ提供することは、新たな被害者を増やさないための社会的な注意喚起にも繋がります。
相談する際の適切な順番と準備しておくべき資料
スムーズに相談を進めるためには、事前準備と順番が大切です。
まずは「消費生活センター(188)」や「警察(#9110)」へ相談し、状況の整理と記録を残しましょう。
その上で、具体的な法的返金手続きを進めたい場合は、投資トラブルに詳しい弁護士へ相談するという流れが一般的です。
相談時には、前のセクションで保存した「メッセージのスクリーンショット」「振込明細」「サイトのURL」をまとめた資料を用意しておくと、話がスムーズに伝わります。
| 相談先 | 主な役割・対応内容 | メリット | 注意点・限界 |
|---|---|---|---|
| 警察(#9110) | 犯罪捜査、被害届の受理、口座凍結の契機 | 費用がかからない、事件化の可能性 | 個人の返金交渉は代行しない(民事不介入) |
| 消費生活センター(188) | 一次相談、適切な対応法のアドバイス | 無料で手軽に利用できる、中立的な視点 | 相手を強制的に指導・返金させる権限はない |
| 弁護士 | 代理人としての返金交渉、法的差し押さえ | 自身の代わりに直接交渉・手続きをしてくれる | 着手金や報酬金などの費用が発生する |
| 金融庁 相談室 | 無登録業者の確認、金融トラブルの助言 | 公式な登録状況が判明する | 個別の返金交渉や仲裁は行わない |
被害の拡大を防ぐために注意したい「二次被害」のリスク
出金トラブルに遭って心が折れそうになっている時、人の弱みに付け込む新たなトラブルが発生することがあります。
これを「二次被害」と呼び、最初の被害以上に深刻な金銭的・精神的ダメージを受けてしまうケースが後を絶ちません。
お金を取り戻したいという焦りを利用した甘い言葉には、十分な警戒が必要です。
二次被害に遭わないために、知っておくべき注意点をまとめました。
「着手金ゼロで確実に全額回収できる」とうたう業者に注意する
インターネットやSNSで「投資詐欺 返金」「出金拒否 解決」などと検索すると、「絶対に返金させます」「成功率100%」と謳う民間業者の広告が目につきます。
しかし、弁護士資格を持たない民間業者が報酬を得る目的で示談交渉や返金交渉を代行することは、弁護士法第72条(非弁護士の法律事務の取り扱い禁止)に抵触する違法行為(非弁行為)です。
調査費用などの名目でお金を支払わせた後、結局何の解決もせずに連絡が取れなくなる悪質な業者も存在します。
「確実」「100%」といった極端な言葉を使う事業者には、決して頼らないでください。
警察や弁護士を装う偽の相談窓口からの連絡
「警察のサイバー犯罪対策課の者です」「被害者救済プログラムの弁護士です」などと騙り、向こうから直接連絡を入れてくるケースがあります。
公的機関や本物の弁護士が、頼んでもいないのに個人へ直接「お金を取り戻してあげる」と電話やメッセージを送ってくることはありません。
これは一度被害に遭った人のリスト(名簿)を利用した、典型的な詐欺の手法です。
身に覚えのない相手からの連絡には絶対に応じないでください。
個人情報を聞き出そうとする不審な調査会社
「被害額を調査して相手の資産を差し押さえる」などと言って近づき、さらなる個人情報や銀行口座情報を聞き出そうとする業者もいます。
入手した個人情報を別の悪質業者へ転売したり、残された口座からさらに資金を引き出そうとする目的が考えられます。
一度不審な体験をした後は、安易に新しい事業者へ個人情報を提供しないよう慎重になってください。
信頼できる公的機関や、実在が確認できる弁護士事務所かどうかをしっかり調べることが大切です。
焦りから二次被害に遭わないための冷静な見極め方
お金を失った直後は、どうしても「一刻も早く取り戻したい」という焦りから、都合の良い言葉を信じやすくなってしまいます。
しかし、投資トラブルにおける返金は簡単なことではなく、絶対の保証が存在しないのが現実です。
「簡単に取り戻せる」という甘い話が存在しないことを理解しておくことが、ご自身の身を守る最大の防壁となります。
何か新しい契約や支払いを検討する際は、一度立ち止まり、周囲の信頼できる家族や公的窓口へ相談してください。
トラブルに関するよくある質問(FAQ)
finsetorbit.comなどの投資トラブルに関して、多くの方から寄せられる細かい疑問点についてQ&A形式で回答します。
疑問を一つずつ解消し、適切な判断に役立ててください。
相手に身分証明書を送ってしまいましたが大丈夫でしょうか?
口座開設や本人確認(KYC)の際、運転免許証やパスポートの写真を相手に送信してしまったというご相談は非常に多いです。
送ってしまった画像を完全に消去させることは難しいですが、悪用を防ぐための予防策をとることは可能です。
都道府県の警察本部の相談窓口へ「身分証の画像を送信してしまった」旨を伝え、事前相談として記録を残しておくと安心です。
また、クレジットカード情報なども渡してしまっている場合は、カード会社へ連絡してカードの再発行手続きを行ってください。
振り込んだお金が戻ってくる可能性はどのくらいありますか?
正直に申し上げますと、振り込んだお金が完全に戻ってくる確率は決して高くありません。
相手が海外に拠点を置いていたり、振込先口座からすでに資金が引き出されて残高がなくなっているケースが多いためです。
ただし、「振り込め詐欺救済法」によって相手の口座が速やかに凍結され、残高が残っていた場合は一部が分配金として返還される可能性があります。
「必ず戻る」という過度な期待は持たず、これ以上の損失を出さないことを最優先に考えつつ、できる手続きを進めるという姿勢が現実的です。
家族や職場に知られずに相談することは可能ですか?
警察や消費生活センター、弁護士などの相談窓口は、厳重な守秘義務を負っています。
ご本人の同意なしに相談内容が家族や職場へ漏れ出ることは原則としてありません。
弁護士へ依頼する際も、「郵便物を事務所名なしで郵送してもらう」「連絡は指定した時間帯の携帯電話のみにする」といった個別配慮を依頼することが可能です。
家族に心配をかけたくないという理由で相談を躊躇せず、安心して専門機関へご相談ください。
警察に相談しても「民事不介入」と言われませんか?
確かに、単に「お金を返してくれない」という個人間の金銭トラブルとして捉えられた場合、警察は「民事不介入」として介入を断ることがあります。
しかし、最初から騙す目的で架空の取引サイトを運用していた等、犯罪性(欺罔行為)が明確である場合は刑事事件として扱われます。
警察に相談する際は、単に困っていると伝えるだけでなく、「どのような嘘をつかれて」「どこへ振り込んだか」を示す客観的な証拠(メッセージ履歴や振込明細)を持参することが重要です。
証拠が揃っていれば、警察も相談を受け付けやすくなります。
弁護士に依頼する場合、どのような費用がかかりますか?
弁護士事務所によって費用体系は異なりますが、一般的には以下の費用が発生します。
- 着手金: 結果にかかわらず、調査や交渉を開始するために最初に支払う費用(数万円〜数十万円程度)
- 報酬金: 実際に資金が回収できた場合、その回収額に応じて支払う費用(回収額の20%〜30%程度が相場)
- 実費: 郵送費や交通費などの実費
最近では初回相談を無料で受け付けている法律事務所も増えています。
依頼する前に「自分の被害額で依頼した場合、費用倒れになるリスクはないか」をはっきりと確認することが大切です。
まとめ & 冷静な対応のための確認リスト
ここまでfinsetorbit.comにおけるトラブルの特徴や、出金拒否への適切な対処法について解説してきました。
画面上でどれほど大きな利益が表示されていても、追加の手数料や税金を要求された際に振り込みに応じるのは大変危険です。
失ったお金を取り戻したいという焦る気持ちはとてもよく分かりますが、まずは「これ以上被害を広げない」という冷静な決断が最も大切になります。
最後に、今すぐご自身が確認すべき重要ポイントをチェックリストにまとめました。
| 確認項目 | チェック | 必要なアクション |
|---|---|---|
| 追加送金の停止 | [ ] | 今後のいかなる請求(税金・保証金等)にも一切応じない |
| 証拠の保存 | [ ] | メッセージ履歴、サイト画面、振込明細をスクショで保存する |
| 金融機関への連絡 | [ ] | 振り込んだ銀行やカード会社へ連絡し、口座凍結の相談をする |
| 公的窓口への相談 | [ ] | 警察(#9110)や消費者ホットライン(188)へ事情を伝える |
| 二次被害の防止 | [ ] | 「絶対回収できる」とうたう不審な民間業者に費用を払わない |
finsetorbit.comの画面前で追加入金や決済を迷っているなら、手続きを進める前に一度LINEでご相談ください。
そのページややり取りの不審な点について、客観的な視点でお答えします。
「すでに振り込んでしまったかも…」と不安になっている場合も、一人で抱え込まずに現在の状況を教えてください。
今すぐ取るべき具体的な対応を一緒に整理しましょう。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。