

Invistro(invistro.io)は日本の金融庁に無登録で運営されている海外所在のプラットフォームであり、預けた資金が出金できないという深刻な相談が急増しています。
特に「出金するためには事前に利益の20%を税金として振り込む必要がある」「不正アクセスの疑いを解除するために保証金を支払わなければならない」といった名目で、追加送金を要求される事例が目立ちます。
結論から申し上げますと、正規の金融機関や信頼できる暗号資産取引所において、出金前に現金を追加で振り込ませるような税金・手数料の徴収システムは絶対に存在しません。
相手の指示に従って追加送金を行っても、資金が返金されたり出金制限が解除されたりすることはなく、さらなる金銭的損失を被る危険性が極めて高い状態です。
画面の前で焦りや強い不安を感じているかもしれませんが、まずは追加入金を直ちに停止し、これ以上の送金は絶対に避けてください。
この記事では、ネット上の不透明な案件を調査している検証ブロガーのももが、Invistroの客観的な運営実態、出金できない裏に潜むリスク、そして今すぐ手元で取るべき現実的な対応策をどこよりも詳しく整理してお伝えします。
- Invistro(invistro.io)の運営実態と、金融庁無登録など客観的に確認できる5つのリスク
- 出金時に「税金・保証金」を請求される手口の構造と、追加送金を絶対に避けるべき理由
- 警察や弁護士への相談時に直面しやすいハードルと、リスクなく状況を整理するための具体的な手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

Invistro(インビストロ)の基本概要とネット上の注意喚起状況
まずは、Invistro(インビストロ)がどのような名目で宣伝され、どのような組織形態をとっていると主張しているのか、その基本的なスペックと公的な登録状況から冷静に確認していきましょう。
ネット上での評判や調査データを客観的に並べてみるだけでも、一般的な金融サービスとは大きくかけ離れた不審な実態が浮き彫りになります。
| 調査項目 | 確認された事実・ステータス | 客観的な危険度・懸念点 |
|---|---|---|
| サイト名称 | Invistro(インビストロ / Invistro Ltd) | - |
| 主要ドメイン | invistro.io(派生URLやサブドメインも存在) | 注意 |
| ドメイン開設日 | 取得から1年未満の新興ドメイン | 高リスク |
| サーバー所在地 | 米国および欧州の廉価クラウドサーバーを経由 | 不透明 |
| 日本金融庁登録 | 金融商品取引業者としての登録なし(無登録) | 重大な法令違反リスク |
| 主張する保有ライセンス | コモロ連合モヘリ島(MISA)等のオフショア名義 | 信託保全なし・実効性皆無 |
| 主な勧誘窓口 | SNS(Instagram、X)、マッチングアプリ、LINEグループ | 典型的な誘導パターン |
| 報告されているトラブル | 出金申請の却下、先行納税の要求、アカウント凍結 | 極めて深刻な被害相談多数 |
Invistro(invistro.io)とはどのようなプラットフォームか
Invistroは、主に外国為替証拠金取引(FX)や暗号資産(仮想通貨)のデリバティブ取引を提供していると謳うオンラインプラットフォームです。
パソコンやスマートフォンのブラウザからアクセスできる洗練された会員専用取引画面を用意しており、一見すると世界基準の本格的な海外取引所のようにデザインされています。
英語や日本語に対応したインターフェースを備え、「人工知能(AI)を活用した高勝率のシグナル配信」や「専門トレーダーによる手厚い運用サポート」を強みとして掲げています。
しかし、その運営企業とされる「Invistro Ltd」に関する詳細な法人登記情報は極めて不透明であり、実体のあるオフィス所在地や代表者名は明確に開示されていません。
ウェブサイト上に並べられている取引高やユーザー数などの実績データも、外部の監査機関による客観的な検証が一切入っておらず、単なる自社申告の数値に過ぎない点に注意が必要です。
日本の金融庁における「無登録で金融商品取引業を行う者」の公表状況
海外に拠点を置く事業者であっても、日本国内に居住する一般の消費者に対して金融商品の取引や投資の勧誘を行う場合は、日本の金融商品取引法に基づく登録を受けることが義務付けられています。
金融庁の公式データベースを照合したところ、Invistro(および運営会社とされる組織)は、日本国内において金融商品取引業者としての免許を一切取得していません。
金融庁は公式サイト上で「無登録で金融商品取引業を行う者の名称等について」という警告リストを随時公表し、一般投資家に対して強い注意喚起を継続的に行っています。
金融庁の公式注意喚起
「外国為替証拠金取引等の店頭デリバティブ取引は、金融商品取引法上の登録を受けなければ業として行うことはできません。無登録業者との取引は、トラブルが発生しても適切な救済を受けることが極めて困難ですので、十分ご注意ください。」
出典: 金融庁:無登録で金融商品取引業を行う者の名称等について(2026年確認)
無登録業者を利用してトラブルが生じた場合、日本の法律による投資者保護(分別管理の義務付けや投資者保護基金による補償など)の枠組みが一切適用されません。
これは、プラットフォーム側が資金を持ち逃げしたり出金を一方的に拒否したりしても、国内の行政指導や即時制裁が及ばないことを意味しています。
海外格付け機関やセキュリティ診断ツールによる判定結果
海外の大手ブローカー格付けポータルサイトや、サイバーセキュリティの診断プラットフォームにおいても、Invistroに対する評価は極めて低いスコアにとどまっています。
例えば、世界の金融仲介業者をデータベース化して監視している独立系ブローカー検証サイト「WikiFX」では、Invistroに対して安全性スコアが10点満点中「1点台」という極度の低評価が下されています。
評価の理由として「有効なライセンスの確認がとれない」「運営歴が極めて浅い」「顧客からの出金不能に関する苦情が集中している」という点が明確に挙げられています。
また、セキュリティスキャナーの「Gridinsoft」等でドメイン(invistro.io)を診断した結果でも、信頼度スコアは100点中「30点台」と極めて低く、ブラックリスト警戒フラグが点灯している状況です。
ウェブサイトのSSL証明書自体は暗号化されているものの、背後にあるドメイン登録者の情報はプライバシー保護サービスによって完全に隠蔽されており、誰が責任者であるかを追跡できない設計になっています。
ネット上やSNSで急増している「出金できない」という声の実態
実際にインターネット上の掲示板、Yahoo!知恵袋、X(旧Twitter)などを詳細に調査すると、Invistroに対する不穏な相談が数多く見受けられます。
投稿されている内容の多くは、「画面上では資金が2倍、3倍に増えているのに、全額出金しようとした途端に審査中となったまま動かない」というものです。
さらに深刻なケースでは、カスタマーサポートに問い合わせたところ「マネーロンダリング防止の規約違反が検知されたため、解除のためのデポジットが必要」「利益に対する税金を先に支払わなければ出金手続きが進められない」と返信されたという報告が相次いでいます。
利用者の多くは、最初から怪しいサイトだと疑っていたわけではなく、知人やSNSで知り合った親しい人物から「絶対に儲かる安全なサイト」として勧められて登録したと証言しています。
これらは単発のシステム不具合などではなく、あらかじめ用意された手順に沿って資金の引き出しを阻んでいる構図が見て取れます。
筆者ももの調査検証メモ
私自身がInvistroのドメイン関連データ(WHOIS情報)を追跡調査したところ、ドメインが取得されてから運用が本格化するまでわずか数週間しか経っていないことが判明しました。
信頼できる金融機関であれば、長年の運営実績と厳格なセキュリティ監査の履歴が存在するはずです。
実体の見えない新興ドメインを使って、高利回りの取引を謳いながら短期間で集客している点だけでも、大切なお金を預けるにはあまりにもリスクが高すぎると言わざるを得ません。
なぜ出金できないのか?Invistroに潜む5つの客観的リスク
画面上の数字が増えているにもかかわらず、なぜ現実の銀行口座へ資金を引き出すことができないのでしょうか。
その根本的な原因は、Invistroという仕組みそのものが、一般的な金融機関の常識とは全く異なる構造で運用されている点にあります。
ここでは、客観的な事実に基づいて、Invistroに潜む5つの重大なリスクを順を追って解説します。
リスク1:日本の金融商品取引法に基づく登録が確認できない点
投資や資産運用のサービスを国内で提供する上で、最も基本的かつ絶対的な条件が「金融商品取引法に基づく登録」です。
この登録を受けるためには、数千万円以上の資本金要件、財務諸表の厳格な開示、コンプライアンス体制の整備、そして顧客資産の完全分別管理が法律で義務付けられます。
Invistroはこの登録を一切受けておらず、業務の実態や財務内容について公的な監督を何一つ受けていません。
無登録の状態で営業しているということは、万が一プラットフォーム側が突然閉鎖したり、顧客の預金口座を一方的に消去したりしても、日本の金融当局が業務改善命令や是正措置を下すことができない状態であることを意味します。
法令の監視が一切及ばない環境に資産を置くこと自体が、投資以前の極めて危険な行為であると認識する必要があります。
リスク2:オフショア(コモロ連合など)ライセンスの実態と規制の実効性
Invistro側の説明や一部の紹介記事では、「海外の公的機関から国際ライセンスを取得しているため安全である」と宣伝されていることがあります。
その根拠としてよく引き合いに出されるのが、アフリカ沖合の島国である「コモロ連合(モヘリ島・MISA)」などのオフショア金融ライセンスです。
しかし、国際的な金融業界において、こうした極小国のオフショアライセンスは「ペーパーライセンス」と呼ばれることが多く、実質的な規制監督能力をほとんど持ち合わせていません。
英国のFCAや日本の金融庁のような厳格な現地監査や資産保護の仕組みは存在せず、わずかな手数料を支払えば書類審査だけで取得できるケースが一般的です。
トラブルが発生した際に、コモロ連合の規制機関が日本の一般利用者のために現地調査を行ったり、返金に向けた仲介を行ってくれたりすることは現実的に期待できません。
リスク3:運営会社の実態・企業情報開示の不透明さ
金融商品取引を扱う事業者は、金融商品取引法や関連法令に基づき、運営責任者名、実在する本拠地住所、苦情・問い合わせ窓口などの正確な開示が不可欠です。
Invistroのウェブサイトを確認すると、記載されている住所は実体のないレンタルオフィスやバーチャルオフィス、あるいは実在しない海外の番地である可能性が極めて濃厚です。
問い合わせ窓口として用意されているのは、サイト内のWEBチャットや匿名のメールフォーム、あるいはLINEアカウントのみに限定されています。
電話による問い合わせ窓口は一切用意されておらず、運営者と直接肉声で会話を交わす手段は完全に遮断されています。
相手がどこの国の誰であるかも分からない状態では、約束が反故にされたとしても、郵便物を送達することすら不可能な状態に陥ってしまいます。
リスク4:外部市場に注文を通していない独自の取引システム(画面上の数値操作疑惑)
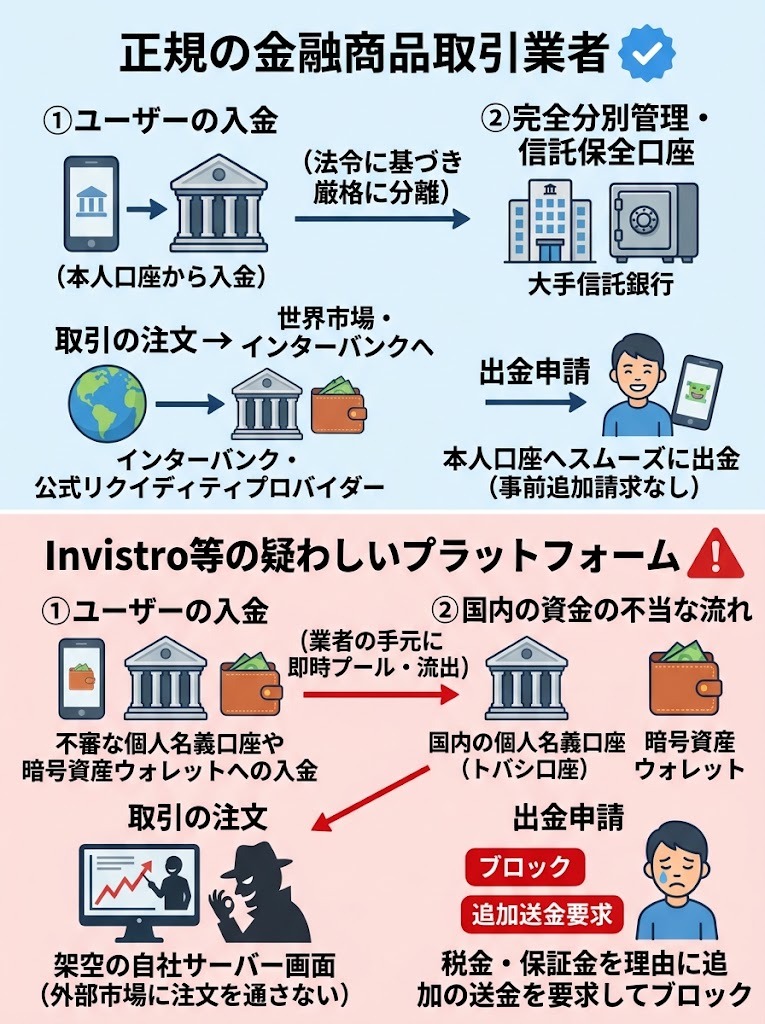
正規のFX業者や証券会社であれば、顧客が出した買いや売りの注文は、インターバンク市場や大手の流動性供給元(リクイディティプロバイダー)へ実際に流されます。
しかし、Invistroのような不透明なプラットフォームでは、いわゆる「完全なB-Book運用」あるいは「社内サーバー上だけで動く架空のデモシステム」が使われている疑いが強く持たれています。
つまり、画面上に表示されているローソク足チャートや急激に増えていく利益の数字は、外部市場と一切連動しておらず、管理者が裏側のコントロールパネルから数値を書き換えているに過ぎない可能性が高いのです。
「預けた10万円が1週間で100万円になった」という劇的な成功体験は、利用者に「もっと大金を入金すれば何千万円も儲かる」と錯覚させるために意図的につくられた演出に過ぎません。
最初から現実の市場で利益が発生していないため、利用者がその架空の利益を引き出そうとした瞬間に、プラットフォーム側は出金を拒むしかなくなるのです。
リスク5:入金先が毎回異なる「日本国内の個人名義口座」である点
Invistroを利用した方々から寄せられる相談の中で、最も決定的な違和感として挙げられるのが「資金の入金先」です。
国際的な正規取引所への入金であれば、通常は会社名義の法人口座、あるいは利用者に個別割り当てされた専用の信託保全口座へ送金します。
しかし、Invistroでは、入金を申請するたびに「指定の振込先」として全く関係のない日本人の個人名義口座がLINEやメールで案内されます。
「田中〇〇」「佐藤△△」といった見知らぬ個人名義の口座へ振り込ませる理由は、正規の法人銀行口座を開設・維持できないため、不正に売買された「トバシ口座(他人名義の銀行口座)」を使い回しているからです。
金融機関に発覚して口座が凍結されるたびに別の個人名義口座へと変更されるため、「毎回振込先が変わる」という異常な運用が平然と行われています。
この事実ひとつをとっても、健全な金融事業者としての体をなしていないことは火を見るより明らかです。
Invistroへの誘導から出金拒否に至るまでの典型的な手口
Invistroに資金を入れてしまった方々の多くは、最初から自分から検索してこのサイトにたどり着いたわけではありません。
巧妙に仕組まれた人間関係の構築や、SNSを通じた誘導のプロセスを経て、自然と入金させられる罠にはまっています。
ここでは、接触から出金拒否に至るまでの典型的なタイムラインを整理します。
ご自身の置かれている状況と照らし合わせてみてください。
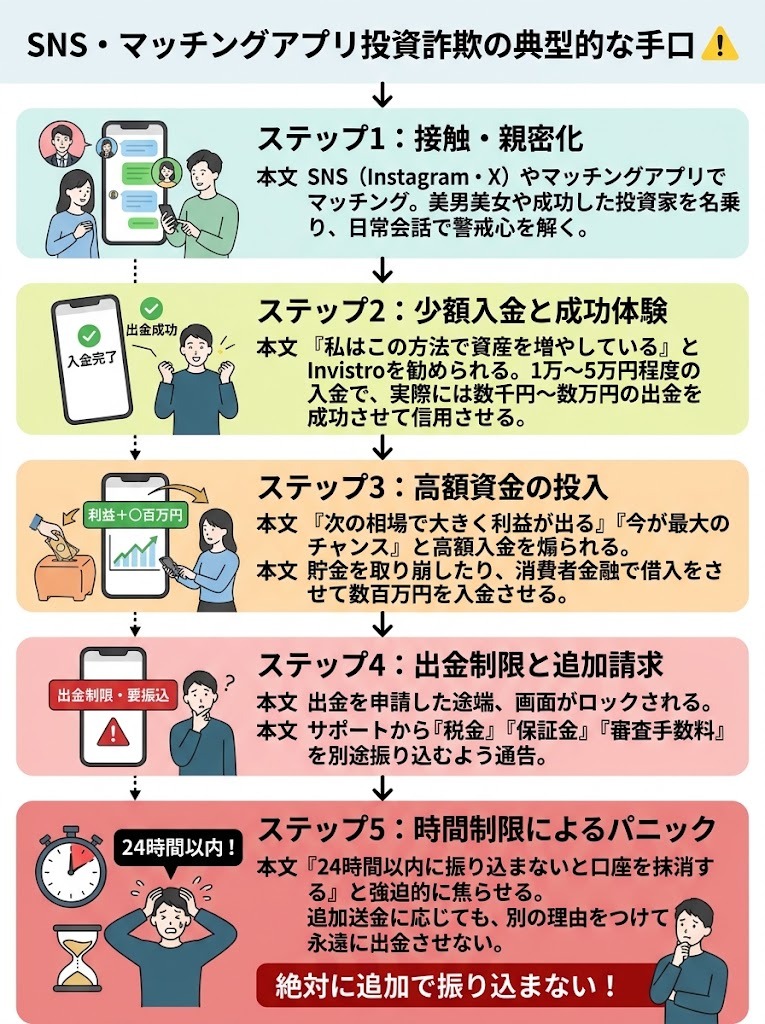
ステップ1:SNSやマッチングアプリを通じた親密化と自然な投資の話題
手口の起点の多くは、Tinder、Pairs、Omiaiなどのマッチングアプリや、Instagram、XといったSNSのダイレクトメッセージ(DM)です。
相手は端正な容姿の写真(アジア系外国人女性や裕福な実業家を装うことが多い)をプロフィールに設定し、最初は恋愛感情や好意を匂わせながら日常の雑談を重ねてきます。
数日から数週間にわたって小まめにやり取りを続け、読者側のプライベートな悩みや仕事の愚痴に親身に耳を傾けることで、強固な信頼関係を築き上げます。
その会話の中で、「将来の二人の生活のために資産を作ろう」「叔父が金融業界の重鎮で、特別な市場シグナルを教えてもらっている」といった形で、極めて自然に投資の話題が差し挟まれます。
投資の知識があまりない読者であっても、「この人が親切に教えてくれるなら大丈夫だろう」と警戒心を解いてしまいます。
ステップ2:少額入金での「出金成功体験」による心理的な信頼の獲得
案内された通りにInvistroのアカウントを作成すると、相手はまず「お試しとして5万円だけ入金してみよう」と少額の取引を提案してきます。
指示通りに操作を行うと、画面上ですぐに数千円から数万円の利益が表示されます。
そして極めて重要なポイントとして、この初期段階では、読者が申請した出金が実際に自分の銀行口座へ正常に振り込まれます。
この「本当にお金を引き出せた」という体験こそが、相手が仕掛ける最大の心理的トラップです。
利用者は「怪しいサイトではなく、本当にお金が増えて戻ってくる本物のプラットフォームだ」と完全に信じ込んでしまい、これ以降の心理的ハードルが一気に崩れ去ってしまいます。
ステップ3:架空の利益画面を見せた上での高額入金への誘導
信用を完全に勝ち取った相手は、ここから一気に攻勢を強めてきます。
「来週、年に数回しかない特別な取引イベントがある」「資金を300万円まで増やせば、数千万円の大きな利益を狙える」などと語り、まとまった資金の投入を強く勧めてきます。
「手元にそんな余剰資金はない」と断ろうとしても、「定期預金を解約すればいい」「カードローンや消費者金融で一時的に借りても、利益ですぐに全額返済できる」と執拗に説得されます。
相手への信頼や「もっと資産を増やしたい」という期待から、多くの人が預貯金の全額や借入金を注ぎ込んでしまいます。
入金された資金はInvistroの取引画面に反映され、画面上では数百万円、数千万円という莫大な利益が上がっているように表示されます。
ステップ4:出金申請時の「不正取引の疑い」や「口座凍結」の通告
十分に資金を増やしたと感じた読者が、利益を確定させて現実の銀行口座へ出金しようと申請ボタンを押した瞬間から、状況は一変します。
数日待っても指定口座に着金することはなく、マイページ上に「出金審査中」あるいは「取引制限」のエラーが表示されます。
サポートデスクに問い合わせを行うと、これまでの親切な対応とは打って変わり、冷淡な文面で以下のような通告が届きます。
「システムによって不正なシグナル取引の疑いが検知されました。不正利用ではないことを証明するため、アカウント残高の20%に相当する保証金を別途預託してください。」
「日本の税法および国際基準に基づき、発生した利益に対して20.315%の所得税を事前に納付しなければ、出金手続きを完了させることはできません。」
理由は何であれ、共通しているのは「出金したければ、今すぐ別の現金を用立てて振り込め」という要求です。
ステップ5:「24時間以内に支払わなければ没収」という時間制限による焦りの誘発
読者が「なぜ残高から差し引いてくれないのか」「そんな大金は払えない」と躊躇していると、相手は時間的な制限を設けて強迫的なプレッシャーをかけてきます。
「マネーロンダリング防止の国際規約により、24時間以内(あるいは48時間以内)に保証金が確認できない場合、アカウントは永久に凍結され、残高は全額没収されます。」
「今すぐ振り込めば、保証金と利益を合わせた全額が即座にお客様の口座へ着金します。」
これまで親切に接してくれていた紹介者も、「私も資金を工面して手伝うから、あなたも残りの分を何とかして」「ここで諦めたら今までの努力が全部無駄になってしまう」と、激しい勢いで追加入金を迫ってきます。
眠れないほどのパニックに陥った読者は、「ここで払わなければ全てを失ってしまう」という恐怖に駆られ、冷静な判断力を奪われてしまいます。
読者からの相談事例(40代男性・会社員)
最初の10万円が画面上で150万円になり、相手の指示通りに動かしていたら最終的に合計300万円を入金していました。 子どもの教育資金も含まれていたため、一度全額を出金しようと申請したところ、サポートから『税金とシステム保証金として60万円を24時間以内に別口座へ振り込まなければ、口座を強制解約する』と言われました。 相手の女性からも『早く払わないと大変なことになる』とLINEが連打され、恐怖で手が震えて夜も全く眠れません……
【今すぐ確認】追加振込の画面の前で手が震えている方へ
「指定された期日までに支払わなければ、これまでの資金が全額失われてしまう」と警告されると、パニックになって画面の前で身動きが取れなくなるのは当然のことです。
ですが、焦って指定された個人口座への追加送金ボタンを押してしまう前に、どうか一度深呼吸をして立ち止まってください。
相手が主張している「税金の前払い」や「凍結解除のための保証金」は、正規の金融取引の世界では絶対に存在しない架空の口実です。
もものLINE相談では、費用は一切かかりませんし、匿名でどのような些細な状況でもお話ししていただけます。
相手から送られてきた振込指示のメッセージや、取引画面のスクリーンショットをそのまま送っていただければ、これまで蓄積してきた検証データと照らし合わせて客観的な注意点をお伝えします。
大切なお金を追加で失ってしまう前に、まずは一人で抱え込まずに現状を教えてください。
「税金や保証金を前払いすれば出金できる」は本当か?追加送金が危険な理由
現在、相手から「税金を払えば出金できる」「保証金を入れれば全額戻る」と言われて、追加の資金を工面しようとしているなら、その行動を今すぐ思いとどまってください。
ここでは、なぜその要求に応じてはいけないのか、税制の仕組みと実際の被害実態から客観的な理由を説明します。
| 比較項目 | 正規の金融機関・取引所 | Invistro等の疑わしいプラットフォーム |
|---|---|---|
| 利益に対する税金 | 顧客自身が確定申告を行うか、口座残高から源泉徴収される | 「出金前に別送金で税金を先払いしろ」と現金を要求 |
| 出金手数料の徴収方法 | 出金する口座残高から自動的に数十円〜数千円が差し引かれる | 「残高からは引けないので、手数料を別途振り込め」と要求 |
| 不正疑い発生時の対応 | 本人確認書類の再提出などを求め、追加送金は絶対に要求しない | 「保証金(デポジット)を口座に振り込まないと凍結」と脅迫 |
| 振込先の宛名 | 事業者の正式な自社法人口座 | 毎回異なる日本人の個人名義口座 |
| 追加入金後の結果 | 通常の手続きを経て無事に出金完了 | 別の理由(システムエラー等)をつけられ更なる送金を要求 |
正規の金融機関において「出金前の税金前払い」が存在しない理由
日本の税法および国際的な金融取引の原則において、投資で得た利益に対する税金(申告分離課税や源泉徴収など)の徴収プロセスは厳格に定められています。
国内の特定口座(源泉徴収あり)であれば、利益が確定した時点で口座残高の中から税額分が自動的に天引きされて国税庁へ納付されます。
また、一般口座や海外取引所での取引であれば、年間を通じて得た利益を翌年の2月16日から3月15日の間に利用者自身が居住地の税務署へ確定申告を行い、自ら所得税を納めます。
取引所側が「税務署の代わりに税金を預かる」という名目で、顧客に対して出金前に現金を外部から別途振り込ませるような法制度は、日本の税法上どこを探しても絶対に存在しません。
ましてや、税金の振込先が国税庁や公式な税務署の口座ではなく、一般の民間銀行の「個人名義口座」であること自体が、税法上あり得ない完全な破綻を意味しています。
「保証金」「マネーロンダリング防止審査」名目で要求される請求の共通点
相手が追加の送金を迫る際によく使うもう一つの口実が、「国際的なアンチ・マネーロンダリング(AML)規約に基づく監査保証金」という言葉です。
「短期間に急激な利益が出たため、国際金融組織から不正取引の疑いがかけられた」「口座が不正でないことを証明するために、残高と同額のデポジットを入れる必要がある」などと、それらしい専門用語を並べ立ててきます。
しかし、正規の金融機関で不正利用の疑いが生じた場合に行われるのは、取引履歴の内部調査、本人確認書類(身元証明書や現住所確認書類)の再提出、あるいは資金の出所に関する証明書の提出です。
「現金を振り込めば不正の疑いが晴れる」などという金融監査のルールは世界中のどこにも存在しません。
お金を支払うことで不正の嫌疑が解除されるという論理そのものが、金融犯罪防止の観点から完全に矛盾しているのです。
過去の事例において追加送金後に資金が引き出せた実例が確認できない事実
当ブログや各種の被害報告データベースにおいて、同様の架空取引所で「要求された税金や保証金を振り込んだ結果、無事に資金が戻ってきた」という実例はただの1件も確認されていません。
読者が必死の思いで借金をして60万円を振り込んだとしても、相手から返ってくるのは「送金が完了しました」という連絡ではありません。
「システムのエラーにより送金識別コードの入力が漏れていたため、再度同額の送金が必要になった」
「海外送金の送金枠がオーバーしたため、送金保険料としてさらに100万円が必要になった」
このように、一度要求に応じてしまうと、相手は「この利用者は言えばお金を出す」と判断し、次々と新しい理由を作り出してさらに巨額の送金を要求してきます。
どれだけ要求に応じ続けても、ゴールポストが後ろへ下がり続けるだけで、お金が戻ってくる日は永遠に訪れません。
一度でも追加送金に応じると別の名目で請求が続く「二次被害」のリスク
追加送金に応じることの最大の危険性は、最初の投資元本だけでなく、その後の「取り返したい」という一心で工面した借入金までもが全て奪われてしまう点にあります。
この手口を動かしている組織は、利用者が金銭的に完全に限界を迎え、どこからもお金を借りられなくなる最後の最後まで搾り取り続けます。
そして、利用者が「これ以上は1円も払えない」と拒絶した途端、それまでの親身な態度は消え去り、メッセージが途絶えてアカウントごと連絡がつかなくなります。
「あと少し払えば全額戻ってくるかもしれない」という心理は、これまでに支払ったお金を無駄にしたくないという「埋没費用(サンクコスト)への執着」を利用した悪質な心理誘導です。
追加の支払いを今すぐ断ち切ることだけが、これ以上の金銭的破滅を食い止める唯一の防壁となります。
筆者ももの調査検証メモ
過去に私が検証した別の海外取引所トラブルでも、「出金のための先行納税」として100万円を振り込んでしまった相談者様がいらっしゃいました。
その方は振込後、サポートから「送金コードに誤りがあったため、マネーロンダリング防止組織に資金が保留された。解除のために追加で150万円の保証金を振り込んでほしい」と連絡を受けました。
相手は「これを払えば250万円も全額戻る」と断言していましたが、これは典型的な二次搾取のパターンです。
相手がどれほど「絶対にこれで最後だ」「全額返金される」と約束してきても、追加送金には1円たりとも応じてはいけません。
Invistroに入金してしまった場合の緊急初期対応
すでにInvistroに資金を入金してしまい、出金拒否のトラブルに直面している場合、パニックになって不用意な行動をとると、事態をさらに悪化させてしまう恐れがあります。
被害を最小限に食い止め、今後の対応を有利に進めるために、今すぐ取るべき緊急アクションを順に確認していきましょう。
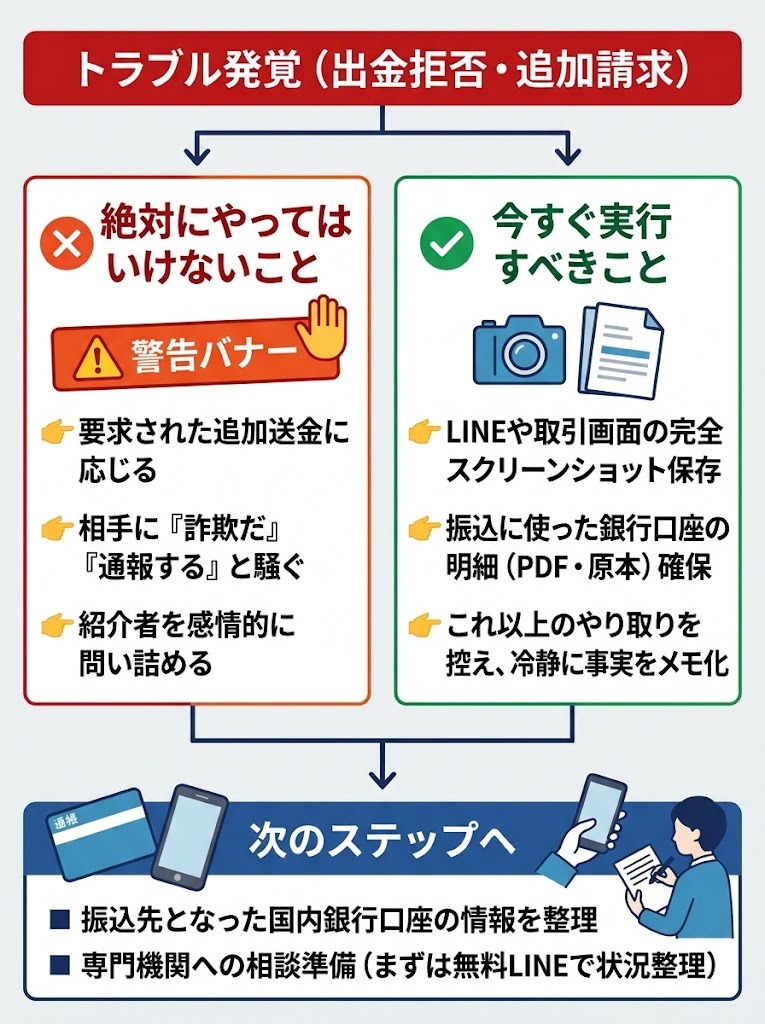
【厳禁】相手から要求された追加送金・振込には一切応じない
最も大切で、何があっても守らなければならない鉄則は、「相手から要求された追加の金銭を1円たりとも振り込まないこと」です。
相手は「今日中に支払わなければ法的措置をとる」「口座残高を全額国庫に没収させる」などと、恐怖心を煽る言葉を並べ立ててきます。
しかし、前述の通り、相手は日本国内で無登録の営業を行っている組織であり、法的に正当な理由であなたを訴えたり、財産を差し押さえたりする権限など最初から一切持っていません。
「支払わなければ大変なことになる」という脅し文句は、読者の冷静な思考を奪って金銭を振り込ませるためだけの、根拠のないハッタリに過ぎません。
どのようなペナルティをちらつかされても、毅然とした態度で追加送金を完全に拒絶してください。
相手に「詐欺だと気づいた」「警察に通報する」と伝えてはいけない理由
怒りや悔しさのあまり、紹介者やサポート窓口に対して「お前たちの手口は全部わかっている」「警察に通報して訴えてやる」とメッセージを送りたくなるかもしれません。
しかし、その感情を相手に直接ぶつけることは、絶対に避けてください。
相手は自分たちの行為が法に触れるものであることを最初から自覚して組織的に動いています。
「警察に言う」と伝えた瞬間に、相手は証拠の隠蔽に走り、LINEのアカウントを即座にブロック・削除し、Invistroのマイページへのアクセスを完全に遮断してしまいます。
やり取りの履歴や取引画面が消されてしまうと、後から公的機関や専門窓口に相談しようとしても、手元に客観的な証拠が何も残らないという最悪の状況に陥ってしまいます。
相手には疑っていることを悟らせず、表面上は「家族と相談して工面を考えている」などと言葉を濁しながら、裏で静かに証拠の収集を進めるのが賢明な対応です。
クレジットカード決済や暗号資産送金を行った場合の緊急連絡先
資金の入金方法として、銀行振込ではなくクレジットカードや暗号資産取引所を利用した場合は、直ちに専門の初動対応が必要です。
もしクレジットカード番号をInvistroのサイト上で直接入力して決済してしまった場合は、今すぐカード会社の紛失・盗難デスクへ電話をかけてください。
「不審な海外サイトでカード情報を入力してしまったため、カードを即時利用停止し、不正利用調査(チャージバック申請)の相談に乗ってほしい」と伝えます。
カードを止めなければ、後日勝手に高額な決済が連続して行われるリスクがあります。
一方、国内の暗号資産取引所(bitFlyer、Coincheck、GMOコインなど)から相手の外部ウォレットアドレスへ暗号資産を送金してしまった場合は、ブロックチェーンの特性上、一度承認されたトランザクションを取り消すことはシステム的に不可能です。
ただし、送金元の取引所に対して「詐欺被害のアドレスへ送金してしまった」と報告を入れることで、該当ウォレットが不正アドレスとしてマークされ、追跡調査の手がかりになることがあります。
振込先となった国内銀行口座の凍結要請を視野に入れた行動
銀行振込で指定された「日本人の個人名義口座」へ入金してしまった場合は、その口座が犯罪に利用されている可能性が極めて濃厚です。
日本には「犯罪利用預金口座等に係る資金による被害回復給付金の支払等に関する法律(いわゆる振り込め詐欺救済法)」が存在します。
この法律に基づき、警察や金融機関に被害申告を行うことで、犯罪に悪用された銀行口座を即座に利用停止(口座凍結)させることが可能です。
もし口座が凍結された時点で口座内に一定額以上の残高(法令上1,000円以上)が残っていれば、残余金から被害額に応じた給付金が分配・返還される公的な手続き(振り込め詐欺救済法に基づく分配)へ進む道が残されています。
相手組織は振り込まれた現金を数時間から数日のうちに別の口座へ分散送金したり、現金自動預払機(ATM)から引き出したりして逃走を図ります。
そのため、送金先の金融機関名、支店名、口座種別、口座番号、口座名義人の情報を1分でも早く整理し、迅速に凍結手続きへと繋げるスピードが極めて重要になります。
警察や弁護士への相談手順と知っておくべき現実的なハードル
トラブルに巻き込まれた際、「すぐに警察へ行くべきか」「弁護士に頼むべきか」と思い悩む方は非常に多くいらっしゃいます。
しかし、現実には多くの被害者が、これらの窓口へ行くことを躊躇し、結果として貴重な初動の時間を失ってしまっています。
ここでは、各相談機関が持つ本来の役割と、実際に相談しようとした際に直面する「現実の壁」を包み隠さずお伝えします。
| 相談機関 | 主な目的・期待できる対応 | 相談時の現実的なハードル・注意点 | 相談費用 |
|---|---|---|---|
| 警察(警察署・#9110) | 犯罪捜査、被疑者の検挙、口座凍結の契機 | 「民事不介入」と判断されると被害届を受理してもらえない | 無料 |
| 弁護士(法律事務所) | 相手への返金請求交渉、口座凍結、法的救済 | 着手金が高額(数十万円〜)。回収可能性が低いと断られることも | 相談無料〜有料(着手金別途) |
| 消費生活センター(188) | トラブル解決のための助言、あっせん | 相手が海外無登録業者・身元不明の場合は強制力を持たない | 無料 |
| 個人ブロガー(もものLINE) | 状況の客観的整理、初動の確認、不安の解消 | 法的代理人としての交渉や返金代行は行えない | 完全無料 |
警察への相談:被害届の提出要件と「民事不介入」という現実の壁
警察は犯罪を取り締まる公的機関であり、悪質な手口を社会から排除するために欠かせない存在です。
しかし、個人の投資トラブルに関して警察署(生活安全課やサイバー犯罪対策課)へ足を運んだとしても、必ずしもすぐに警察が動いてくれるとは限りません。
警察には「民事不介入の原則」という大原則があり、「単なる投資の失敗や、利用規約を巡る金銭トラブル」と判断された場合、刑事事件としての捜査に着手することが法律上できないためです。
警察に正式な「被害届」を受理してもらうためには、相手が最初から騙す目的で虚偽の事実を伝えていたという明確な証拠(欺罔行為の証明)を、相談者側が論理的に提示しなければなりません。
手元に十分な証拠がないまま駆け込んでも、「単なる投資のトラブルですので、まずは当事者同士で話し合うか、弁護士にご相談ください」と門前払いに近い形で返されてしまうケースが後を絶ちません。
また、仮に警察が捜査に乗り出して犯人を逮捕してくれたとしても、警察は「犯人を処罰する機関」であって「奪われたお金を取り返してくれる機関」ではないため、返金手続きそのものを警察が代行してくれるわけではない点も知っておく必要があります。
弁護士への相談:着手金の相場と相手が海外・匿名の場合の回収リスク
民事上の返金請求交渉や、法的な口座凍結手続きを専門的に扱える唯一の国家資格者が弁護士です。
弁護士会照会(弁護士法第23条照会)という権限を利用すれば、振込先の銀行口座の名義人の住所や電話番号を特定し、法的措置を講じることが可能です。
しかし、弁護士へ依頼する際にも非常に高い現実的なハードルが存在します。
まず挙げられるのが、「高額な着手金」です。
投資トラブルの回収実績を謳う法律事務所の多くは、依頼する段階で数十万円単位の着手金(固定費用)を求めてきます。
もし相手の口座がすでに空になっており、実体のない海外ペーパーカンパニーで連絡先も偽物だった場合、裁判で勝訴判決を取ったとしても現実にはお金を回収することができません。
その結果、「騙し取られた300万円が戻らないばかりか、弁護士への着手金50万円が追加の赤字になってしまった」という二次的な金銭損失を抱えてしまうリスクが常に付きまといます。
インターネット上で「どんな詐欺でも100%返金させます」と過大広告を出している一部の法律事務所に対しても、慎重な見極めが求められます。
消費者ホットライン(188):助言機関としての位置づけと限界
局番なしの「188」にかけると繋がる全国の消費生活センターは、悪質な商法や契約トラブルに悩む国民のための非常に頼もしい無料相談窓口です。
消費生活相談員が親身に話を聞いてくれ、今後の身の振り方や関連する公的窓口のアドバイスを提示してくれます。
しかし、消費生活センターの権限はあくまで「当事者間の自主的な交渉のお手伝い(あっせん)」にとどまります。
国内の実在する企業との契約トラブルであれば、センターからの連絡によって返金や解約がスムーズに進むことも多いですが、Invistroのような海外の身元不明サイトに対しては、センターからの連絡自体が届かないことがほとんどです。
行政指導や強制捜査の権限は持っていないため、決定的な解決策をその場で出してもらうことは難しいというのが現実です。
なぜ多くの被害者が「いきなり公的機関や専門窓口へ行くこと」を躊躇してしまうのか
出金拒否に直面した方が警察や弁護士へすぐに行けない最大の理由は、制度上の問題以上に、「相談者自身の心理的な葛藤」にあります。
「まだ相手の女性を信じたい気持ちがどこかにあり、詐欺だと確定させるのが怖い」
「警察に行って『そんな甘い話に乗る方が悪い』と怒られたり、呆れられたりしたらどうしよう」
「弁護士に相談したら、断れない空気になって高額な契約を結ばされるのではないか」
「家に警察や法律事務所からの封筒が届いて、妻や家族に秘密にしていた大金の損失がバレてしまうのではないか」
こうした羞恥心、罪悪感、そして未知の専門機関に対する恐怖心が幾重にも重なり合い、結果として誰にも相談できないまま、一人で夜遅くまでスマホを握りしめて悩み続けてしまうのです。
この心理状態こそが、相手組織が最も期待している「被害者の孤立」そのものです。
【本格的な相談の前に】まずはリスクのない場所で状況を整理しませんか?
警察や弁護士に相談すべきだと頭では理解していても、「まだ詐欺と決まったわけじゃないのに警察へ行っていいのか」「弁護士に高額な着手金を請求されたらどうしよう」と身構えてしまうのは、決して恥ずかしいことではありません。
ご家族や職場に知られてしまうのではないかという恐怖や、「自分の不注意だったのではないか」という自責の念から、足がすくんでしまうのは当たり前の心理です。
ですから、いきなり敷居の高い専門機関へ飛び込む必要はありません。
もものLINEであれば、費用は最初から最後まで一切かかりませんし、身元を明かす必要もありません。
「まだ迷っている段階のお気持ち」や「誰にも言えない愚痴や不安」も含めて、どのような初歩的な内容でも気兼ねなくお話ししていただけます。
本格的な法的機関へ足を運ぶべきかどうかを判断するためにも、まずは手元にあるやり取りの履歴を一緒に見ながら、「今何が起きていて、手元にどんな証拠があるのか」を落ち着いて整理してみませんか?
相談時に備えて今すぐスマホで行うべき「証拠保全」の手順
将来的に警察へ被害相談を行う場合でも、弁護士を通じて口座凍結を検討する場合でも、あるいは状況を客観的に整理する場合でも、「客観的な証拠が手元にどれだけ揃っているか」が全ての鍵を握ります。
相手は都合が悪くなると、予告なくLINEのアカウントを削除したり、会員サイトを閉鎖したりして逃走します。
スマートフォンを操作して、今この瞬間に手元で確保しておくべき必須の証拠と保存手順をまとめました。
| 証拠の項目 | 具体的に保存すべき内容 | 推奨される保存形式 |
|---|---|---|
| メッセージ履歴 | 勧誘開始から現在までの全てのトーク内容、相手のプロフィール | スクリーンショット(全体)、トーク履歴のテキストファイル書き出し |
| プラットフォーム画面 | Invistro内の口座残高、入出金履歴、取引履歴、出金拒否の警告文 | スマートフォンの画面キャプチャ、URLバーが含まれたスクリーンショット |
| 振込・送金記録 | 銀行の送金明細書、ネットバンキングの振込完了画面 | 紙の明細書原本、電子明細のPDF保存(振込日時・口座番号・名義人必須) |
| 相手の情報 | 相手から提示された顔写真、身分証明書画像、紹介されたURL | 画像の原本保存、Webページのブックマークおよび画面保存 |
LINEやSNSのトーク履歴(相手がアカウントを消す前の画面キャプチャとテキスト保存)
相手とのやり取りを行っているLINEやSNSのメッセージは、最も重要な証拠の塊です。
「確実に利益が出る」「絶対に損はさせない」「この取引所は安全だ」といった勧誘文句や、出金時に追加の現金を要求してきたメッセージの文面は、すべて法的な証拠になり得ます。
保存する際は、画面の一部だけでなく、「相手の表示名」「日付と時間」「前後の文脈」が途切れなくわかるように、スマートフォンのスクリーンショットを上から下まで連続して撮影してください。
さらに、LINEの場合はトーク画面右上のメニュー(三本線)から「その他」>「トーク履歴を送信」を選択し、テキスト形式(.txt)で全履歴を自分のメールアドレス宛てにバックアップ保存しておきましょう。
テキスト形式だけでなくスクリーンショット画像も併せて残しておくことで、改ざんを疑われない強固な証拠になります。
Invistro内の取引履歴・口座残高・出金申請画面の保存
Invistroのマイページにまだログインできる状態であれば、サイト内のあらゆる情報を直ちに画像として保存してください。
具体的には、以下の画面を確実にキャプチャします。
- 口座サマリー画面: 会員ID、登録メールアドレス、現在の総残高が表示されている画面
- 入金履歴画面: これまでに入金した日時、金額、反映ステータスが一覧で確認できる画面
- 出金申請画面: 出金を申請した日時、金額、そして「審査中」「凍結」「エラー」等のステータスが表示されている画面
- 取引履歴(トレード履歴): どのような通貨ペアで取引が行われ、画面上でどのような架空の利益が発生していたかを示すログ
- サイト内のお知らせ・チャット履歴: サポートデスクから送られてきた「税金の納付が必要です」「保証金を支払ってください」というメッセージ画面
画面を撮影する際は、ブラウザ上部のURL(invistro.io/...など)がしっかりと写り込むように保存することが極めて重要です。
銀行振込明細・ネットバンキングの送金記録(振込先名義・口座番号・日時の確保)
指定された個人名義口座へお金を振り込んだ際の明細は、資金の流れを証明するための最も法的に強い客観証拠です。
ATMから現金やカードで振り込んだ場合は、発券された「紙の振込明細書(利用明細票)」を絶対に捨てずに、原本をそのまま大切に保管してください。
感熱紙の明細書は時間の経過とともに文字が消えてしまうリスクがあるため、スマートフォンのカメラで四隅が入るように鮮明に撮影しておくことも忘れないでください。
ネットバンキングから送金した場合は、アプリやWEBサイトの入出金明細画面から、該当する取引の「電子明細書(PDF形式)」をダウンロードして保存します。
明細書の中に「振込実行日時」「送金元口座」「送金先金融機関名・支店名」「送金先口座番号」「受取人名義」「振込金額」の全項目が記載されていることを必ず確認してください。
相手から提示された身分証の画像や紹介URLなどの付帯情報の記録
メッセージのやり取りの中で、相手が自分を信用させるために送ってきた写真や付帯情報もすべて保存対象です。
「これが私のパスポートです」「社員証です」として提示された身分証明書の画像や、相手が送ってきた本人の顔写真、豪奢な生活を見せつける写真なども漏れなく保存してください。
(※これらの身分証は、実在する第三者のものが盗用されているケースが大半ですが、「相手が虚偽の身分を騙っていた証拠」として極めて重要になります。)
また、相手から「ここから登録して」と送られてきたInvistroの登録用紹介リンク(招待コードやリファラルパラメータが付与されたURL)も、テキストとしてコピーしてメモ帳等に残しておきましょう。
これらの情報が揃っていればいるほど、後から公的機関や専門窓口に相談した際の状況把握が格段にスムーズになります。
読者から寄せられた相談事例と検証結果(年代・手口別)
当ブログには、Invistroをはじめとする不審な海外取引所や副業投資案件に関して、日々多くの読者から切実な相談が寄せられています。
実際にどのような手口で勧誘され、どのような結末に至ったのか、年代別の代表的な相談事例をご紹介します。
客観的な事例を知ることで、「自分だけが騙されたわけではない」「組織的に仕組まれた罠だったのだ」という事実を冷静に受け止めていただけるはずです。
| 事例 | 相談者属性 | 最初のアプローチ | 提示された甘い言葉 | 最終的なトラブル内容 |
|---|---|---|---|---|
| 事例1 | 40代男性(既婚・会社員) | マッチングアプリ | 「将来のために二人で資産運用をしよう」 | 出金時に60万円の先行納税を要求され口座凍結 |
| 事例2 | 50代女性(主婦) | 著名人投資広告(Facebook) | 「AI自動売買で月利30%の確実な利益」 | 利益の出金に数百万円のマネロン保証金を請求 |
| 事例3 | 20代男性(フリーター) | X(旧Twitter)の副業募集 | 「動画を見るだけのタスク副業で日払い」 | 暗号資産口座へ誘導され高額な初期費用を失う |
事例1:【40代男性】マッチングアプリで親密になった相手から案内されたケース
都内のメーカーで営業職を務める40代の男性Aさんは、マッチングアプリを通じて知り合った「香港出身の女性実業家」を名乗る人物から連絡を受けました。
日々の丁寧なやり取りを通じて親密になり、将来の生活設計について語り合う中で、「自分は叔父の特別な為替情報をもとにInvistroで手堅く利益を出している」と教えられました。
最初は半信半疑で10万円を入金したところ、数日で1万5,000円の利益が出て、実際に自分の銀行口座へ出金することができました。
すっかり信用したAさんは、老後の蓄えや教育資金から合計300万円を同サイトへ入金しました。
画面上では残高が800万円近くまで膨れ上がりましたが、全額を出金しようとした途端、カスタマーサポートから「利益に対する税金として60万円を24時間以内に別送金しなければ口座を凍結する」と通告されました。
相手の女性からも「早く払わないと資金が没収される」と激しく急かされ、パニックになって当ブログへご相談をいただきました。
40代男性からの相談メッセージ
出金できないとわかった瞬間、血の気が引いて家族の顔を見ることもできませんでした……
事例2:【50代女性】「著名人の投資グループ」を名乗るLINEから誘導されたケース
地方在住の50代主婦Bさんは、SNS上のタイムラインに流れてきた「有名実業家が教える無料の投資勉強会」というバナー広告をタップし、案内されたLINEグループに参加しました。
グループ内には数十人のメンバーがおり、「先生の指示通りに取引したら数百万円儲かった」「今週も全員が利益を出せた」といった感謝のメッセージと取引履歴の画像が毎日のように飛び交っていました。
(※実際には、グループ内の参加者のほとんどはサクラのアカウントです。)
グループのアシスタントを名乗る人物から個別に連絡があり、「一般の取引所よりも手数料が安く、独自の高勝率AIツールが使える」としてInvistroの口座開設を案内されました。
退職金の一部から200万円を入金し、画面上では順調に利益が増えているように見えましたが、出金を申し出たところ「不正な自動売買ツール利用の疑いがあるため、資金洗浄防止の保証金として100万円を預託せよ」と要求されました。
不審に思ってグループの仲間に相談しようとしたところ、LINEグループから強制退会させられ、アシスタントとも連絡が取りづらくなってしまいました。
50代女性からの相談メッセージ
グループの皆さんが『出金できた』と喜んでいる様子を見て焦ってしまい、大切なお金を注ぎ込んでしまいました。
騙されたと気づいた時は足の震えが止まりませんでしたが、ももさんに事実関係を一つずつ確認していただいたことで、これ以上の追加送金を思いとどまることができました。
事例3:【20代男性】「少額から始められる副業」として案内されたケース
一人暮らしの20代男性Cさんは、生活費の足しにしようと「スマホでスキマ時間にできる簡単な副業」をネット上で探していました。
SNSを通じて紹介されたのは、「指定されたYouTube動画を閲覧してスクリーンショットを送るだけで、1件あたり300円の報酬がもらえる」というタスク形式の副業でした。
初日は実際に900円が口座に振り込まれ、安心したCさんに対して、相手は「より高単価なVIPタスク」を案内してきました。
その内容は、「暗号資産取引所を経由して、指定の投資システム(Invistroの派生プラットフォーム)に入金し、買いと売りの操作を行うことで数十パーセントの手数料を受け取れる」というものでした。
指示に従って消費者金融から借り入れた50万円を入金したところ、「操作ミスによりシステムがロックされた。解除するためには同額のペナルティ費用を支払わなければならない」と言われ、多重債務の危機に陥ってしまいました。
20代男性からの相談メッセージ
気がつけば暗号資産の送金や海外サイトへの登録を指示され、断れないまま借金までして振り込んでしまいました。
若くて社会経験が浅かったとはいえ、なぜこんな単純な罠に気づけなかったのかと、自分自身への情けなさでいっぱいです……
3つの事例に共通する「資金を引き出させないための仕掛け」
これら3つの事例は、被害に遭った年代も、最初の勧誘経路も全く異なっています。
しかし、その根底に流れる手口の構造を分析すると、驚くほど共通した「3つの仕掛け」が浮かび上がってきます。
第一に、「初期段階で必ず小さな成功体験(少額の出金)を積ませて、心理的な防壁を完全に破壊すること」です。
第二に、「外部市場とは無関係な架空の利益画面を見せて、正常な金銭感覚を麻痺させること」です。
そして第三に、「出金のタイミングで『税金』『保証金』『ペナルティ』といったそれらしい理由を後出しで突きつけ、時間制限でパニックに陥れること」です。
これらは決して個人の不注意や知識不足だけで片付けられるものではなく、人間の心理的な弱点を巧みに突くように綿密に設計された組織的な手口です。
まずは「自分を責めること」をやめ、この構造化された罠からどのように抜け出すか、次のステップへ意識を向けていきましょう。
Invistroや不審な投資案件に関するよくある質問(FAQ)
ここでは、Invistroや類似の投資トラブルに関して、読者の皆様から特によく寄せられる質問に対して、一問一答形式で簡潔かつ明快にお答えします。
取引画面上では利益が出ているのに、なぜ架空のものと疑われるのですか?
Invistroの取引画面に表示されている数字は、実際の金融市場(インターバンクや正規の暗号資産市場)の注文データと接続されていないためです。
プラットフォームの管理者が自社サーバー内の数値を自由に書き換えることができる仕組みになっており、利用者を信用させて高額な追加入金をさせるための「見せかけの演出」に過ぎません。
どれほど画面上で数千万円の残高が表示されていても、それはゲーム内のスコアと同じであり、現実の銀行口座へ引き出せる裏付け資金は最初から存在していないと考えるのが自然です。
相手から「払わないと法的措置をとる」と言われましたが、訴えられることはありますか?
実際に訴訟を起こされたり、裁判所から呼び出しを受けたりする可能性は極めて低いと考えられます。
Invistroは日本国内において無登録で違法に金融取引の勧誘を行っている組織であり、自ら公の司法の場(日本の裁判所)に出てきて利用者を訴えること自体が、自らの違法行為を白日の下に晒す自殺行為になるためです。
「国際裁判所に訴える」「信用情報機関にブラックリスト登録する」といった文言は、法律知識のない利用者を脅して金銭を振り込ませるための常套句に過ぎません。
根拠のない脅しに怯えて、相手の要求に応じる必要は全くありません。
振込先の銀行口座名義が毎回違う個人名なのは普通のことですか?
正規の金融機関や信頼できる投資プラットフォームにおいて、振込先が毎回異なる日本人の個人名義口座になることは絶対にあり得ません。
健全な事業者であれば、自社の法人名義の口座、あるいは顧客ごとに厳格に管理された専用の信託保全口座へ入金させます。
見知らぬ個人名義の口座へ振り込ませているという事実そのものが、不正に売買・譲渡された「犯罪利用口座(トバシ口座)」を使い回している動かぬ証拠です。
この点を確認しただけでも、健全なサービスではないと即座に判断することができます。
警察へ行けば、すぐに相手を特定してお金を取り戻してもらえますか?
警察への相談は非常に重要ですが、「警察に行けばすぐにお金が手元に戻ってくる」と過度に期待するのは禁物です。
警察の本来の職務は、犯罪捜査を行って犯人を特定・検挙すること(刑事責任の追及)であり、民事上の金銭返還手続きを代行してくれるわけではありません。
また、相手組織は海外のサーバーや他人名義の口座を経由して複雑に資金を隠蔽しているため、犯人の特定には非常に長い時間がかかるのが一般的です。
警察への相談は「口座凍結の契機を作るため」「公的な相談記録(受理番号)を残すため」という位置づけで捉え、過度な即効性を求めない冷静な視点が必要です。
ネット上で「返金率100%」を謳う調査会社や探偵は信用しても大丈夫ですか?
「被害金を100%確実に取り戻します」「独自のルートで相手を特定し、全額返金させます」などと甘い言葉で広告を出している探偵業者や民間調査会社には、絶対に依頼してはいけません。
日本の法律において、報酬を得て金銭の返還交渉や法的代理業務を行えるのは「弁護士」のみであり、探偵や調査会社が返金交渉を行うことは弁護士法第72条(非弁行為の禁止)に違反する犯罪です。
実際に、高額な調査費用(数十万円)を前払いで支払わせた後、「相手の所在が分かりませんでした」と報告書を1枚渡されて音信不通になるような二次被害が多発しています。
甘い宣伝文句に惑わされず、公的なルールに則った窓口を選ぶことが極めて重要です。
まとめ:焦って追加送金せず、客観的な事実を確認しましょう & 個別相談のご案内
ここまで、Invistro(invistro.io)の実態や出金拒否の構造、そして今すぐ取るべき初期対応について詳しく解説してきました。
最後に、これ以上の損失を防ぎ、ご自身の身を守るための重要ポイントを振り返りましょう。
| 確認項目 | チェックすべき内容 | 危険度の判定 |
|---|---|---|
| 金融庁への登録状況 | 金融商品取引業者としての正規登録が確認できるか | 無登録なら極めて高リスク |
| 出金前の追加請求 | 出金のために「税金」や「保証金」の先払いを求められていないか | 正規取引所では絶対にあり得ない |
| 振込先口座の属性 | 振込先の宛名が毎回異なる見知らぬ個人名義になっていないか | 架空取引所の典型パターン |
| 時間制限のプレッシャー | 「24時間以内に支払わないと口座を凍結する」と急かされていないか | 心理的強迫であり応じてはならない |
| 証拠データの確保 | メッセージ履歴や取引画面のスクリーンショットを確保したか | 今すぐ確実に実行すべき必須事項 |
本記事の重要ポイント振り返り
- Invistroは金融庁に無登録の業者である: 日本の法律に基づく保護や監査は一切及んでおらず、安全に資金を預けられる環境ではありません。
- 出金前の「税金・保証金」の前払いは存在しない: 正規の取引において、出金前に現金を別途振り込ませる税務・出金ルールは存在しません。追加請求はすべて架空の名目です。
- 追加入金は絶対に停止する: 一度でも追加送金に応じると、別の理由をつけて永遠に資金を要求され続け、被害額が拡大するだけです。
- 相手を刺激せず、静かに証拠を保全する: 「警察に通報する」と騒ぐと証拠を消されてしまうため、画面キャプチャや送金明細の原本を速やかにスマホ内に確保してください。
一人で悩まずに利用できる公的機関の相談窓口一覧
もし公的な手続きや専門機関への相談を進めたい場合は、以下の公的窓口が設置されています。
- 警察相談専用電話(#9110)
全国共通の警察相談窓口です。今すぐの緊急通報(110番)ではないものの、詐欺の疑いや金銭トラブルに関して最寄りの警察署の相談窓口へ繋いでくれます。 - 消費者ホットライン(188)
局番なしの「188(いやや)」で、お近くの消費生活センターを案内してくれます。悪質な契約トラブルに関する助言や情報提供を受けられます。 - 金融庁 金融サービス利用者相談室
金融機関や投資取引に関する一般的な相談を受け付けており、無登録業者の情報提供窓口としても機能しています。
【ももからのご案内】画面の前で一人、途方に暮れているあなたへ
ネット上の掲示板やSNSを夜遅くまで何時間も巡回し、「本当に出金できないのか」「何か奇跡的な方法でお金が戻ってこないか」と情報を探し続けるのは、精神的にも本当に大きな負担になります。
また、警察や弁護士の相談窓口を調べてみても、高額な費用の不安や敷居の高さを感じてしまい、結局問い合わせのボタンを押せずに画面を閉じてしまっているかもしれません。
「自分が騙されたなんて誰にも言えない」と一人で抱え込み、暗い部屋でスマホの明かりを見つめ続ける時間は、心身をすり減らすだけでとてももったいないものです。
もものLINE相談なら、費用は最初から最後まで一切かかりませんし、何か特定のサービスへの契約を迫るようなことも絶対にありません。
今あなたが直面しているやり取りの画面や、相手から送られてきた振込指示の文面があれば、そのスクリーンショットをそのままLINEで送ってください。
これまで数多くの不透明な案件を調査してきた個人ブロガーの視点から、記載されている事実をもとに「今何が起きていて、どこに客観的な不審点があるのか」を冷静にお伝えします。
大切なお金をこれ以上失ってしまう前に、まずは深呼吸をして、現状を一通メッセージで教えてください。
一人で悩まずに、まずは状況を一緒に整理することから始めましょう。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
公的機関の参考リンク・公式情報