

DBSExplore(DBSエクスプローラー)は、実在する大手金融機関の公式声明と大きく食い違っており、送金先が個人名義口座である点や出金時に高額な税金を別途請求されるなど、極めて重大なリスクが確認されています。
画面上の数字が増えているように見えても、追加の送金には応じず、まずは冷静に手元の事実関係を整理してください。
- DBSExploreの公開情報や開発元と、実在する大手金融機関との矛盾点
- 個人名義口座への送金指示や、税金・保証金名目による出金トラブルの実態
- 警察や弁護士へ相談する前に、まずは手元で確認すべき証拠と安全な初動手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

DBSExplore(DBSエクスプローラー)の基本情報と浮上している疑問点
このセクションでは、DBSExploreのアプリ配信データ、開発元の素性、金融庁への登録状況、実在する大手金融機関の公式見解を客観的に突き合わせます。
投資の仕組みに関する一般的な解説は省き、このアプリそのものが抱える公開情報の矛盾に焦点を絞って検証を進めます。
App Store掲載情報と開発元「TECH-LOGISTA」の公開データ
DBSExploreは、公式のApp Store上に登録されている時期があり、一見すると信頼できる金融ツールのように見えます。
しかし、ストア上の登録情報を詳しく確認すると、不自然な点がいくつも浮き彫りになります。
配信カテゴリは「ファイナンス」や「ユーティリティ」として登録されていますが、記載されている説明文はチャート機能や計算ツールの簡易的な紹介にとどまっています。
実際のアプリ内で案内されているような「個別株の売買仲介」や「特別口座を通じた資金運用」といった高度な金融商品取引に関する記述は、ストアの審査用テキストには見当たりません。
さらに、開発元として表記されている「TECH-LOGISTA d.o.o.」という組織についても調査を行いました。
「d.o.o.」という表記は東欧などの一部地域で見られる有限会社の形態ですが、該当法人の公式サイトや企業概要、金融関連の開発実績を裏付ける公開データは極めて乏しい状態です。
一般的に、AppleのApp Store審査は悪意あるプログラムコードが含まれていないか、アプリが正常に動作するかといった技術的な基準を中心に行われます。
金融ライセンスを保有しているか、あるいは提示されている運用実態が法令に適合しているかといった事業の健全性まで、Appleが保証しているわけではありません。
ストアに掲載されているという事実だけで安全性を判断するのは、非常に危険です。
実在する大手金融機関「DBS証券株式会社」公式見解との矛盾
DBSという名称を聞いて、シンガポールに本拠を置く東南アジア最大手金融グループ「DBS銀行」や、その日本法人である「DBS証券株式会社」を思い浮かべる方も多いはずです。
相手の案内文でも、この世界的な金融グループの信用力を前面に押し出し、「大手機関投資家の専用ルート」などと説明されるケースが目立ちます。
しかし、正規のDBS証券株式会社の公式発表を確認すると、その説明は完全に破綻しています。
正規のDBS証券株式会社は、機関投資家や法人を主な対象として業務を展開しており、一般の個人投資家向けにSNSやチャットアプリを通じて個別の投資勧誘を行うことはありません。
さらに、公式ウェブサイト上でも、同社やグループ企業の名称を無断で使用した不審な投資勧誘や非公式アプリに対する注意喚起が明確に出されています。
DBS証券株式会社による注意喚起の要旨
当社およびDBSグループは、個人のお客様を対象とした非公式な投資アプリの提供や、SNSグループ等を通じた資金の送金指示を行っておりません。 当社の社名を騙る不審な勧誘には十分ご注意ください。
出典: DBS証券株式会社 公式注意喚起情報
実在する大手金融機関の公式声明と真っ向から対立している以上、DBSExploreが正規の金融グループとは一切関係のない第三者によって作られたものであることは明白です。
金融庁の登録業者一覧における該当状況と公的な位置づけ
日本国内で居住者に対して投資の仲介や資産運用、有価証券の売買を行う事業者は、金融商品取引法に基づき金融庁への登録が義務付けられています。
金融庁が公開している「免許・許可・登録等を受けている業者一覧」のデータベースを用いて、「DBSExplore」および開発元「TECH-LOGISTA」の登録状況を照会しました。
結果として、該当する名称での登録記録は一切確認できませんでした。
無登録の事業者が日本国内で投資運用業や媒介業務を行うことは、金融商品取引法に違反する行為です。
金融庁のウェブサイトでも、「無登録で金融商品取引業等を行っている者」に対する警告書の発出が定期的に行われており、海外法人を名乗る無許可業者によるトラブルが多数報告されています。
公的な登録が存在しないということは、金融庁の監督指針や投資者保護基金などの安全網が一切機能しないことを意味します。
何かトラブルが起きた場合でも、公的な補償制度によって救済される余地はありません。
一般的な証券口座とDBSExploreの決定的な仕様の違い
正規の金融機関で証券口座を開設する場合、犯罪収益移転防止法に基づく厳格な本人確認(eKYC)が必ず実施されます。
マイナンバーカードや運転免許証の厚み、顔写真の撮影など、複数の角度から本人性を確認する手続きが法律で義務付けられているためです。
対してDBSExploreでは、氏名や電話番号、適当な個人情報を入力するだけで、即座に取引アカウントが開設されてしまう事例が報告されています。
また、正規の証券会社では「分別管理信託」が義務付けられており、顧客の資産は信託銀行に預けられ、証券会社自身の資産とは完全に切り離されて管理されます。
しかしDBSExploreでは、信託保全先の銀行名や資産管理の規約がどこにも明示されていません。
預けたお金がどこへ送られ、どのように管理されているのかを証明する手段が完全に欠落しています。
| 比較項目 | 正規の証券会社 | DBSExplore |
|---|---|---|
| 金融庁への登録 | あり(登録番号の明記が義務) | 確認できず(無登録) |
| 本人確認の手続き | 厳格な本人確認(マイナンバー等) | 簡易的な入力のみで開設可能 |
| 顧客資産の管理 | 信託保全による分別管理 | 管理実態が不明、規約の明記なし |
| 公式の業務範囲 | 公式サイトで約款・手数料を公開 | SNSや個別メッセージでのみ案内 |
| 入金先の口座名義 | 証券会社の法人名義口座 | 個人名義口座、無関係な法人名義 |
App Storeの公開データと金融庁の登録業者データベースを照合したところ、
開発元表記の企業には金融ライセンスの保有が確認できず、
国内の金融商品取引業の登録も存在しませんでした。
正規のDBS証券が公表している「個人向け勧誘は行わない」という方針とも、完全に食い違っています。
SNSからアプリダウンロードへ誘導される典型的な勧誘プロセス
このセクションでは、被害に遭われた方がどのような手順でDBSExploreへ誘導されていったのか、その手口の全容を解説します。
個人の不注意ではなく、心理学的な仕掛けを用いた巧妙な誘導フローが存在することを確認してください。
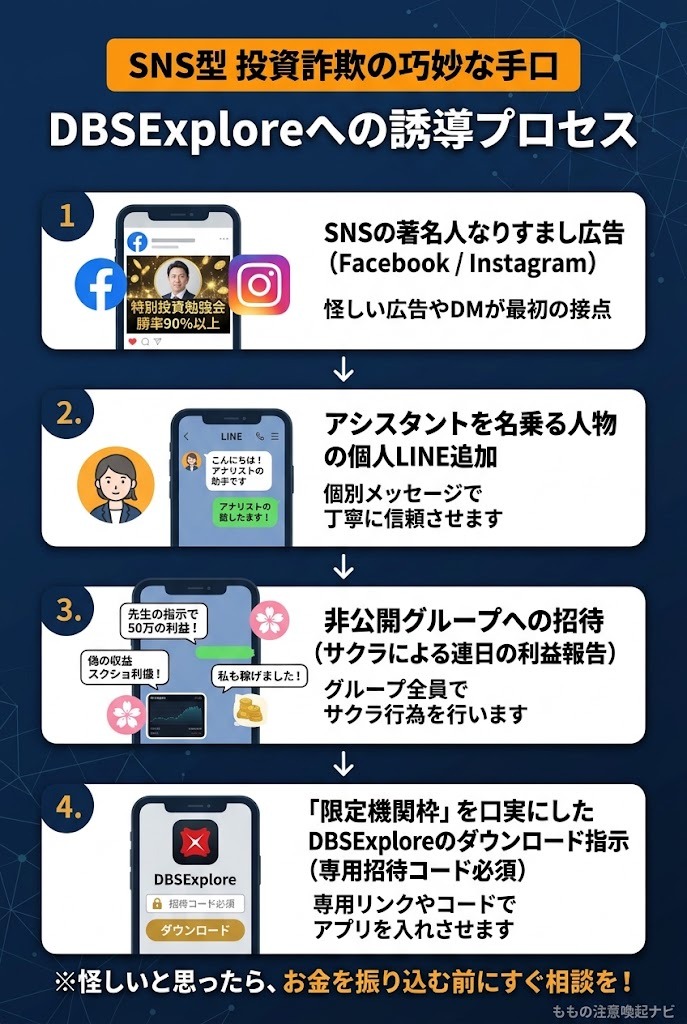
著名人や著名アナリストを装ったSNS広告・メッセージの接点
発端となるのは、Facebook、Instagram、LINEなどの大手プラットフォーム上に表示される投資広告です。
テレビや書籍で著名な経済評論家、実業家、有名アナリストの顔写真が無断で使用され、「特別投資勉強会」「勝率90%以上の選定銘柄」といった魅力的な文言が並べられています。
一見すると本人が監修しているように錯覚しますが、これらは本人の許可なく作成された偽広告です。
広告をクリックすると、ウェブサイトを経由して特定のLINEアカウントを友だち追加するよう促されます。
追加した直後、「アナリストの公式アシスタント」を名乗る人物から丁寧な挨拶メッセージが届き、個別でのやり取りが始まります。
LINEオープンチャットや非公開グループへの誘導手順
個別メッセージのやり取りが進むと、「より詳細な市況情報を提供する」「限定メンバー専用の環境がある」という名目で、非公開のLINEグループやオープンチャットへ案内されます。
グループに参加すると、数百人規模のメンバーがすでに在籍しているように見えます。
管理者や「先生」と呼ばれる指導役が毎朝の経済ニュースや市場の解説を投稿しており、初期段階では非常に有益な勉強会であるかのように錯覚させられます。
参加者に対して「投資歴は何年ですか」「現在どのくらいの資金を運用していますか」といったアンケートを実施し、各自の資力や知識レベルを測る動きが見られるのも特徴です。
外向きには「学習の場」を装いながら、実際には個別の資力を探る選別作業が行われています。
グループ内で繰り広げられる「利益報告」とサクラの構造
グループ内では、特定の時間になると他の参加者たちから一斉にメッセージが投稿され始めます。
「先生の指示通りに買ったら今日だけで50万円の利益が出ました」
「今週の利益で家族と高級ディナーに行けました、ありがとうございます」
このような感謝のメッセージとともに、利益が出ている取引画面のスクリーンショットが大量に共有されます。
しかし、これらの投稿を行っている人物の多くは、グループの運営側が用意した自作自演のアカウント(サクラ)です。
画像編集ソフトを使えば、架空の利益画面や銀行の入金通知画像を作成することは難しくありません。
周囲の全員が利益を出している光景を連日見せられることで、「自分だけが乗り遅れているのではないか」という焦燥感を抱かせる心理的な誘導が組み込まれています。
疑問を投げかけるようなメッセージを投稿した参加者は、即座にメッセージを削除され、グループから強制退会させられる構造になっています。
公式ストア外のURLや指定コードを用いたアプリ導入の手順
グループ内の熱気が高まったタイミングで、「一般的な証券口座では扱えない未公開の機関投資家枠がある」として、DBSExploreの導入が提案されます。
ここで重要なのは、App Storeの通常の検索画面から直接探すのではなく、「アシスタントから送られてくる専用リンク」や「指定の招待コード」を入力するよう指示される点です。
この招待コードを入力しなければ、アプリをダウンロードしてもアカウントが有効化されない仕組みになっています。
招待コードによって利用者を完全に紐付け、誰がどの段階まで進んでいるかを運営側が裏で管理するためです。
外部の検索エンジンやレビューサイトを介さず、閉鎖された環境の中で指示通りに操作を完結させるための導線が敷かれています。
相談者の声(20代女性・SNS誘導型)
SNSで見かけた投資の無料勉強会という広告からLINEグループに入りました。 毎日『数十万円稼げた』というスクショが流れてきて、アシスタントさんからも個別に優しく声をかけられたので信じてしまいました。 指示された通りにDBSExploreというアプリを入れたのですが、今思えばグループ内の全員がグルだったように思えます…
【出金トラブルや追加入金の指示でお悩みの方へ】
「まだ詐欺と決まったわけじゃないし、もう少し待てば出金できるかも…」と信じたくなるお気持ちはとてもよく分かります。
ですが、正規の金融機関が「出金のために別の個人口座へ現金を振り込め」と指示することは絶対にありません。
もものLINE相談なら完全無料で、まだ迷っている段階のご相談でも気軽にお話ししていただけます。
相手から指示されている振込先の口座情報や、「税金を払え」と言われている案内文のスクリーンショットをそのまま送ってください。
過去の相談データと照らし合わせて、客観的な不審点を落ち着いてお伝えします。
追加で振り込んでしまう前に、まずは一度現状を整理してみませんか?
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
運用画面の不審点と「架空の利益」を見抜く検証ポイント
このセクションでは、DBSExploreのアプリ内部で表示されるチャートや残高表示の仕組みを検証します。
「利益が出ている」という画面の数字が、なぜ客観的な事実と一致しないのかを詳しく解説します。
外部の実際の市場価格と一致しないチャート表示の仕組み
DBSExploreを開くと、一見すると本格的なローソク足チャートや取引板が表示されています。
しかし、実際の東京証券取引所やニューヨーク証券取引所、主要な暗号資産取引所のリアルタイム価格と並べて比較すると、明らかな乖離が存在します。
市場の正規データを受信しているのではなく、アプリ側で数値を独自に設定している疑いがあるためです。
特に、指導役から「今すぐこの銘柄を買ってください」と指示が出される時間帯において、不自然な価格の急騰が画面上に描かれます。
現実の市場であれば、世界中の投資家の売買によって価格が決まるため、特定のグループの指示通りのタイミングで急上昇を続けることはあり得ません。
表示されているチャートそのものが、利用者を信じ込ませるために作られた演出である可能性を考慮する必要があります。
入金直後に急激なプラス運用が表示される不自然な挙動
資金を振り込んだ後、アプリ内の口座残高は短期間で数倍に膨れ上がります。
例えば、初期資金として30万円を入金した数日後には、画面上の評価額が100万円や200万円に達しているといった表示です。
年利数パーセントが標準的な金融の世界において、数日で資産が何倍にもなる運用は常識的にあり得ません。
この急激な増加表示は、利用者に「この取引は本物だ」「指示に従えばもっと儲かる」と錯覚させるための心理的な仕掛けです。
画面上の残高が増えれば増えるほど、利用者は「さらに元本を増やせば数千万円になる」と考え、追加の資金を振り込んでしまう傾向にあります。
しかし、画面上に表示されている数字は、単なるデータベース上の数値を書き換えているに過ぎず、実際に市場で資金が運用されている証拠にはなりません。
注文約定履歴や法定報告書が発行されない構造的な問題
金融商品取引業者には、顧客との取引内容を記録した「取引報告書」や「取引残高報告書」を定期的に交付することが法律で義務付けられています。
これらの書類には、取引がいつ、どの市場で、どのような約定番号で成立したのかが厳密に記載されます。
しかしDBSExploreの中では、アプリ内の簡易的な履歴画面に日付と金額が並んでいるだけで、公的に通用する帳票類を出力する機能が存在しません。
出力できる画面があったとしても、会社の印影や法的な記載要件を満たしていない簡易的な画像データにすぎません。
確定申告に使用するための年間取引報告書を求めても、「後からまとめて郵送する」「VIP会員にしか発行できない」などと言葉を濁されるのが常です。
正式な報告書が存在しないという一点だけでも、通常の金融取引として成立していないことが分かります。
少額の初回出金成功で安心感を持たせる心理的アプローチ
相談者の方からよくお聞きするのが、「最初は数万円だけ出金できたので信じてしまった」という証言です。
利用者が最初に「本当に引き出せるのか試してみたい」と考え、1万円から5万円程度の少額な出金申請を行うことがあります。
この初期の段階では、運営側はすんなりと銀行口座へ現金を振り込んで出金を成功させます。
この少額出金の成功こそが、その後の重大な金銭トラブルを引き起こす引き金となります。
「一度自分の口座にお金が戻ってきたのだから本物に違いない」という強い安心感が生まれ、その後に数十万円、数百万円という大口の資金を入金してしまうためです。
初期の少額出金は、将来的に数倍から数十倍の資金を振り込ませるための、撒き餌として機能しているケースが極めて多いのが実情です。
過去に調査した類似の非公式アプリの内部構造では、
入金された資金が実際の市場へ流れる仕組みはなく、
アプリ上の数字は管理画面から手動または自動スクリプトで書き換えられる仕様になっていました。
画面上の「含み益」は、実際の現金資産とは完全に切り離されています。
振込先口座に潜む重大なリスクと金銭管理の不透明さ
このセクションでは、DBSExploreを利用する際に資金を送り込む「銀行口座」の実態に焦点を当てます。
金融機関としての商慣習に照らし合わせて、決定的に不自然な点を取り上げます。
送金先が企業名ではなく「個人名義口座」である不自然さ
DBSExploreで運用資金を入金する際、アプリの自動引き落としや証券会社名義の専用口座ではなく、LINE上で特定の銀行口座を直接指定されます。
その指定された振込先を確認すると、ほぼ例外なく「個人名義(見知らぬ日本人の名前、あるいは外国人の名前)」になっています。
日本国内において、認可を受けた正規の証券会社が、顧客からの入金を個人の銀行口座で受け付けることは絶対にありません。
必ず「〇〇証券株式会社 顧客口」のように、金融機関自身の法人名義が振込先となります。
相手に「なぜ個人名義なのか」と尋ねると、以下のような言い訳が返ってくるのが典型的です。
- 「特別枠の取引のため、専任の財務担当者の口座を経由している」
- 「税金対策として個人の信託口座を利用している」
- 「現在システムメンテナンス中のため、臨時の受託口座を指定している」
これらの説明はすべて金融実務の常識から完全に外れています。
どのような理由があろうと、投資資金を個人名義の口座へ振り込ませる行為自体が、重大な危険信号です。
振り込むたびに指定口座が別の名義や銀行へ変わる背景
さらに不審な点として、2回目、3回目の入金を行う際、毎回異なる銀行や別の名義人を指定されるという特徴があります。
先週はA銀行の個人名義だったものが、今週はB銀行の別の個人名義になり、その次は地方銀行の法人口座に変わるといった具合です。
正規の取引であれば、顧客ごとに固定の入金用口座が割り当てられるのが当たり前です。
なぜ口座が次々と変わるのかというと、振り込みに使われた口座が、過去の被害者からの通報によって次々と銀行から不正利用として凍結されているからです。
口座が凍結されて使えなくなるたびに、別の口座を用意して入金先を切り替えているため、振込先が長期間固定されません。
入金先が毎回変わるという事実は、その口座が使い捨ての危険な状態にあることを如実に示しています。
案内元とは無関係な法人口座が使われる手口と口座売買のリスク
個人名義だけでなく、見知らぬ会社名義(合同会社や株式会社)が振込先として指定されることもあります。
しかし、その会社名を法人登記簿で確認すると、DBSグループとは何の関係もないペーパーカンパニーであることがほとんどです。
資本金が数万円程度で、登記されている本店所在地を調べると、格安のバーチャルオフィスや築年数の古いワンルームマンションの一室になっています。
こうした口座は、SNSや闇バイトを通じて不正に売買・譲渡された口座(トバシ口座)である可能性が極めて濃厚です。
他人に譲渡された口座にお金を振り込んでしまうと、その資金は犯罪グループのマネーロンダリング経路に組み込まれることになります。
一度振り込まれた資金を正規の法的手続きで追跡することは、資金が複数の口座を経由して分散されるため困難を極めます。
送金した資金がどのような経路で即座に分散されるか
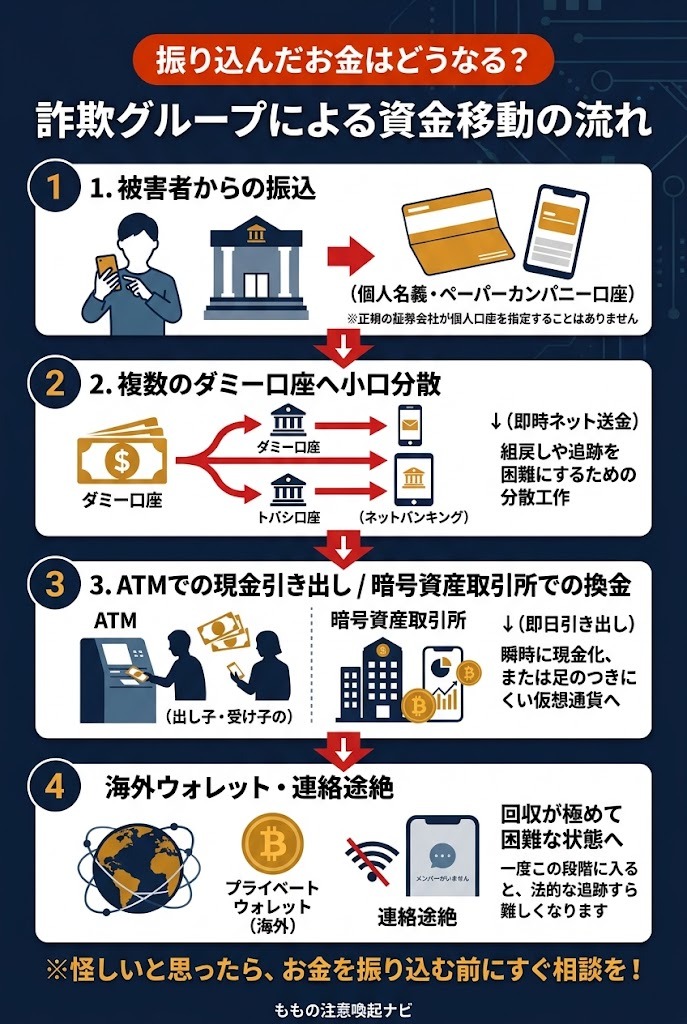
指定された銀行口座へお金を振り込むと、その資金は口座内に長くとどまることはありません。
ネットバンキングを通じて、瞬時に別の複数の口座へと小口に分散送金されるか、ATMから現金として引き出されます。
近年では、引き出された資金が即座に暗号資産(仮想通貨)に換えられ、海外の追跡困難なウォレットへ送金される手口が主流です。
時間が経過すればするほど、振り込んだ資金は網の目のように細かく分散され、物理的に取り戻すことが難しくなっていきます。
「おかしいな」と感じたその瞬間に送金を止めることが、何よりも重要です。
相談者の声(50代男性・資産運用型)
合計で4回振り込んだのですが、指定された口座が毎回まったく違う人の名前でした。 『財務部の担当者口座です』と説明されてその時は納得してしまったのですが、普通の証券会社が個人口座に入金させるわけがないですよね。 出金を断られてから冷静になり、背筋が凍りました…
出金申請時に発生するトラブルと追加請求の典型パターン
このセクションでは、出金しようとした際に突きつけられる理不尽な要求のパターンを整理します。
追加でお金を支払ってしまう前に、相手の言っていることがいかに不合理であるかを確認してください。
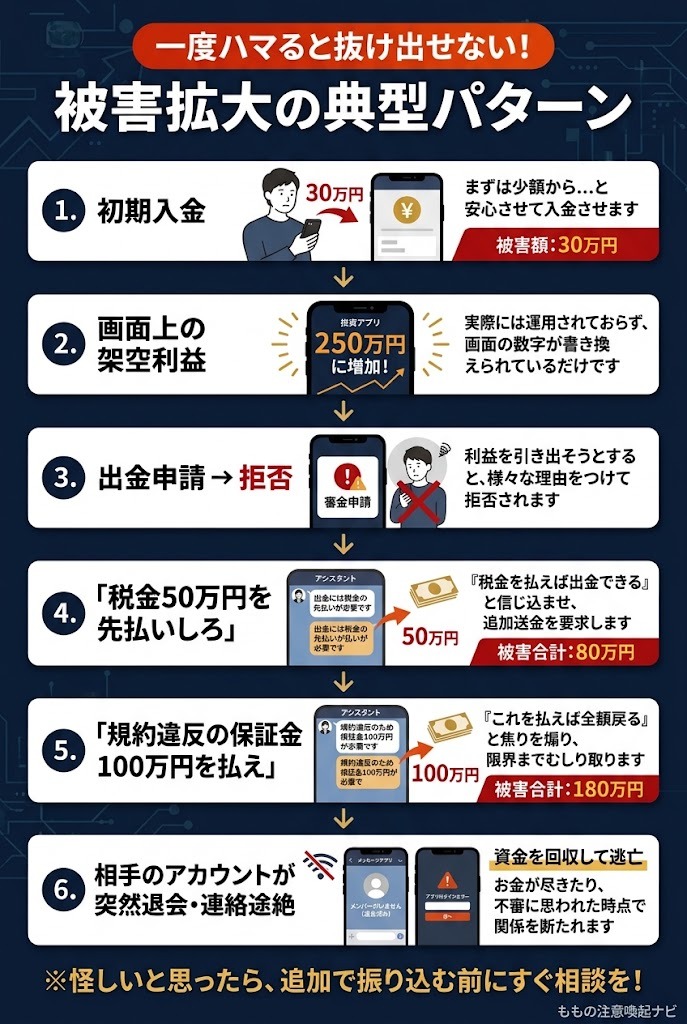
「利益の20%の税金を別口座に先払い」という要求の不条理さ
DBSExplore内で増えた資金を出金しようと申請ボタンを押すと、審査中というステータスのまま処理が止まります。
その後、アシスタントやサポート担当者から個別に以下のようなメッセージが届きます。
「出金するためには、利益に対する所得税20.315%を先に納付していただく必要があります」 「税務署の指導により、口座残高から差し引くことはできません。
指定の口座へ税金分を現金でお振り込みください」 この要求は、日本の税制(国税・地方税)の仕組みから完全に外れています。
株式や投資信託等の譲渡益に対する課税割合は、所得税・復興特別所得税(15.315%)および住民税(5%)の合計「20.315%」ですが、正規の特定口座(源泉徴収あり)であれば利益確定時にシステム上で自動的に天引きされます。
一般口座や確定申告が必要な取引であっても、翌年の確定申告期間中に納税者本人が管轄の税務署へ直接申告・納付するものであり、金融機関や取引所が「出金の条件として別の口座へ税金現金の事前振込を求める」公的制度は一切存在しません。
「残高から差し引けないから、別のお金を振り込め」という要求は、追加の資金を巻き上げるための常套句です。
言われた通りに税金を振り込んでも、出金されることは絶対にありません。
マネーロンダリング疑いや口座凍結解除を理由とした保証金請求
税金の口実が通用しない、あるいは税金を払ってしまった後、相手は次の口実を持ち出してきます。
「システムが不正な短期取引を検知しました」
「マネーロンダリングの疑いがかけられており、国際金融機関の規約により口座が一時凍結されました」
そして、「疑いを晴らして口座の凍結を解除するためには、現在の残高と同額(または半額)の保証金を預託する必要がある」と要求してきます。
「不正を晴らせば、保証金も含めて全額返金されます」と説明されますが、これもすべて嘘です。
相手は利用者の「口座を止められたら困る」「これまでの資金が全額消えてしまう」という強い恐怖心を煽り、正常な判断力を奪おうとしています。
脅しのような言葉を使われても、絶対に要求に応じてはいけません。
手数料やシステム解除費用を支払っても出金できない過去の相談傾向
税金や保証金のほかにも、以下のような架空の名目で支払いを求められるケースが後を絶ちません。
- 「暗号資産のネットワーク混雑を回避するための優先送金手数料」
- 「国際送金にかかる為替手数料および中継銀行費用」
- 「短期間で大口出金を行うためのVIPアカウント昇格費用」
どれか一つの名目でお金を支払ってしまうと、相手は「これで最後です」と言いながら、必ず次の新しい名目を持ち出してきます。
一度支払いに応じた利用者は、「ここまで払ったのだから諦められない」というサンクコスト効果(埋没費用への執着)に囚われやすくなります。
その心理を巧みに利用し、数百万円単位の追加資金を限界まで吸い上げようとするのが手口の本質です。
過去の多数の相談傾向を見ても、追加費用を支払って出金に成功した事例は確認されていません。
支払いを拒否・追及した途端に連絡が途絶えるリスク
利用者が「これ以上は支払えない」「金融庁や警察に相談する」と強く抗議した途端、相手の態度は一変します。
それまで親切で丁寧だったアシスタントからの返信が急激に遅くなり、やがて既読すらつかなくなります。
LINEグループからは強制的に退会させられ、個別のトークルームには「メンバーがいません」と表示されて連絡手段が断たれます。
同時に、DBSExploreのアプリ自体にもログインできなくなり、「アカウントが存在しません」「ネットワークエラー」といった表示に切り替わります。
相手は支払う資金が尽きたと判断した利用者を即座に切り捨て、痕跡を消して逃亡を図ります。
この段階になってから慌てても、手元の連絡先や画面データが消えてしまっていると、その後の対応が非常に難しくなります。
| 相手が主張する口実 | 本来の制度・商慣習上の事実 |
|---|---|
| 「税金20%を別口座に先払いしろ」 | 正規取引なら源泉徴収(残高から天引き)されるか、確定申告で直接国税を納める。外部への前払いは存在しない。 |
| 「マネロン疑いで凍結されたため保証金が必要」 | 金融機関が不正調査のために顧客へ「個人口座への現金の保証金預託」を求めることは法的にあり得ない。 |
| 「優先出金のためのVIP手数料が必要」 | 通常の金融機関で、出金を急ぐために追加現金を別口座へ振り込ませるシステムは存在しない。 |
| 「あと1回振り込めば全額まとめて返金する」 | 過去の相談事例において、追加送金後に返金された実績は確認できず、支払うほど被害額が増加する。 |
被害に気づいたときの公的相談先と、直面する現実的なハードル
このセクションでは、被害に気づいた直後に取るべき行動と、警察や弁護士といった公的な相談先が持つ現実的なハードルを客観的に解説します。
専門機関の敷居の高さを把握した上で、手元でできる準備を整えてください。
【最優先】どんな理由をつけられても「追加送金」を完全に止める
最も重要であり、今この瞬間に実行しなければならないのは、「これ以上1円たりとも振り込まない」という決断です。
相手は「今日中に振り込まないと資金を全額没収する」「法的措置をとる」と激しい言葉で脅してくることがあります。
しかし、それらの脅し文句はすべて、あなたから最後のお金を絞り取るための心理的な圧力にすぎません。
相手側が日本の警察や裁判所に訴え出るようなことは、自らの違法行為を露呈させることになるため、絶対にあり得ません。
どれほど甘い言葉で出金を約束されても、どれほど強い言葉で脅されても、すべての支払いを完全にストップしてください。
金銭的な損失をこれ以上広げないための、最も基本的かつ最大の防御策です。
警察(#9110や生活安全課)へ相談する際の役割と「民事不介入」の壁
公的な相談先として最初に思い浮かぶのが警察ですが、警察へ行くにあたっては知っておくべき現実があります。
警察は犯罪の捜査と犯人の処罰を行う刑事機関であり、「相手と交渉してお金を取り戻してくれる機関」ではありません。
警察実務においては「民事不介入の原則」があり、個人の金銭トラブルへの介入には明確な壁が存在します。
また、証拠が十分に揃っていない段階で警察署の窓口へ行っても、「投資は自己責任の側面もある」「相手の身元が海外では捜査が難しい」と言われ、被害届を受理してもらえないケースが少なくありません。
警察へ相談する場合は、緊急通報の110番ではなく、警察相談専用ダイヤル「#9110」を利用するか、最寄りの警察署の生活安全課へ事前に電話予約を入れてから向かう必要があります。
その際も、振込の控えややり取りの記録を時系列に整理した資料を持参しなければ、具体的な相談実績として記録に残してもらうことすら難しくなります。
弁護士へ依頼する際の強みと「高額な着手金」というハードル
金銭の返還請求や相手方口座の法的な差し押さえを行う権限を持つのは、法律の専門家である弁護士です。
弁護士会照会(弁護士法第23条の2に基づく照会)を活用すれば、振込先の銀行口座から口座名義人の住所や氏名を特定できる可能性があります。
しかし、弁護士へ正式に事件の解決を依頼する場合、高額な「着手金」のハードルが立ちはだかります。
事案にもよりますが、着手金だけで20万円から50万円前後の費用が初期費用として発生することが一般的です。
ここで注意しなければならないのは、着手金は「結果にかかわらず返金されない費用」であるという点です。
相手の口座がすでに空になっており、回収できる残高が1円も残っていなかった場合、振り込んだ被害金に加えて弁護士費用まで失ってしまうという、二次的な損失が発生するリスクを否定できません。
また、近年では「詐欺被害を必ず全額取り戻す」とネット上で大々的に広告を出し、実質的な回収見込みがないにもかかわらず高額な着手金だけを要求する、不誠実な業者による二次被害も問題視されています。
金融庁・消費生活センター(188)・銀行への初動連絡
公的な専門窓口として、金融庁の「金融サービス利用者相談室」や、独立行政法人国民生活センターが管轄する消費者ホットライン「188(局番なし)」があります。
金融行政の専門窓口や消費生活相談員がトラブルの概要を聞き取り、無登録業者かどうかの確認や、今後取るべき公的対応の手順について客観的な助言を行ってくれます。
また、送金元および送金先の金融機関(銀行)の「不正利用ホットライン」へ速やかに連絡を入れることも不可欠です。
振り込め詐欺救済法(犯罪利用預金口座等に係る資金による被害回復の分配金の支払等に関する法律)に基づき、疑わしい口座であることを通報することで、金融機関による口座の利用停止(凍結)や、預金保険機構の公告を通じた被害回復分配金支払いの手続きへつながる可能性があります。
口座内に資金が残っているうちに金融機関へ情報提供することが、残高保全のための重要なステップとなります。
| 相談機関 | 主な役割・メリット | 留意すべき点・特徴 |
|---|---|---|
| 警察(#9110) | 刑事事件としての捜査、犯罪被害相談の受理 | 犯人の特定・処罰が主目的であり、個別の返金交渉代行は行わない(民事不介入)。 |
| 金融庁 金融サービス利用者相談室 | 金融商品取引業の登録状況確認、公的助言 | 行政機関としての情報受付・助言窓口であり、私法上の個別紛争の仲介は行わない。 |
| 弁護士(弁護士会) | 法的返還請求、口座凍結要請、名義人特定照会 | 正式依頼時に着手金等の費用が発生する。相手口座に残高がない場合の費用倒れに留意が必要。 |
| 消費生活センター(188) | トラブル状況の整理、公的対処法の助言 | 相談・あっせん機関であり、強制捜査や資金の差し押さえ権限は持たない。 |
| 金融機関(送金先・送金元銀行) | 疑わしい口座の利用停止、振り込め詐欺救済法対応 | 口座から資金が全額引き出された後では、凍結しても返還原資が残らない。 |
相談者の声(40代男性・送金直後の切迫層)
警察へ駆け込もうとしましたが、『投資の契約書はあるのか』『相手の住所はどこか』と聞かれ、何も答えられずに帰ってきてしまいました。 弁護士事務所のホームページも見ましたが、着手金で30万円かかると書かれていて、これ以上お金を失うのが怖くて電話できません…
【本格的な手続きへ動く前に、まずは手元を整理したい方へ】
「自分の不注意を怒られるんじゃないか」「いきなり高額な着手金を請求されたらどうしよう」と不安になるのはごく自然なことです。
まだ被害だと確定していない段階なら、なおさら行動しづらいですよね。
私のLINEなら、費用は一切かかりません。
本格的な公的手続きへ動く前の「最初の準備」として、どのような初歩的な疑問でも安心してお話ししていただけます。
手元にある相手とのやり取り画面や、振り込んでしまった明細の写真をLINEでそのまま見せてください。
警察(#9110)や消費生活センター(188)へ相談する際にスムーズに状況を伝えられるよう、手元の情報や振込履歴の整理をサポートします。
「公的機関へ行く前に、何から話せばいいか要点をまとめたい」という段階の準備として、気軽にメッセージを送ってみてください。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
DBSExploreに関するよくある質問(FAQ)
このセクションでは、DBSExploreに関してネット上の掲示板や検索エンジンで頻出している、細かな疑問に対する回答をまとめます。
App Storeで配布されているアプリなのに危険な可能性はあるのか?
公式ストアに並んでいるからといって、そのアプリが扱う金融取引が安全であるとは限りません。
App Storeの審査は、プログラム内にウイルスが含まれていないか、スマートフォンの動作に致命的な不具合を起こさないかといった技術的な確認が主眼です。
アプリ自体は単なる「情報表示ツール」や「計算機」のような体裁で審査を通過させ、実際の金銭のやり取りはストアを介さず個別の銀行振込で行わせる手口が横行しています。
プラットフォームの審査体制を過信せず、運営会社の実態や振込先口座の正当性を個別に確認する必要があります。
「税金分を利益から差し引いて出金してほしい」という要望は通るのか?
この要望が受け入れられることはありません。
相手の目的は「利益を出金させること」ではなく、「出金を名目にして外部から現金を追加で振り込ませること」だからです。
画面上に表示されている数千万円の利益は架空のデータに過ぎないため、そこから税金を差し引いて残りを渡すという処理自体が、相手にとっては成立しません。
「規約で決まっている」「税務署のルールで相殺はできない」と頑なに拒否され、あくまで外部からの現金振込を強要されます。
相手に「警察や弁護士に相談する」と伝えるとどうなるか?
相手に対して不用意に「警察に行く」「弁護士に依頼した」と告げるのは避けるべきです。
法的な相談を予告された相手は、自身のアカウントを即座に削除し、LINEグループを解散し、アプリのサーバーを停止して逃亡の準備に入ります。
逃げられてしまうと、相手の追跡や、重要なやり取りの証拠保全が極めて困難になります。
相手を不用意に刺激することなく、普段通りに接しているように見せかけながら、水面下で画面の保存や口座情報の整理を進めるのが賢明です。
ネット上の「返金代行」を名乗る不審な業者への二次被害リスクとは?
SNSやネット検索を見ていると、「詐欺被害の返金を完全代行」「IT調査で資金を100%取り戻す」と謳う民間の調査会社や探偵事務所の広告を見かけることがあります。
しかし、弁護士資格を持たない一般の法人が、報酬を得る目的で金銭トラブルの返還交渉を行うことは、弁護士法第72条(非弁活動の禁止)に違反する違法行為です。
高額な調査費用や着手金を前払いで支払わせた後、実際には何も返還交渉を行わずに連絡が取れなくなる二次被害が深刻化しています。
相談を行う際は、無資格の代行業者を避け、弁護士や公的な消費生活センターといった信頼できる窓口に限定してください。
まとめ:冷静な現状把握と被害拡大を防ぐためのチェックリスト & 状況整理
このセクションでは、記事全体を通じて判明したDBSExploreの客観的事実を再確認し、被害を食い止めるための具体的なチェックリストを提示します。
DBSExploreに関する主要な懸念点と事実関係の再確認
ここまで検証してきた通り、DBSExploreには通常の金融サービスでは考えられない不自然な点が無数に存在します。
実在する大手金融機関であるDBS証券株式会社は、個人向けの勧誘や非公式アプリの関与を公式に否定しています。
開発元とされる企業の実態は極めて不透明であり、国内の金融庁への登録も確認できません。
何より、資金の振込先として個人名義の銀行口座が次々と指定される点や、出金の条件として高額な現金の先払いを要求される構造は、典型的な金銭トラブルの手口と完全に一致しています。
画面上の利益表示に惑わされず、現実の客観的な事実に基づいて対処してください。
被害を最小限に抑えるための必須行動チェックリスト
現在の状況を把握し、次の一手を誤らないために、以下のチェックリストを順に確認してください。
| 確認項目 | 危険度 | 今すぐ取るべき行動 |
|---|---|---|
| 振込先が個人名義や無関係な会社名義だった | 極めて高 | 追加の送金を今すぐ停止する。 |
| 出金のために「税金」や「保証金」の前払いを求められた | 極めて高 | 1円も支払わず、相手からの請求文面を画面保存する。 |
| LINEグループ内で他の参加者が連日利益を報告している | 高 | サクラによる心理誘導の可能性が高いため、投稿を鵜呑みにしない。 |
| 相手に返金を求めたら対応が遅くなった・脅された | 極めて高 | 相手を刺激せず、トーク履歴と振込控えをすべて保存する。 |
| 警察や弁護士への相談を考えているが敷居が高い | 中 | まずは手元で証拠を整理し、無料の窓口で状況を確認する。 |
チェック項目に一つでも当てはまるものがあれば、事態は極めて深刻です。
ネット上で「無事に出金できた」という都合の良い書き込みを探し続けるのは、貴重な時間を無駄にしてしまうだけです。
まずはこれ以上の送金を完全に止め、手元にある情報の保全を最優先に進めてください。
【一人で抱え込まず、客観的な状況整理を進めたい方へ】
「誰かに相談したいけれど、家族に知られたらどうしよう」「自分が騙されたなんて認めたくない」と、胸が苦しくなっているかもしれません。
ですが、一人で悩み続けて時間を無駄にしてしまうのが一番危険です。
ももの公式LINEなら、完全無料・秘密厳守ですので、どのようなことでもお気軽にお話しください。
「まだ疑っている段階」「愚痴を聞いてほしい」といったメッセージでも全く問題ありません。
今のアプリの残高画面や、相手から送られてきた直近の指示メッセージをそのままLINEへ送ってください。
第三者のフラットな視点から、手元の情報にどのような不審点があるのかを落ち着いてお伝えします。
これ以上一人で抱え込まず、まずは現状を教えてくださいね。