

SNSで見かける「返金できるホワイトハッカー」や「被害金を回収する調査会社」は、傷口に塩を塗る二次被害の危険性が極めて高いのが実態です。
民間企業や個人には返金交渉を行う法的権限がなく、高額な着手金を持ち逃げされる事例が後を絶ちません。
追加送金を即座に止め、本格的な機関へ動く前に、まずは客観的な事実から現状を冷静に整理しましょう。
この記事では、自称ハッカーや調査会社がお金を奪還できない技術的・法的な理由を詳しく解説します。
あわせて、警察や弁護士へ相談する際に直面する現実的なハードルについてもお伝えします。
これ以上1円も失わずに、安全かつ無料で現状を整理する手順を具体的に確認していきましょう。
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

【結論】「返金できるハッカー」「100%回収の調査会社」は存在しない
このセクションでは、SNSやネット広告で見かける甘い言葉の正体と、なぜ民間業者にお金を払ってはいけないのかという結論をお伝えします。
一度お金を騙し取られた直後は、強いショックと焦りから「誰でもいいから助けてほしい」という心理状態に陥りやすいものです。
しかし、そうした切実な思いに付け込んで、さらに金銭を騙し取ろうとする悪質な業者が多数確認されています。
まずは、相手がどのような手口で近づいてくるのか、その実態を把握して防衛策を固めましょう。
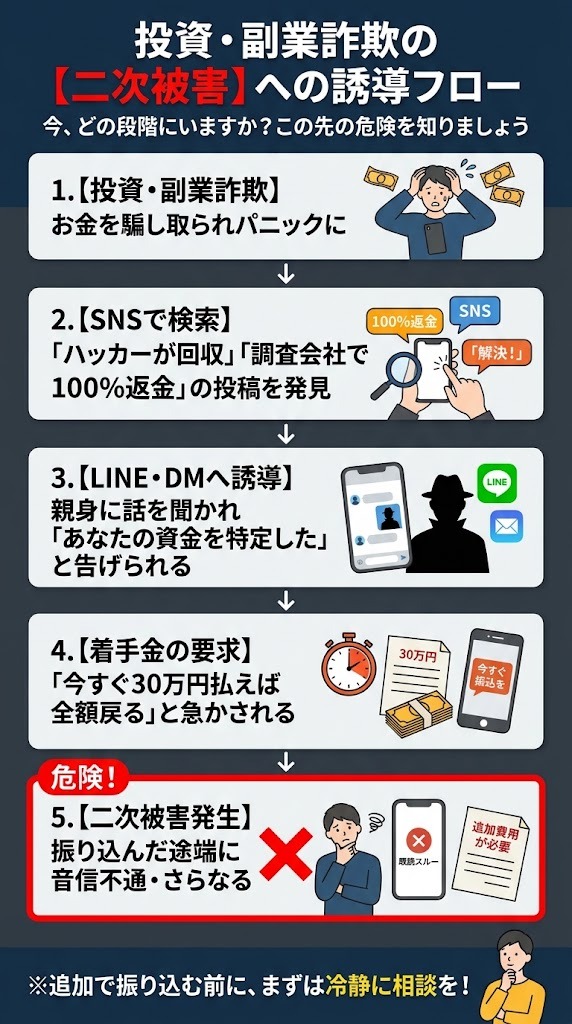
SNSで見かける「資金をハッキング奪還した」という投稿の正体
XやInstagramなどのSNSを検索すると、「詐欺に遭った暗号資産をホワイトハッカーに取り戻してもらった」という投稿を簡単に見つけることができます。
これらの投稿の多くは、被害者を装ったサクラのアカウントや、自作自演で作られた架空の体験談です。
プロフィール欄には「海外のセキュリティ技術者を紹介します」や「こちらのLINEで相談に乗ってもらえました」といったリンクが貼られています。
投稿主のアカウントを注意深く観察すると、開設されてから数週間しか経っていなかったり、同じような文面を不自然に連投していたりすることが分かります。
あたかも親切な第三者が成功体験を語っているように見えますが、すべて同じ詐欺グループが運営する罠であるケースがほとんどです。
なぜ民間企業や個人は返金交渉ができないのか
日本国内において、他人の法律問題に介入し、報酬を得る目的で代理交渉を行えるのは弁護士(または法律で認められた認定司法書士)などの正当な資格者のみです。
これは法律によって厳格に定められており、民間の調査会社や探偵、ましてや匿名の個人ハッカーには一切の交渉権限がありません。
彼らが相手業者に対して「お金を返してください」と連絡を取ること自体が、法的な問題を引き起こす行為となります。
どれほど華々しい実績をアピールしていても、法的効力を持たない組織が相手を強制的に従わせることはできません。
「独自のルートがある」「相手の弱みを握っている」といった言葉は、契約を結ばせるための口実に過ぎないと考えられます。
着手金を支払った後に起きる典型的な音信不通トラブル
自称ハッカーや調査会社に依頼して最も多く発生しているのが、着手金を支払った直後の音信不通です。
契約前は「すぐに取り戻せる」「明日には資金が手元に戻る」と熱心に連絡をよこしていた担当者が、入金を確認した途端に返信を遅らせ始めます。
数日後にようやく届く連絡も「相手のサーバーが複雑で追加の調査費用が必要になった」という、さらなる金銭の要求であることが珍しくありません。
国民生活センターにも、返金をうたう業者に着手金を支払ったものの、何の進展もないまま連絡が取れなくなったという相談が急増しています。
失ったお金を取り戻すどころか、手元に残っていた貴重な生活資金まで奪われてしまうのが二次被害の典型的なパターンです。
焦る被害者心理に付け込む手口の構造
投資詐欺に遭った方の多くは、「配偶者や家族に知られたら家庭が壊れてしまう」という極限の恐怖を抱えています。
また、「早くお金を取り戻して元の生活に戻りたい」という焦りから、普段なら疑うような不自然な話にも飛びついてしまいがちです。
悪質な業者は、こうした相談者のパニック状態を心理学的に利用してきます。
最初は優しく話を聞き、「大変でしたね、あなたが騙されたお金は必ず取り戻せますよ」と絶対的な味方を装います。
そして安心させたところで「ただし、今すぐ手続きをしないと犯人が口座を空にして逃げてしまう」と時間制限を設け、冷静に考える余地を奪うのです。
暗号資産やFXの送金はハッカーに取り戻せるのか?技術的・構造的な限界
このセクションでは、暗号資産の基盤であるブロックチェーンの仕組みを紐解き、外部の人間が資金を勝手に取り戻すことが技術的に不可能な理由を解説します。
自称ハッカーたちは専門用語を並べ立てて「自分には特別な回収技術がある」と信じ込ませようとします。
しかし、システムの構造を正しく理解すれば、彼らの主張が根本から矛盾していることがはっきりと見えてきます。
ブロックチェーンの不可逆性(送金取り消しが不可能な仕組み)
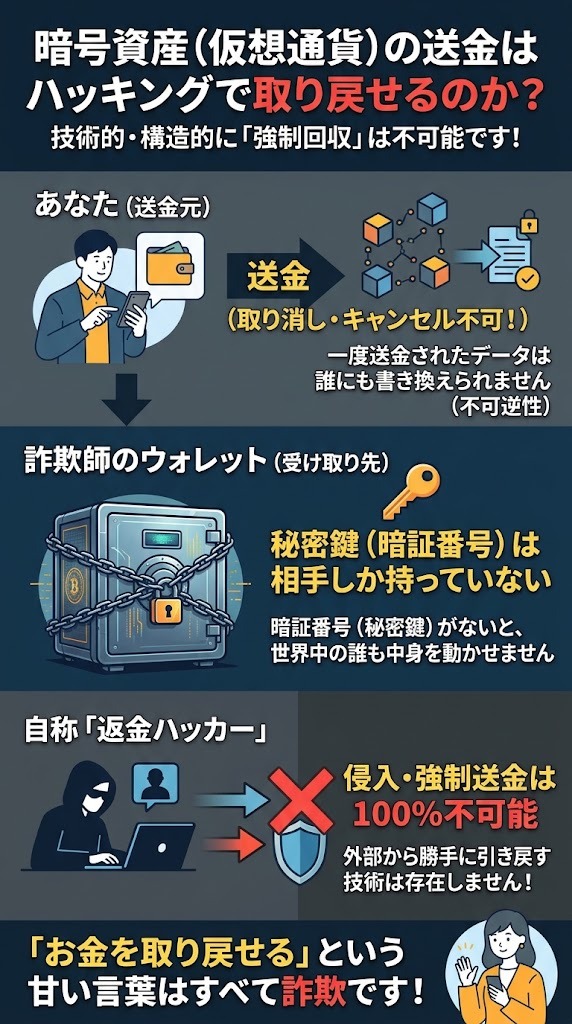
暗号資産の取引履歴は、ブロックチェーンと呼ばれる分散型の台帳に記録されています。
この技術の最大の特徴は、一度ネットワーク上で承認された取引は、後から誰にも改ざんや取り消しができないという点です。
銀行の振り込みであれば、誤送金などの際に「組戻し」という手続きを通じて、受取人の同意を得た上で資金の返還を求められる場合があります。
しかし、暗号資産の世界には取引を仲介する中央管理者が存在しないため、送金をキャンセルする機能そのものが用意されていません。
どれほど優秀なエンジニアであっても、世界中のサーバーで同時に記録された過去の取引データを勝手に書き換えることは不可能です。
「秘密鍵を持たずにアドレスから引き出す」という技術的欺瞞
暗号資産をウォレットから別の場所へ移動させるためには、「秘密鍵」と呼ばれる高度な暗号コードによる電子署名が絶対に必要です。
相手のウォレットに入ってしまった資金を動かせるのは、その秘密鍵を保管している詐欺グループ本人だけです。
もし第三者が他人の秘密鍵を知ることなく、遠隔操作で勝手に残高を引き出せるのであれば、世界中の暗号資産システムが崩壊してしまいます。
自称ハッカーが「アドレスさえ教えてくれれば資金をこちらの管理口座へ引き戻せる」と主張するのは、完全な技術的虚偽です。
彼らは実在しない万能のハッキング技術を装い、被害者から着手金を騙し取ることだけを目的にしています。
偽の追跡レポートや残高画面を見せる手口の裏側
相手を信用させるために、複雑な数字やアルファベットが並んだ「資金追跡レポート」を見せてくる業者がいます。
また、あたかも被害者の資金を一時的に確保したかのような「預かり金残高画面」の画像を送ってくるケースも目立ちます。
しかし、これらは無料のブロックチェーン閲覧サイトの公開情報を切り貼りしただけのものであったり、画像編集ソフトで数字を書き換えただけの偽造画像です。
専門知識を持たない読者から見れば、一見すると高度な調査が行われたかのように錯覚してしまいます。
画面に表示されている数字は単なる画像データに過ぎず、実際に手元へ資金が戻ってきた証拠には一切なりません。
海外取引所やミキシングサービスを悪用された資金の現実
詐欺グループは、騙し取った資金の追跡を逃れるために極めて巧妙な手口を使っています。
複数の暗号資産を混ぜ合わせて取引履歴を不透明にするミキシングサービスや、マネーロンダリング対策が不十分な無登録の海外取引所を経由させます。
このように何重にも資金を移動させられてしまうと、たとえ国の捜査機関であっても追跡には膨大な時間と国際的な連携が必要になります。
民間の自称ハッカーが、海外の暗号資産取引所に対して口座の凍結や資金の引き渡しを強制する権限などは一切持ち合わせていません。
「海外の取引所に掛け合って回収した」という話は、現実の国際金融の枠組みを無視した作り話に過ぎないのです。
調査会社や探偵に返金を頼むとどうなる?弁護士法72条(非弁行為)のリスク
このセクションでは、探偵や民間の調査会社が扱える業務の範囲と、法律上禁じられている返金交渉の危険性について整理します。
「調査会社なら相手の正体を突き止めてお金を取り返してくれるはずだ」と期待してしまう方は少なくありません。
しかし、日本の法律では、民間企業がお金の回収交渉を行うことを厳しく制限しています。
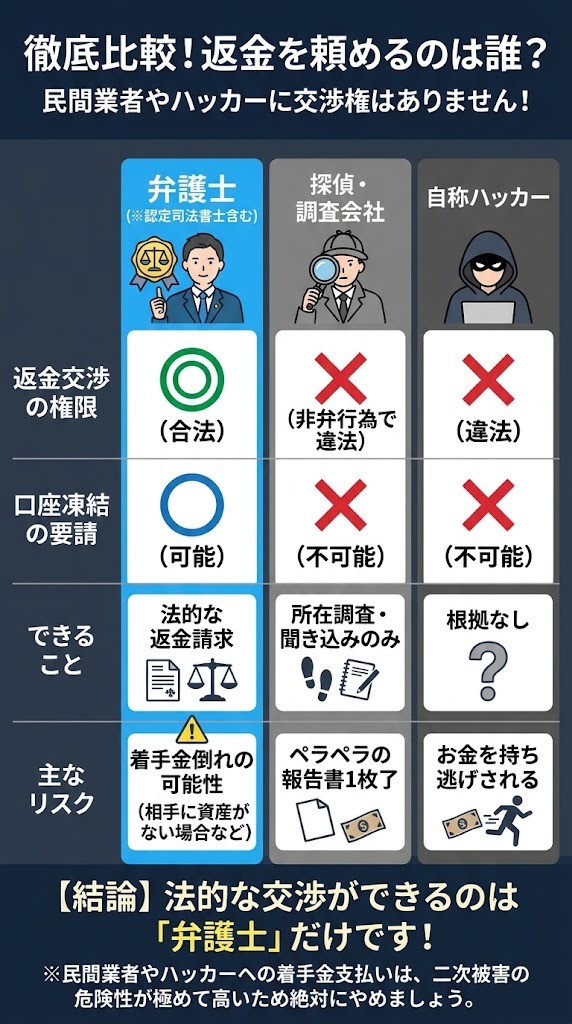
| 項目 | 弁護士(※1) | 探偵・民間調査会社 | 自称ハッカー |
|---|---|---|---|
| 法的資格 | 国家資格(弁護士法) | 探偵業届出(届出制) | なし(自称) |
| 示談・返金交渉権 | あり(法律上認められている) | なし(非弁行為で違法) | なし(非弁行為で違法) |
| 相手口座の凍結要請 | 可能(法的手続きによる) | 不可能 | 不可能 |
| 業務範囲 | 法律事務全般、訴訟、保全 | 聞き込み、尾行、所在調査 | 不明(技術的根拠なし) |
| 着手金トラブルのリスク | 報酬基準が明確で規程あり | 報告書1枚で終了するリスク大 | 着手金持ち逃げリスク極大 |
※1 法務大臣認定の司法書士は140万円以下の民事紛争に限り代理可能
探偵業法で認められているのは「事実調査」のみである現実
探偵や調査会社が法律に基づいて行うことができるのは、探偵業法に定められた「聞き込み」「尾行」「張り込み」などの実態調査に限られます。
具体的には、特定の人物の所在を調べたり、実在する会社であるかを確認したりすることまでが彼らの正当な業務です。
相手の居場所を突き止めることと、その相手に対して「お金を返しなさい」と迫ることは、法的に全く別の行為です。
どれほど高額な調査費用を支払ったとしても、調査会社が相手と直接対峙して返金を成立させる権限はありません。
調査会社が約束できるのは「調べること」だけであり、「お金を取り戻すこと」ではないという点を強く意識する必要があります。
弁護士以外の返金交渉・示談請求は法律で禁止されている(弁護士法第72条)
日本の弁護士法第72条では、弁護士資格を持たない者が利益を得る目的で、他人の法律事件に関して和解や交渉を行うことを固く禁じています。
これを一般に「非弁行為」と呼び、違反した者には刑事罰が科される重大な違法行為です。
詐欺被害の返金請求は、まさに法律上の紛争を取り扱う行為そのものです。
そのため、民間の調査会社が「私たちが相手と示談交渉をして全額回収します」と勧誘すること自体が、法律に抵触している疑いがあります。
違法性のあるサービスを契約してしまうと、適切な解決が得られないばかりか、読者自身がトラブルに巻き込まれる恐れすら生じます。
数十万円の着手金で渡される「無価値な報告書」の実態
調査会社による二次被害で非常に多いのが、形骸的な報告書を渡されて一方的に契約を終了させられるトラブルです。
被害者は「お金が戻ってくる」と信じて30万円から50万円もの高額な着手金を前払いで支払います。
しかし、数週間後に送られてくるのは、インターネットの公開情報を印刷しただけのペラペラの紙数枚であることが大半です。
「相手のサーバーのIPアドレスは海外でした」「相手の口座名義人は実在不明でした」といった内容で、「調査は完了しました」と宣言されます。
返金交渉を求めても「当社は調査会社ですので交渉はできません、警察へ行ってください」と突き放され、着手金は一切戻りません。
提携弁護士の名義だけを借りる「非弁提携」という手口
最近では手口が巧妙化し、「当社は提携弁護士がいるから返金交渉まで安心です」と説明する調査会社が増えています。
しかし、その実態を調べると、弁護士が名前貸しをしているだけで、実際の相談対応や手続きを無資格の民間業者が行っているケースが散見されます。
このような構造は「非弁提携」と呼ばれ、弁護士倫理上も法律上も厳しく禁止されている悪質な手法です。
契約書をよく見ると調査会社名義になっており、弁護士との正式な委任契約が結ばれていないことも珍しくありません。
日本弁護士連合会でも、こうした悪質な業者と提携する一部の不適切な動きに対して、定期的に厳しい注意喚起を行っています。
「今すぐ振り込めば、相手からお金を取り返せる」と言われ、画面の前で指を止めて迷っているかもしれません。
一度お金を失っているからこそ、一筋の希望に縋りたくなるのはごく自然なことです。
ですが、弁護士資格を持たない調査会社や個人ハッカーに着手金を支払っても、法的な交渉権限がないためお金が戻る見込みは極めて低いです。
ここで焦って振り込んでしまうと、さらに数十万円を失う二重の被害に繋がってしまいます。
もものLINEでは、費用は一切いただかずに完全無料でご相談に乗っています。
「怪しいけれど、本当かどうか判断できない」「相手から提示された契約書が怪しい」と感じたら、その画面をそのままLINEで見せてください。
まずは追加の送金を止め、第三者の視点から冷静に不審点を確認しましょう。
こんな手口に要注意!二次被害業者が使う危険なサインとチェックリスト
このセクションでは、悪質な返金業者を見抜くための具体的なチェックポイントを解説します。
彼らはもっともらしい肩書きやウェブサイトを用意していますが、よく観察すると怪しいサインが必ず現れます。
少しでも当てはまる点がある場合は、契約や送金を即座にストップしてください。
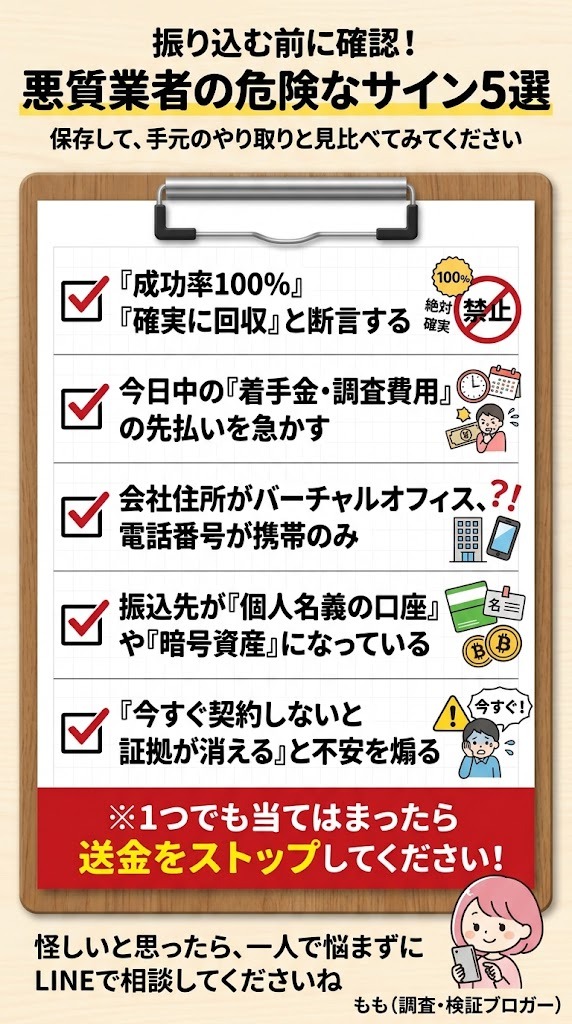
サイン1:「成功率100%」「確実に全額回収」という誇大表現
詐欺被害の回復において、「確実」や「100%」という言葉を使う業者は、その時点で極めて不誠実であると判断できます。
すでに海外へ資金が送金されていたり、相手が実体を持たない組織であったりする場合、回収はプロの法律家であっても困難を極めます。
本来であれば、回収できる可能性とともに、失敗するリスクや回収不能になる条件を誠実に説明しなければなりません。
都合の良いメリットばかりを強調し、リスクについて一切触れないのは、相談者の冷静な判断力を奪うための常套手段です。
甘い言葉の裏には、着手金を巻き取ることだけを目的とした罠が隠されていると考えられます。
サイン2:高額な「着手金」や「調査費用」の先払いを執拗に要求する
二次被害業者のビジネスモデルは、成果を出すことではなく、最初の「着手金」を確実に手に入れることにあります。
そのため、相談を始めてから契約を結ぶまでのスピードが異常に早く、即日での送金を強く迫ってきます。
「今すぐ入金しないと枠が埋まる」「時間が経つと相手の口座からお金が消える」といった理由をつけて焦らせます。
手元に現金がないと伝えると、「クレジットカードのキャッシング枠を使ってください」と借金を促してくることすらあります。
相談者の生活や今後の負担を全く考えず、手持ちの資金を絞り取ろうとする姿勢が見えたら、即座に連絡を遮断すべきです。
サイン3:特商法の記載がない、またはバーチャルオフィス・携帯番号のみ
インターネット上でサービスを提供する事業者は、特定商取引法(特商法)に基づき、運営責任者の氏名や所在地、電話番号を正確に記載する義務があります。
悪質な返金代行サイトを確認すると、この特商法表記自体が存在しないケースが多く見られます。
また、住所が記載されていても、調べてみると月額数百円で借りられるバーチャルオフィスや私書箱であることも珍しくありません。
連絡先の電話番号が携帯電話の番号(070や080、090で始まる番号)だけであったり、IP電話(050)のみであったりする場合も注意が必要です。
実体のあるオフィスを持たずに活動している業者は、トラブルが発生した際にいつでも姿をくらます準備をしていると捉えるべきです。
サイン4:暗号資産での送金や個人名義口座への支払いを指定してくる
費用の支払い方法として、見知らぬ個人名義の銀行口座や、暗号資産での送金を指定してくる業者は極めて危険です。
一般的な法人が真っ当に事業を営んでいるのであれば、自社名義の法人口座を用意するのが社会的な常識です。
個人名義の口座を指定してくる場合、その口座自体が別の詐欺で買い取られた不正利用口座である可能性が非常に高いと言えます。
また、ビットコインやUSDTなどの暗号資産で着手金を支払わせてしまえば、銀行のように口座を凍結される心配がなく、追跡も困難になります。
支払い方法に不透明さを感じた時点で、相手への信用はゼロであると判断するのが賢明です。
サイン5:「今すぐ申し込まないと回収不能になる」と不安を煽る
悪質な業者が最も恐れているのは、相談者が一度冷静になり、家族や公的機関、信頼できる第三者に相談することです。
そのため、「考える時間」を徹底的に奪おうとします。
「今日中に対応しないと、相手の口座が警察に凍結されてお金が国に没収されてしまいますよ」といった出鱈目な脅し文句を使うこともあります。
契約書の内容をじっくり読ませず、スマートフォンの画面上で電子署名を急がせるのも典型的な手口です。
決断を急かされたときこそ、画面を閉じ、一度深呼吸をして周囲の客観的な意見を求める勇気を持ってください。
すでに連絡・着手金を支払ってしまった場合の緊急対処手順
このセクションでは、すでに怪しい業者に連絡してしまったり、着手金を振り込んでしまったりした方が、今すぐ取るべき具体的な行動順序を提示します。
過ちを悔やんで立ち止まっている間にも、二次被害の危険は進行していきます。
以下の5つのステップを、上から順番に落ち着いて実行してください。
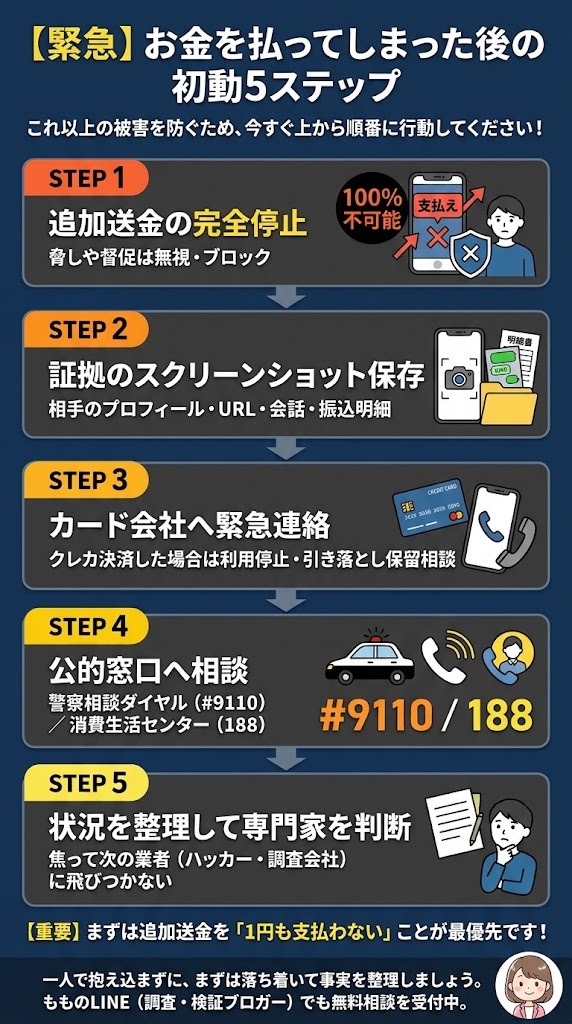
ステップ1:相手業者への追加送金・連絡を即座に停止する
何よりも最初に行うべきは、相手業者に対する追加の金銭支払いを完全に止めることです。
「あと10万円払えばこれまでの調査費用も含めて全額返金される」と言われても、それはさらにお金を巻き取るための嘘です。
支払いを拒否すると、「契約違反で訴える」「損害賠償を請求する」と脅迫まがいのメッセージを送ってくる業者もいます。
しかし、非弁行為などの違法性を抱えている業者が、自ら公の裁判所に訴え出るようなことはまずありません。
相手からの連絡には一切返信せず、電話にも出ない姿勢を徹底してください。
ステップ2:やり取りの履歴(LINE、DM、契約書、振込明細)を完全に保存する
相手業者とのやり取りは、今後の法的な対応や公的機関への相談において極めて重要な証拠となります。
相手が証拠隠滅のためにメッセージを送信取消したり、アカウントを削除したりする前に、すべて保存してください。
スマートフォンのスクリーンショット機能を使って、相手のプロフィール画面、やり取りの全履歴、提示された振込先情報を撮影します。
銀行振込を行った明細書や、ネットバンキングの送金完了画面も必ず画像やPDFで手元に残しておきましょう。
画像データだけでなく、可能であれば紙に印刷して手元で一括管理しておくと、後の相談がスムーズに進みます。
ステップ3:クレジットカード決済の場合はカード会社へ即座に連絡する
調査費用などをクレジットカードで決済してしまった場合は、一刻も早くカード会社のコールセンターへ連絡を入れてください。
カード会社に対して「詐欺的な勧誘を受け、強引に決済させられてしまった」「実態のないサービスに対する契約である」という事情を伝えます。
状況やカード会社の規定によりますが、支払いの引き落としを一時的に保留にしてもらえたり、チャージバック(不正・不当な取引に対する異議申し立て)の手続きについて相談に乗ってもらえたりする可能性があります。
また、相手にカード番号や有効期限を伝えてしまっている場合は、不正利用を防ぐためにカードの利用停止と再発行手続きを行ってください。
初期対応が早ければ早いほど、カード決済による金銭的被害を食い止められる可能性が高まります。
ステップ4:警察(#9110)および国民生活センター(188)へ相談する
手元の状況を整理した上で、公的な相談窓口へ連絡を入れましょう。
緊急の事件ではないものの犯罪被害やトラブルに遭っている場合は、警察相談専用電話「#9110」にダイヤルします。
ここでは専門の相談員が話を聞き、最寄りの警察署への引き継ぎや防犯上のアドバイスをしてくれます。
また、民間業者との契約トラブルに関しては、局番なしの「188(いやや)」で最寄りの消費生活センターにつながります。
公的機関に相談し、相談記録(受理番号や相談履歴)を残しておくことは、今後の法的手続きを進める上でも大きな意味を持ちます。
ステップ5:被害回復の法的手続きは正規の弁護士へ持ち込む
相手業者の口座を正式に凍結したり、法的な手続きを通じて返金を求めたりしたい場合は、弁護士への相談を検討します。
弁護士を選ぶ際は、日本弁護士連合会のウェブサイトで登録番号を検索し、実在する正規の弁護士であることを必ず確認してください。
また、初回の相談時には、ステップ2で集めた証拠資料を時系列順に並べて持参することが重要です。
弁護士であっても、相手の身元が完全に不明な場合や資金が使い果たされている場合は回収が難しいこともあります。
面談の際に、回収できる見込みと必要な費用を率直に尋ね、納得した上で判断を下すことが大切です。
警察や弁護士に相談する前の現実的なハードルと正しい救済の進め方
このセクションでは、公的機関や法律の専門家に相談する際に直面する、現実的な壁について包み隠さずお伝えします。
ネット上の記事には「すぐに警察へ」「弁護士に頼めば安心」と簡単に書かれていることが多いものです。
しかし、いざ自分が当事者になると、様々な心理的・実務的なハードルが立ちはだかり、一歩を踏み出せなくなるのが普通です。
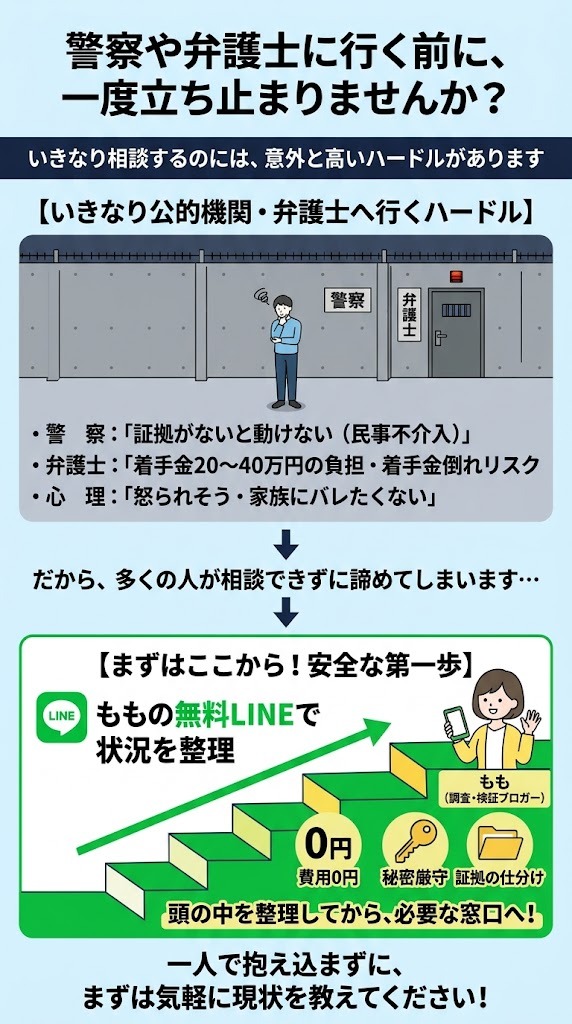
| 相談先 | 主な役割・メリット | 直面しやすい現実的なハードル |
|---|---|---|
| 警察(警察署・#9110) | 犯罪捜査、加害者の摘発、犯行口座の凍結要請 | 民事不介入の原則があり、民事上の「返金交渉」は代行してくれない。証拠不十分だと被害届を受理してもらえない場合がある。 |
| 弁護士(法律事務所) | 法的返金請求、相手口座の仮差押え、示談交渉 | 20万〜40万円前後の高額な「着手金」が必要になるケースが多い。相手に資産が残っていないと着手金倒れになるリスクがある。 |
| 消費生活センター(188) | 契約解除の助言、あっせん手続き、無料相談 | 相手が匿名の詐欺グループや海外組織の場合、連絡が取れずあっせん手続きが進まないケースがある。 |
警察に相談する際の「民事不介入」と証拠提出の壁
警察は治安の維持や犯罪者の処罰を目的とする機関であり、個人の金銭トラブルを解決してくれるサービスではありません。
これがいわゆる「民事不介入の原則」と呼ばれるものです。
警察署の窓口へ行っても、「お金を騙し取られたという明確な証拠」が揃っていなければ、単なる個人の投資トラブルとして扱われてしまうことがあります。
「まだ詐欺だと確定したわけではないのですが…」という曖昧な状態で行くと、十分な対応をしてもらえずに帰されてしまうことも少なくありません。
警察を動かすためには、契約の経緯や送金履歴を客観的にまとめた資料を用意し、「欺罔行為(人を騙す行為)」があったことを論理的に示す必要があります。
弁護士に依頼する際の「高額な着手金」と回収リスク
法的な手続きのプロである弁護士ですが、依頼するためには一定の初期費用が発生します。
一般的な法律事務所では、事件に着手する段階で20万円から40万円程度の「着手金」を支払う必要があります。
問題は、弁護士が法的な手続きを取ったとしても、相手がすでに預金を引き出して逃亡していれば、お金を回収できないという現実です。
回収が成功しなかった場合でも、支払った着手金が返金されることは基本的にありません。
これを「着手金倒れ」と呼び、すでに詐欺で大金を失っている被害者にとっては極めて重い経済的リスクとなります。
「自分の不注意を責められるのではないか」「家族に知られるのではないか」という不安
公の窓口へ相談に行けない最大の理由は、相談者自身の心の中にあります。
「うまい儲け話に飛びついた自分が悪いのではないか」「窓口で説教されるのが怖い」という羞恥心が、足を鈍らせてしまいます。
また、自宅に警察や弁護士から書類が届いたり、電話がかかってきたりすることで、家族に秘密にしていた被害が発覚することを極度に恐れる方も多いです。
誰にも言えない苦しみを一人で抱え込み、孤立してしまうことで、ますますネットの甘い誘惑に吸い寄せられてしまいます。
一人で悩んでいる限り、冷静な判断を取り戻すことは非常に難しいと言わざるを得ません。
本格的な窓口へ動く前に「状況の客観的な棚卸し」が必要な理由
警察へ行くにしても、弁護士へ依頼するにしても、最初に行うべきは「状況の冷静な整理」です。
いつ、誰から、どのような誘いを受け、いくらをどこへ振り込んだのかという事実関係を整理しなければ、専門家も正しい助言ができません。
パニック状態のまま感情的に話をしてしまうと、相手に要点が伝わらず、適切な救済措置を受けられない原因になります。
まずは費用をかけず、利害関係のない第三者と一緒に「手元にある事実」を紙に書き出してみることが大切です。
焦って重い扉を叩く前に、まずは深呼吸をして、自分の足元を固めるワンクッションを置きましょう。
警察や弁護士に相談すべきだと分かっていても、「まだ詐欺と決まったわけじゃないのに大げさにしたくない」「弁護士に頼むと高額な着手金を取られるのではないか」と身構えてしまいますよね。
自分の判断ミスを怒られたり、家族に知られたりするのが怖くて誰にも言えないのは、決してあなただけではありません。
いきなり公の機関や事務所へ行くのが不安なら、まずはももの無料LINEで手元の状況を整理してみませんか?
費用は一切かかりませんし、愚痴や「まだ迷っている段階」の曖昧なお話でも全く問題ありません。
無理にどこかへ通報を強制することもありませんので、安心してお話ししていただけます。
やり取りの履歴や相手の案内画面などをそのままLINEで送っていただければ、「何が怪しいのか」「今集めておくべき証拠は何か」を客観的にお伝えします。
重い扉を叩く前に、まずは手軽にメッセージを送って気持ちを落ち着かせましょう。
よくある質問(FAQ)
このセクションでは、二次被害や返金トラブルに関して読者から頻繁に寄せられる疑問について、簡潔かつ具体的にお答えします。
気になる項目を確認し、不要な不安を解消するための判断材料にしてください。
調査会社から「すでに調査を開始したからキャンセル料を払え」と言われたら?
相手から高圧的な請求を受けても、追加の金銭を振り込む必要はありません。
電話口で契約を迫られたケースであれば特定商取引法に基づくクーリング・オフ 、ネット申込みの場合であっても消費者契約法(事実と異なる説明や不利益事実の不告知)に基づく契約の取消しを主張できる可能性があります。
また、そもそも弁護士法に違反するような違法な契約である場合、契約そのものの法的な効力が認められないケースもあります。
相手の「裁判を起こす」「職場に連絡する」といった脅しに屈せず、すぐに消費生活センター(188)へ相談してください。
警察に相談したら「自己責任だから動けない」と断られませんか?
警察の相談窓口(#9110)は、困りごとを抱える市民のための窓口ですので、頭ごなしに怒られるようなことはありません。
相談する際は、「騙された自分が情けない」という感情論ではなく、相手から送られてきた虚偽の説明や振込明細などの客観的な証拠を提示してください。
相手の組織的な欺罔行為を淡々と伝えることで、警察側も犯罪性の有無を正しく判断しやすくなります。
一人で行くのが心細い場合は、話す内容を時系列でメモに書き出して持参することをおすすめします。
家族に内緒にしたまま返金手続きや相談を進めることは可能ですか?
公的機関や弁護士への初期相談の段階であれば、個人情報や連絡先を適切に指定することで、家族に知られずに進めることは可能です。
弁護士に依頼する場合も、事前に「自宅への郵送物は一切不可」「連絡は個人の携帯電話のみ」と指定しておけば、秘密を厳守して対応してくれます。
ただし、被害額があまりにも高額で家計に直接影響が出る場合は、最終的に家族へ打ち明けて協力体制を作った方が精神的な負担を減らせることもあります。
まずは一人で秘密を抱え込まず、外部の安全な相談窓口で状況を客観的に見極めてもらいましょう。
着手金無料・完全成功報酬を謳う回収業者は安全ですか?
「手付金ゼロだから安心」と思わせておいて、後から別の名目で金銭を請求してくる悪質な手口が存在します。
例えば、「回収には成功したが、送金するためのシステム利用料が必要」「預託金として一時的に30万円を預かる」といった名目でお金を要求してきます。
また、弁護士資格を持たない民間業者が行っている以上、成功報酬型であっても非弁行為に該当することに変わりはありません。
「回収の成功」の定義が、「相手からお金を取り戻したこと」ではなく「相手の住所を調べ上げたこと」にすり替えられている契約書もあるため、細心の注意が必要です。
相手に身分証明書や銀行口座の情報を送ってしまったのですが悪用されますか?
運転免許証やマイナンバーカードの画像を相手に送ってしまった場合、別の詐欺行為の本人確認書類として悪用されるリスクがあります。
信用情報機関(JICCやCICなど)に対して「本人申告」の手続きを行っておくと、加盟している金融機関に慎重な審査を促すことができ、勝手に自分の名義でローンを組まれたりカードを作られたりする不正の防止・牽制に役立ちます。
また、銀行口座の情報を渡してしまった場合は、不正な送金の受け皿として口座を悪用される危険性があります。
すぐに口座を開設している金融機関へ事情を話し、口座番号の変更や一時的な利用制限などの安全措置を講じてもらってください。
まとめ & 決済前に立ち止まるための安全チェック
この記事の最後に、二次被害を確実に防ぎ、これ以上大切なお金を失わないための要点を再確認します。
パニックになっているときほど、人は目先の甘い誘いに飛びついてしまい、傷口を広げてしまいます。
まずは以下の原則を心に留め、冷静な自分を取り戻してください。
| 確認項目 | チェック | 判断の目安 |
|---|---|---|
| 自称ハッカーへの送金停止 | [ ] | 暗号資産を外部から勝手に引き戻す技術は存在しません。送金要求は100%無視してください。 |
| 民間調査会社の契約見送り | [ ] | 民間企業に返金交渉の権限はありません。着手金を支払ってもお金が戻る見込みは極めて低いです。 |
| 客観的な証拠の保存 | [ ] | LINEのやり取り、振込明細、相手のURLなどを画面キャプチャして保管しましたか? |
| 公的窓口への事前相談 | [ ] | 警察相談専用電話(#9110)や消費生活センター(188)の存在を把握していますか? |
| 無料の第三者相談の活用 | [ ] | 焦って契約書にサインする前に、利害関係のない第三者に相談しましたか? |
二次被害を避けるための最重要原則3つ
第一に、自称ハッカーや民間の調査会社に対して、追加のお金を1円も支払わないことです。
彼らの言葉はどれほど魅力的であっても、その実態は傷口に塩を塗る二次被害の罠に過ぎません。
第二に、法的な返金交渉権限を持っているのは、国家資格を持つ正規の弁護士(または一部の認定司法書士)などの限られた専門家だけであるという原則を忘れないでください。
資格を持たない組織が間に入っても、問題が解決することはありません。
第三に、深夜に一人でネット検索を続け、焦って次の業者を探そうとしないことです。
疲弊した精神状態での検索は、さらなる詐欺広告へ吸い寄せられる原因にしかなりません。
ひとりで抱え込まず、まずは客観的な状況整理から始めよう
投資詐欺に遭ってしまったことは、決してあなたの人間性や価値を否定するものではありません。
巧妙に仕組まれた組織的な罠にかかってしまったのであり、自分を過度に責め続ける必要はないのです。
大切なのは、これ以上の金銭的な流出を確実に食い止め、生活の基盤を守ることです。
そのためには、まず手元にある事実関係を冷静に紙に書き出し、現状を正しく把握することから始めなければなりません。
一度立ち止まり、誰にも責められない安全な環境で、絡まってしまった糸を一本ずつ解きほぐしていきましょう。
ネット掲示板やSNSを夜遅くまで巡回して「お金を取り戻す裏ワザ」を探し続けるのは、精神的にも体力的にも限界が来てしまいます。
「もしかしたらこのハッカーなら…」と期待してしまう気持ちは痛いほど分かりますが、甘い言葉の先に待っているのはさらなる損失です。
警察や弁護士への相談を考えるにしても、まずは何が起きたのかを客観的に見つめ直すワンクッションが必要です。
もものLINEは登録も相談も完全に無料です。
営業をかけたり、何かを無理に売りつけたりすることは一切ありません。
気になっている相手のプロフィールURLや、やり取りのスクリーンショットをそのまま送ってください。
「これは危険な手口なのか」「今すぐ何をすべきか」を、落ち着いた視点で一緒に確認していきましょう。
一人で抱え込んで間違った支払いを重ねる前に、まずは気軽にLINEで声をかけてください。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。