

投資案件で運転免許証の写真を送ってしまっても、今すぐ正しい順番で手続きを行えば、勝手な借入や口座凍結などの実害は未然に防げます。
パニックになって相手に連絡したり嘘の紛失届を出したりせず、まずは3つの信用情報機関への「本人申告」と警察・銀行への連絡を冷静に進めましょう。
- 送ってしまった情報別(写真のみ・自撮りあり・口座番号あり)の悪用リスクと境界線
- 勝手な借入を防ぐ「3大信用情報機関(CIC・JICC・KSC)」への本人申告手順
- 自分の銀行口座が凍結されるのを防ぐ対処法と、警察(#9110)への具体的な伝え方
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

投資案件で運転免許証を送ってしまった直後に確認すべき悪用リスクの事実
運転免許証の写真を送ってしまった直後は、「今この瞬間に自分の名前で何百万円も借金されているのではないか」と強い恐怖に襲われるはずです。
まずは深呼吸をして、現在の本人確認の仕組みにおいて「写真だけでできること」と「写真だけでは絶対にできないこと」の境界線を冷静に確認しましょう。
【相談者:40代男性】
SNSの広告から入った投資の勉強グループで、専用アプリの口座開設のために運転免許証の表裏の写真をLINEで送ってしまいました。
そのあと出金しようとしたら『保証金として先に50万円振り込まないと口座が凍結される』と言われ、不審に思って連絡を止めたのですが、送った免許証で勝手に借金されないか怖くて眠れません…
当ブログにも、このような切実なご相談が毎日のように寄せられています。
結論から申し上げると、運転免許証の「表・裏の静止画」を送っただけで、直ちに消費者金融からお金を借りられたり、勝手に銀行口座を開設されたりするには無理があります。
なぜなら、現在の金融機関や大手サービスでは、過去のなりすまし被害を受けて本人確認の基準が法律で厳しく引き上げられているからです。
ただし、免許証の写真に加えて「自分の顔が一緒に写った自撮り写真(セルフィー)」や「銀行の口座番号」まで伝えてしまった場合は、警戒すべきリスクの種類が変わってきます。
ご自身がどこまでの情報を相手に渡してしまったのかを整理し、本当に必要な対策だけを優先順位に沿って進めていきましょう。
【状況別】表面・裏面のみ/自撮り(セルフィー)あり/口座番号ありの危険度判定
相手に送ってしまった情報の組み合わせによって、悪用されるリスクの高さと、今日すぐ動くべき最優先の手続きは明確に異なります。
ご自身の状況が以下の4つのパターンのどれに当てはまるか、まずは一覧表で確認してみてください。
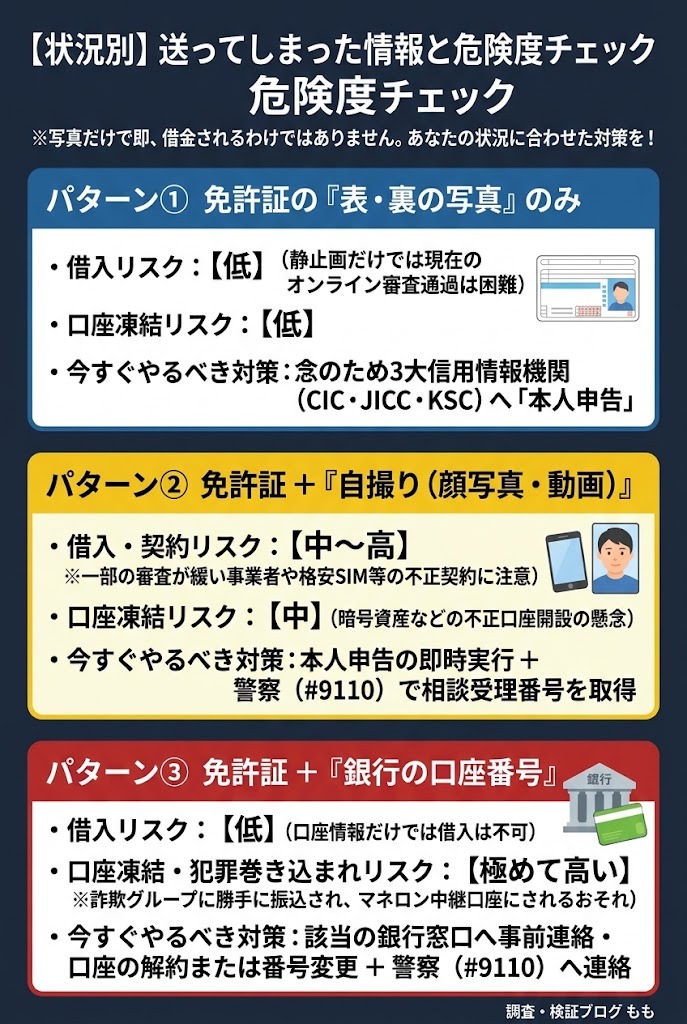
| 送ってしまった情報 | 勝手な借入・クレカ作成リスク | 口座凍結・犯罪巻き込まれリスク | 最優先で進めるべきアクション |
|---|---|---|---|
| ① 免許証の表・裏の写真のみ | 低い(静止画だけでは現在のオンライン審査通過に無理があるため) | 低い(銀行口座の情報を教えていなければ口座凍結は起きない) | 信用情報機関(CIC・JICC・KSC)への本人申告、警察(#9110)への相談記録化 |
| ② 免許証の写真 + 自分の自撮り画像・動画 | 中〜高(一部の審査が緩い事業者や格安SIM等で悪用される懸念あり) | 中(暗号資産口座やフリマアプリの不正開設に使われる懸念あり) | 3大信用情報機関への本人申告の即時実行、警察での相談受理番号の取得、携帯キャリアの契約照会 |
| ③ 免許証の写真 + 自分の銀行口座番号 | 低い(口座番号だけでは借入契約は成立しない) | 極めて高い(勝手な振込や犯罪資金の中継口座にされ凍結される懸念あり) | 該当する銀行窓口への事前連絡・口座解約または番号変更の相談、警察(#9110)への連絡 |
| ④ 免許証の写真 + マイナンバー(裏面の12桁)や暗証番号 | 中〜高(暗証番号の使い回しによる不正ログイン等の懸念あり) | 中〜高(他の金融サービスへの不正アクセスにつながる懸念あり) | 市区町村役場でのマイナンバー変更相談、同じ暗証番号を使っている全サービスのパスワード即時変更 |
もしあなたが「① 免許証の表・裏の写真のみ」を送った段階であれば、過度に取り乱す必要はありません。
念のための予防線として信用情報機関への「本人申告」を行っておけば、実害が出る可能性は極めて低く抑えられます。
一方で、「② 自撮り画像や動画」や「③ 銀行の口座番号」まで渡してしまった場合は、審査のすり抜けや口座トラブルを防ぐために、今日から明日中に具体的な手続きへ動く必要があります。
免許証の静止画だけでは「消費者金融での勝手な借入」や「銀行口座開設」が難しい理由
「免許証の番号と顔写真があれば、ネットで簡単にサラ金からお金を借りられるのではないか」と心配される方は非常に多いです。
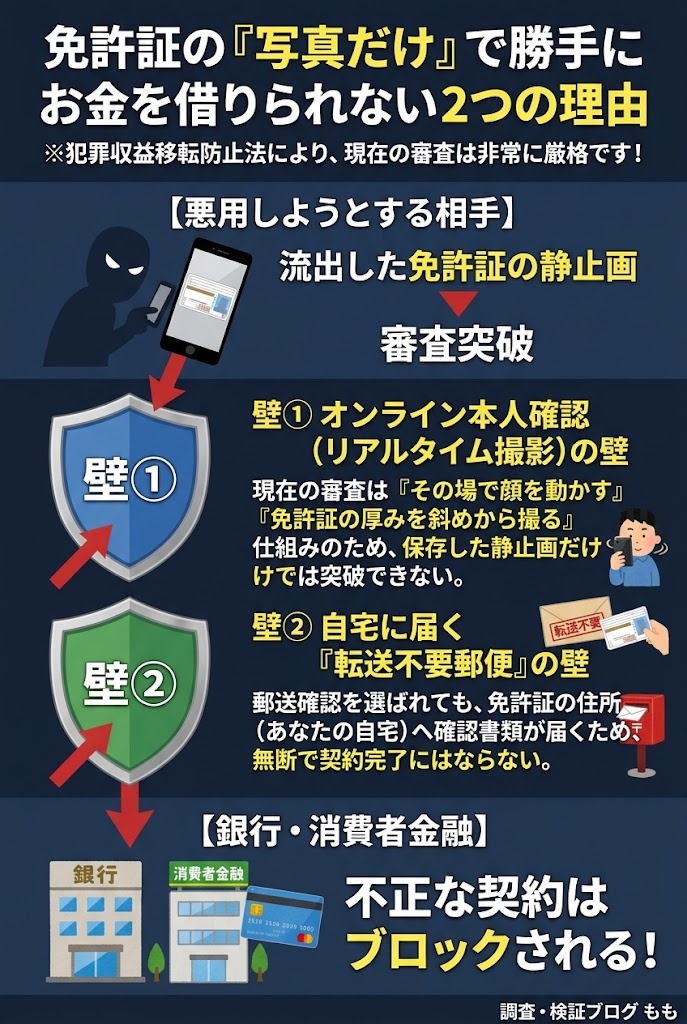
しかし、現在の金融機関の審査において、あらかじめ撮影された「静止画(画像データ)」だけで本人確認を通過させるには無理があります。
その最大の理由は、「犯罪による収益の移転防止に関する法律(犯罪収益移転防止法)」という法律の改正によって、インターネット上で口座開設やローンの申し込みをする際の本人確認ルールが厳格化されたためです。
最近のスマートフォンで銀行口座やカードローンを申し込む際、「カメラに向かって顔を左右に動かしてください」「免許証を斜めに傾けて厚みを撮影してください」といった指示が出るのを経験したことはないでしょうか。
これは、その場で本人が実物の免許証を持って操作しているかを確かめるための仕組みです。
あらかじめ保存された免許証の写真をアップロードするだけでは、このリアルタイム撮影の画面を突破できません。
仮に「郵送での本人確認」という古い仕組みを選ばれたとしても、金融機関は必ず免許証に記載された「あなたの自宅住所」へ、転送不要の書留郵便で契約確認書類やカードを送付します。
相手業者があなたの自宅ポストから郵便物を盗み出せない限り、あなたに無断で借入契約を完了させてお金を引き出すことはできない仕組みになっているのです。
実際に警戒すべき3つの悪用手口(格安SIMの不正契約・フリマや暗号資産の踏み台・名簿化)
銀行や大手消費者金融での勝手な借入が難しい一方で、免許証の写真が流出した際に現実のリスクとして警戒すべきなのは、以下の3つの手口です。
1つ目は、本人確認の審査が甘い一部の「格安SIM(携帯電話回線)」や「後払い決済サービス」での不正利用です。
大手携帯キャリアは厳格な確認を行っていますが、一部の小規模な通信事業者やネット上の後払いサービスでは、画像のアップロードだけで審査を進めてしまうケースがゼロではありません。
2つ目は、別の投資被害者を信用させるための「なりすまし用の身分証画像」として使われるケースです。
投資案件の勧誘グループは、他のターゲットから「本当に信用できる担当者なのか証拠を見せてほしい」と求められた際、あなたから回収した運転免許証の写真を「自分の身分証です」と偽って送信することがあります。
ある日突然、見知らぬ被害者から「あなたにお金を騙し取られた」と連絡が来たり、警察から事情を聞かれたりするトラブルを防ぐためにも、事前に警察へ相談記録を残しておくことが重要になります。
3つ目は、「投資に関心があり、指示に従って身分証を送ってくれる人」としてリスト(名簿)化され、別の勧誘グループへ情報が回るリスクです。
電話番号やメールアドレス、LINEのアカウント情報が共有されると、数週間後にまったく別の投資案件や副業案内、あるいは「流出した個人情報を消去します」と謳う怪しい業者から連絡が来ることがあります。
仮に不正申込されても「自宅に届く確認郵便(転送不要郵便)」で気づける仕組み
万が一、相手業者が何らかの方法であなたの免許証画像を使い、クレジットカードや携帯電話、ローンなどの申し込みを行ったとしても、すぐにお金を奪われるわけではありません。
日本の金融機関や通信会社は、犯罪収益移転防止法に基づき、新規契約時には必ず免許証に記載された住所へ「本人限定受取郵便」や「転送不要の簡易書留」を送付する義務があります。
「転送不要」という指定がされているため、たとえ相手業者が郵便局に嘘の転居届を出して郵便物を別の場所へ転送させようとしても、郵便局側でブロックされてあなたの自宅へ届くか、差出人へ返送されます。
つまり、もし誰かがあなたの名義を悪用しようとすれば、必ずあなたの自宅ポストに「ご契約ありがとうございます」「お申し込み内容の確認」といった封書やハガキが届くのです。
今後しばらくの間は、自宅に届く郵便物を毎日こまめに確認する習慣をつけてください。
身に覚えのない企業からの封書が届いた時点で、その会社の公式窓口へ「私自身が申し込んだものではなく、免許証の写真を悪用されたなりすましです」と連絡すれば、契約はその場で取り消され、支払いの義務を負うこともありません。
今すぐ動くべき悪用防止の4ステップと全体の優先順位
悪用リスクの現実的な範囲がわかったところで、今日から明日中にかけてあなたが動くべき4つの具体的なステップと、その優先順位を整理します。
あれもこれもと同時に手を付けようとすると混乱してしまうため、上から順番に1つずつ片付けていきましょう。
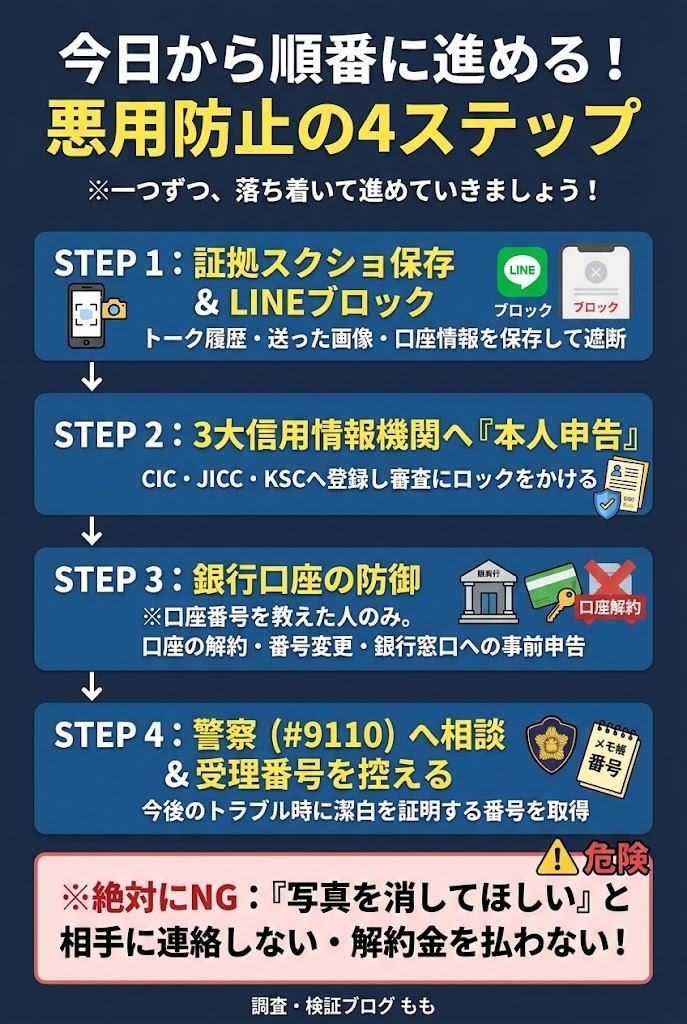
LINEのトーク履歴・相手アカウント・送った画像・振込先やサイトURLをスクリーンショットで保存し、相手をブロックする。
CIC・JICC・KSCの3機関へ「免許証情報の流出・悪用のおそれ」を登録し、勝手な審査通過にロックをかける。
該当する銀行へ連絡し、口座の解約・番号変更、または不審な入金に対する事前警告を記録してもらう。
金銭被害がなくても警察相談専用電話へ連絡し、「相談受理番号」を発行してもらって手元に控える。
この4つのステップを順番通りに完了させれば、あなたの名義で勝手に借金を背負わされたり、ある日突然犯罪者扱いされて銀行口座が止まったりする事態は確実に防ぐことができます。
ステップ1:相手との連絡遮断と「やり取り・送付画像の証拠保存」
一番最初にやるべきことは、相手のLINEアカウントや投資サイトの画面を閉じたり削除したりする前に、「自分がどのような経緯で免許証を送ってしまったのか」がわかる証拠をすべてスマートフォンの画面撮影(スクリーンショット)で保存することです。
焦ってトーク履歴ごと削除してしまう方が多いのですが、履歴を消してしまうと、後から警察や銀行に相談する際、「自分が被害者であること」を客観的に証明する材料がなくなってしまいます。
具体的には、以下の4つの画面を必ず撮影して残しておいてください。
- 相手のLINEプロフィール画面(表示名やアイコン、友だち追加した経路がわかるもの)
- 免許証の写真や口座番号を送るように指示された前後のトーク履歴(テキスト書き出し機能も併用するとより確実です)
- 自分が実際に送信してしまった免許証の画像データそのもの(どの角度で、どこまで鮮明に写っているかの確認用)
- 案内された投資サイトや専用アプリのURL、および「保証金や手数料を振り込め」と指定された振込先口座の情報
これらの保存が終わったら、相手のLINEアカウントは即座にブロックし、着信拒否の設定を行ってください。
退会手続きやブロックの挨拶などを送る必要は一切ありません。
ステップ2:3大信用情報機関(CIC・JICC・KSC)への「本人申告」登録
証拠の保存とブロックが完了したら、次は個人の信用情報を管理している3つの機関(CIC・JICC・KSC)に対して、「本人申告」という手続きを行います。
本人申告とは、「私の運転免許証の画像が第三者に渡ってしまったため、悪用される危険があります」という注意書きを、あなた自身の信用情報データに貼り付けてもらう制度です。
日本国内のクレジットカード会社、消費者金融、銀行などは、新しい申し込みを受けた際、必ずこの3つの機関のどこかにアクセスしてあなたの信用情報を確認します。
そこに本人申告の記録が入っていれば、審査の担当者が「なりすましの可能性がある」と気づき、自動的に契約が進むのを止めてくれるのです。
具体的な申し込み手順や費用については、すぐ次のセクションで1社ずつ詳しく解説します。
ステップ3:銀行への連絡(口座番号も教えた場合)と警察(#9110)への相談記録化
もし免許証の写真だけでなく、出金先として「自分の銀行口座の支店名や口座番号」まで相手に伝えてしまった場合は、その銀行への連絡が非常に高い優先度になります。
口座番号を知られていると、相手グループから勝手にお金を振り込まれ、マネーロンダリング(犯罪資金の洗浄)に使われている口座だと疑われて、あなたの口座が凍結されてしまうリスクがあるからです。
そして、銀行への連絡や本人申告と並行して、警察の相談窓口(#9110)へ電話をかけ、「投資の勧誘で免許証の写真を送ってしまった」という事実を正式な記録として残してもらいます。
お金を1円も振り込んでいなくても、警察に相談した記録(相談受理番号)を持っておくことが、将来あなたの身を守る最強の盾になります。
【絶対NG】相手への「データ削除要求」や「保証金・解約金の支払い」をしてはいけない理由
ここで1つだけ、絶対にやってはいけない行動をお伝えします。
それは、相手に対して「送った免許証の写真を消してください」「口座開設をキャンセルしたいです」と連絡を入れることです。
真面目な方ほど、正式に断りを入れてデータを消してもらおうと考えがちですが、不審な投資案件を案内してくる相手に削除を求めても、データが消去される保証はどこにもありません。
それどころか、「免許証の画像を消してほしいと焦っている=脅せばお金を払う状態にある」と相手に判断されてしまいます。
実際に当ブログへ寄せられた相談でも、データ削除を求めた途端に相手の態度が豹変し、「システムに登録した個人情報を抹消するにはセキュリティ解除費用として30万円が必要だ」「途中で解約するなら違約金として50万円を請求する。払わなければ免許証の写真をネットに晒す」などと恐喝まがいの要求をされたケースが数多くあります。
相手に一度渡ってしまった画像データを取り戻すことはできません。
相手の側に働きかけるのは時間の無駄になってしまいますので、こちらの防御を固める手続きだけに集中してください。
勝手な借入・カード作成を防ぐ「信用情報機関への本人申告」完全手順
ここからは、あなたの名義で勝手にクレジットカードを作られたり、消費者金融や銀行からお金を借りられたりするのを防ぐ「信用情報機関への本人申告」の具体的な手順を解説します。
3つの機関それぞれの違いと、スマートフォンや郵送での申し込み方法をまとめましたので、この画面を見ながら順番に手続きを進めてみてください。
「本人申告(本人申告コメント)」とは?登録すると審査でどう機能するのか
本人申告(本人申告コメント)とは、運転免許証やマイナンバーカードなどを紛失・盗難されたり、第三者に画像を渡してしまったりした際に、信用情報機関のデータベースへ「本人確認書類の悪用のおそれがある」というコメントを登録できる公式の制度です。
一度登録すると、原則として登録日から「5年間」そのコメントがあなたの信用情報に記録され続けます。
私がこれまで信販会社の審査実務に関わっていた方への取材や、実際の被害相談の検証を行ってきた経験から見ても、この本人申告の効果は非常に強力です。
たとえば、ある40代の相談者の方が投資案件で免許証の写真を送ってしまった翌日にCICとJICCへ本人申告を登録したところ、その2週間後に見知らぬ第三者がその方の名義でクレジットカードをインターネットから申し込むという事案が発生しました。
通常であればコンピュータによる自動審査で通過してしまう可能性がありましたが、信用情報に「本人申告コメント」が登録されていたため、自動審査システムが即座にストップをかけ、人間の審査担当者による手動確認へと切り替わりました。
その結果、審査担当者からご本人の携帯電話へ「現在クレジットカードのお申し込みをいただいておりますが、ご本人様でお間違いありませんか?」という確認の電話が入り、「私は申し込んでいません」と回答したことで、不正なカード発行を水際で完全に防ぐことができたのです。
なお、正確に理解しておいていただきたいのは、本人申告は「あらゆる契約をシステム的に100%拒否するロック機能」ではなく、「審査をする会社に対して強い警告を出し、厳重な本人確認を促す仕組み」であるという点です。
それでも、この警告があるだけで相手業者が審査を突破することは極めて困難になるため、必ず登録しておくべき手続きと言えます。
3大信用情報機関(CIC・JICC・KSC)の役割の違いと「3つすべて」に登録すべき理由
日本には、法律や業界団体によって定められた3つの個人信用情報機関が存在します。
「どれか1つに登録しておけば、他の機関にも自動で共有されるのではないか」と思われるかもしれませんが、本人申告のコメント情報は、1社に登録しても残りの2社へ自動的には連携されません。
それぞれの機関に加盟している金融会社のジャンルが異なるため、隙のない防御網を作るには、必ず「3つの機関すべて」に対して個別に本人申告の手続きを行う必要があります。
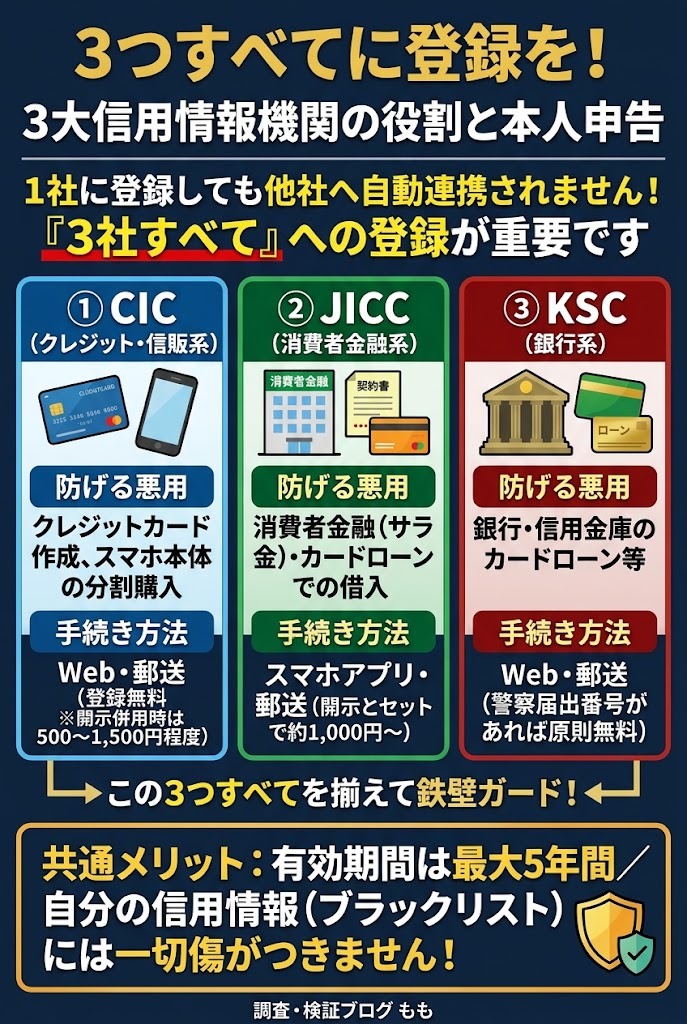
| 機関名称 | 主に加盟している企業・防げる悪用ジャンル | 受付方法 | 手数料 | 登録有効期間 |
|---|---|---|---|---|
| CIC(株式会社シー・アイ・シー) | クレジットカード会社、信販会社、携帯電話キャリア(端末の分割払い契約) | インターネット申請、郵送申請 | 無料〜1,000円程度(※申告自体の手数料は無料ですが、情報開示とあわせて手続きする場合は開示手数料`500円〜1,500円`程度が必要) | 登録日から最大5年間 |
| JICC(株式会社日本信用情報機構) | 消費者金融(アイフル、プロミス、アコム等)、信販会社、金融機関の保証会社 | スマホアプリ申請、郵送申請 | 無料(※本人申告コメントの登録自体は手数料無料。同時に信用情報の開示も行う場合は別途開示手数料が必要) | 登録日から最大5年間 |
| KSC(全国銀行個人信用情報センター) | 都市銀行、地方銀行、ネット銀行、信用金庫、農協(JA)などの銀行系ローン | インターネット申請、郵送申請 | 無料〜1,100円程度(※警察への届出番号がある場合は原則無料。届出がない場合や開示を伴う場合は所定の手数料が必要) | 登録日から最大5年間 |
※各機関の受付システムや手数料の細則は改定されることがあるため、申請時は必ず以下の各公式ページの手順案内をあわせてご確認ください。
特に消費者金融での勝手な借入を防ぐには「JICC」、クレジットカードやスマホ本体の分割購入を防ぐには「CIC」、銀行のカードローンを防ぐには「KSC」への登録がそれぞれ不可欠です。
まずはスマートフォンからすぐに手続きできる機関から順番に申請を済ませてしまいましょう。
【CIC】インターネット・郵送での本人申告の手順と手数料
クレジットカード会社や携帯電話の分割払い審査で必ず参照されるのが、指定信用情報機関の「CIC(シー・アイ・シー)」です。
CICの本人申告は、スマートフォンやパソコンからの「インターネット申請」または「郵送申請」で行うことができます(申告コメントの登録自体は無料ですが、現在の登録状況を確認する「情報開示」とあわせて行う場合は開示手数料`500円〜1,500円`程度がかかります)。
インターネットで申請する際の具体的な流れは以下の通りです。
- CIC公式サイトの本人申告の手続きページへアクセスする。
- 連絡先電話番号の確認(発信認証)やメールアドレスの登録を行い、申請フォームへ進む。
- 氏名、生年月日、現住所、電話番号、および悪用のおそれがある運転免許証の番号などを入力する。
- 本人確認書類(マイナンバーカードやパスポートなど、規定の書類)をアップロードして送信する。
もし手元に免許証以外の顔写真付き本人確認書類がない場合や、ネット操作が難しい場合は、公式サイトから「本人申告登録・削除申込書」を印刷(またはコンビニのマルチコピー機で出力)し、住民票の写しや公的書類のコピーを添えて郵送で申し込むことも可能です。
登録が完了すると、後日あなたの自宅住所へ「登録完了のお知らせ」が郵送で届きます。
【JICC】スマホアプリ・郵送での本人申告の手順と手数料
消費者金融(アコム、プロミス、アイフル、レイクなど)やカードローンの審査で中心的な役割を果たしているのが、「JICC(日本信用情報機構)」です。
「免許証の写真を使ってサラ金からお金を借りられるのではないか」という不安を解消するためには、このJICCへの本人申告が最も重要になります。
JICCの本人申告は、専用の「スマートフォンアプリ」または「郵送」で手続きが可能です。
なお、JICCでは原則として「信用情報の開示請求とあわせて本人申告コメントを登録する仕組み」をとっているため、所定の手数料(アプリ申請の場合は`1,000円`程度、郵送の場合は手数料+郵送実費など)がかかります。
手数料はかかりますが、現時点で自分の名義がすでに消費者金融などで悪用されていないか(申込履歴がないか)も同時に確認できるため、一石二鳥の手続きと言えます。
スマートフォンで手続きを進める手順は以下の通りです。
- JICC公式サイトの本人申告コメント情報登録ページを確認し、専用のスマホアプリをダウンロードする(またはWeb受付案内へ進む)。
- アプリの画面案内に従い、メールアドレスを登録してパスワードを設定する。
- 本人確認書類の撮影と、自分の顔の撮影(自撮りによる本人認証)を行う。
- 開示手続きとあわせて、申告内容として「本人確認書類(運転免許証)の詐取・流出による悪用のおそれ」を選択し、免許証番号や流出が判明した日を入力する。
- 手数料の支払い方法(クレジットカード、コンビニ払い、ペイジー等)を選択して送信を完了させる。
郵送で行う場合は、公式サイトから申込書をダウンロードして必要事項を記入し、本人確認書類のコピーや定額小為替証書(手数料分)などを同封してJICCの受付窓口へ郵送してください。
【KSC】Web・郵送での本人申告の手順と手数料
メガバンクや地方銀行、ネット銀行、信用金庫などが加盟しているのが、一般社団法人全国銀行協会が運営する「KSC(全国銀行個人信用情報センター)」です。
銀行系のカードローンやマイカーローンなどの不正申し込みを防ぐために、KSCへの本人申告も行っておきましょう。
KSCの本人申告は、公式サイトからの「インターネット手続き」または「郵送手続き」に対応しています。
- 全国銀行協会(KSC)の本人申告の手続きページへアクセスする。
- 利用規約に同意し、メールアドレスを登録して申請用URLを受け取る。
- 氏名、住所、生年月日、および流出した運転免許証の情報(番号や交付年月日など)を入力する。
- 警察へ届け出た日や、警察署名・相談受理番号を入力する欄がある場合は、警察(#9110)で控えた番号を入力する。
- 本人確認書類の画像データをアップロードして申請を完了させる。
KSCの手続きでは、警察へ連絡した日時や警察署名、受理番号を記入することで手続きがスムーズに進み、手数料が免除される仕組みになっています。
そのため、KSCへの申請前に一度警察相談専用電話(#9110)へ電話を入れて相談番号を控えておくと、二度手間にならずに済むのでおすすめです。
本人申告をすると「自分自身の今後のローンやクレジットカード審査」に悪影響はある?
本人申告の手続きをご案内すると、「信用情報機関にそんな登録をしたら、私自身がブラックリストに入った扱いになって、今後クレジットカードを作ったり住宅ローンを組んだりできなくなるのではないですか?」と心配される方が必ずいらっしゃいます。
結論からお伝えすると、本人申告を行っても、あなた自身の信用評価(クレジットヒストリー)に傷がつくことは一切ありません。
いわゆる「ブラックリスト」というのは、借金の返済を何ヶ月も延滞したり、自己破産や債務整理を行ったりした際に記録される「事故情報(異動情報)」のことを指します。
今回行う本人申告は、あくまで「私の免許証が悪用されるかもしれないので、審査のときは本人かどうか慎重に確認してください」というメモ書きを添えるだけの手続きです。
ただし、あなた自身が今後5年間のうちに新しくクレジットカードを作ったり、スマートフォンの機種変更で分割払いを申し込んだりする際には、1つだけ変化があります。
それは、金融機関の審査担当者からあなたの携帯電話へ「今回のお申し込みはご本人様でお間違いありませんか?」という確認の電話がかかってきたり、免許証以外の追加の本人確認書類(パスポートや住民票など)の提出を求められたりする点です。
少しだけ確認の手間が増えることはありますが、あなたが本人であると確認できれば審査は通常通り通過しますし、もし不要になればいつでも無料で「本人申告コメントの削除手続き」を行うこともできます。
デメリットを気にして登録をためらう理由はまったくありませんので、安心して手続きを進めてください。
銀行口座番号まで教えてしまった場合の「口座凍結」リスクと対処法
運転免許証の写真と一緒に、「利益を出金するため」「報酬を振り込むため」と言われて、ご自身の銀行口座の支店名や口座番号まで相手に伝えてしまった方は、ここからの内容を特に注意して読んでください。
お金を1円も振り込んでいなくても、口座番号を知られたまま放置すると、ある日突然あなたの銀行口座がすべて凍結されて使えなくなる危険があります。
【相談者:50代女性】
利益を振り込むからと言われて、免許証の写真と一緒に普段使っている銀行の口座番号まで教えてしまいました。
お金はまだ払っていませんが、このまま放置したら私の銀行口座まで凍結されて引き落としができなくなるのでしょうか?警察や銀行にどう説明すればいいのか分からず焦っています。
なぜお金を奪われたわけでもないのに、被害者であるあなたの銀行口座が凍結されてしまうのでしょうか。
その裏にある手口と、今日すぐ銀行に対して取るべき防御策を具体的に解説します。
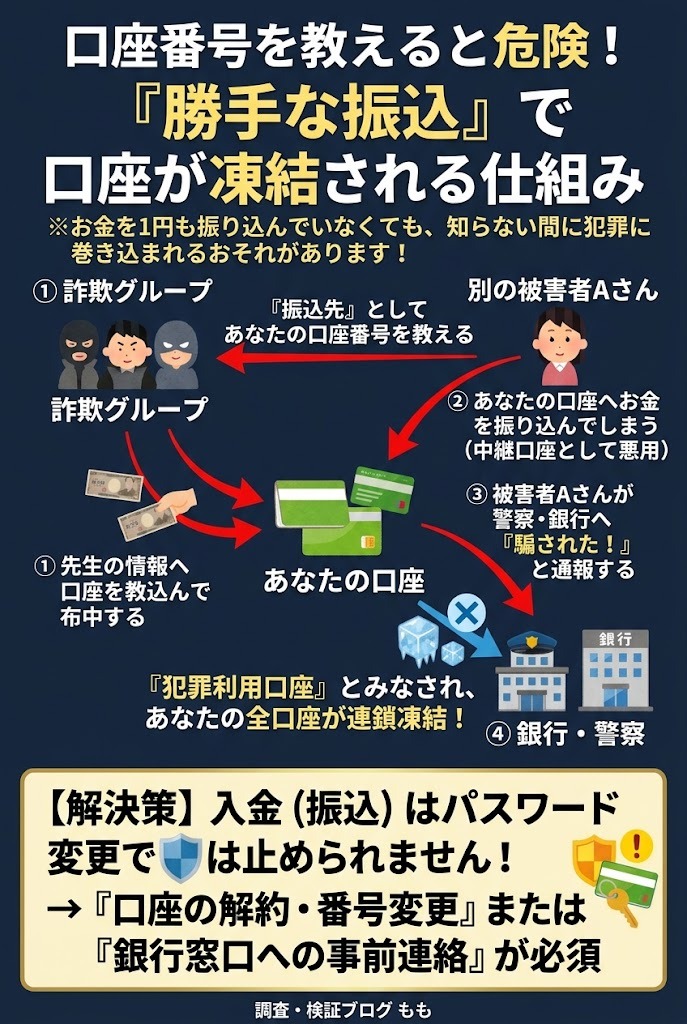
なぜ被害者なのに自分の銀行口座が凍結されるのか?(勝手な振込・マネロン悪用の仕組み)
相手グループに銀行口座の番号と名義、そして免許証の情報を知られてしまったときに起きる最大のリスクは、あなたの口座に「見知らぬ第三者から勝手にお金が振り込まれる」というトラブルです。
これには大きく分けて2つの悪質なパターンが存在します。
1つ目は、違法な高利貸し(いわゆるヤミ金業者)に口座情報が流出し、あなたの同意なしに数万円を勝手に振り込んだ上で、1週間後に「貸した金の利息として10万円を払え。払わなければ免許証の住所や職場に取り立てに行く」と脅迫してくる「押し貸し」という手口です。
2つ目は、さらに深刻な「マネーロンダリング(犯罪資金の中継口座)としての悪用」です。
投資案件の勧誘グループが、まったく別の詐欺被害者Aさんに対して「投資資金の振込先はこちらです」とあなたの口座番号を指定し、Aさんからあなたの口座へお金を振り込ませるのです。
その後、相手グループはあなたに対して「手違いで別のお客さんの資金をあなたの口座へ振り込んでしまったので、手数料を引いた分をこちらの指定口座(または暗号資産)へ転送してください」と指示してきます。
もし言われるがままにお金を動かしてしまうと、後から騙されたことに気づいた被害者Aさんが警察や銀行へ「この口座にお金を振り込んで騙し取られた!」と被害届を出します。
すると、警察や銀行のシステムからは「あなたの口座=詐欺の振込先に使われた犯罪利用口座」とみなされ、「振り込め詐欺救済法」という法律に基づいてあなたの銀行口座が即座に凍結されてしまいます。
さらに恐ろしいことに、犯罪利用口座として名義が警察庁や銀行協会のリストに登録されると、その口座だけでなく、あなたが他の銀行に持っている口座(給与振込口座や住宅ローンの引き落とし口座など)まで連鎖的にすべて凍結され、新規の口座開設も一切できなくなるケースがあるのです。
私が過去に相談を受けた40代の会社員男性の事例でも、LINEの投資グループで免許証とメインバンクの口座番号を伝えた後、怪しいと気づいてLINEをブロックしたものの、1週間後に見知らぬ個人名義から突然3万円が口座に振り込まれていたことがありました。
この方は直ちに振り込まれたお金には一切手をつけず、その日のうちに銀行の窓口と警察(#9110)へ連絡して「投資の勧誘で口座番号を教えてしまい、身に覚えのない振込があった」と申告し、口座の解約手続きを行ったことで、犯罪者扱いによる口座凍結をギリギリのところで免れることができました。
被害を確実に防ぐなら「該当口座の解約」または「口座番号の変更」が一番安全な理由
銀行口座のキャッシュカードの暗証番号や、インターネットバンキングのログインパスワードを変更すれば安全ではないか、と考える方もいらっしゃいます。
確かにパスワードを変更すれば、相手があなたの口座にログインして勝手にお金を引き出すことは防げます。
しかし、日本の銀行システムの仕組み上、「銀行名・支店名・口座番号・口座名義(カナ)」の4つが一致していれば、口座の持ち主の許可がなくても、誰でも一方的にお金を振り込む(入金する)ことができてしまいます。
特定の相手からの振込だけを事前に拒否する設定は、一般的な個人口座には存在しません。
つまり、相手に口座番号を知られている限り、勝手な振込やマネーロンダリングへの巻き込まれを物理的に100%防ぐ唯一の方法は、「その口座番号自体をなくすこと(口座の解約、または口座番号の変更)」しかないのです。
もし相手に教えてしまった口座が、普段あまり使っていないサブの口座やネット銀行の口座であれば、迷わず今日中にその口座を解約する手続きを取ってください。
口座自体が存在しなくなれば、相手や別の被害者がお金を振り込もうとしても「振込エラー(口座なし)」となって弾かれるため、あなたがトラブルに巻き込まれるリスクは完全にゼロになります。
住宅ローンや給与振込で口座をすぐ解約できない場合の「銀行窓口への事前連絡手順」
「教えてしまったのが給与の振込口座や住宅ローンの引き落とし口座で、今すぐ解約するのはどうしても無理がある…」という方も多いはずです。
その場合は、まず銀行の支店窓口またはカスタマーセンター(電話窓口)へ連絡し、「詐欺の疑いがある投資案件で運転免許証と口座番号を教えてしまったため、口座番号の変更ができないか」を相談してみてください。
銀行によっては、警察への相談受理番号があることや事情を説明することで、同じ支店のまま口座番号だけを変更(旧口座を解約して即座に新口座を開設)してくれる対応を取ってくれるケースがあります。
もし住宅ローンの契約などの関係で口座番号の変更もすぐにできない場合は、銀行の窓口担当者に対して以下の3点を明確に伝え、銀行側の顧客記録(モニタリング記録)に履歴を残してもらってください。
- SNS等の投資案内で、この口座の番号と運転免許証の画像を第三者に伝えてしまったこと。
- 自分自身は口座を売買したり犯罪に貸したりした事実は一切ないこと(警察の#9110にも相談済みであること)。
- 今後、見知らぬ個人や法人から不審な振込があった場合は、犯罪利用口座としていきなり凍結するのではなく、身に覚えのない入金として拒否・組戻し(返却)を行いたいため、銀行側からすぐに連絡してほしいこと。
このように「被害を受ける前に自分から銀行へ申告していた」という記録が銀行内に残っていれば、万が一不審な入金があった際も、あなたが詐欺グループの仲間だと誤解されて一方的に口座を凍結される事態を防ぐ大きな助けになります。
万が一、見知らぬ名義から勝手に振り込まれたときの緊急対応(組戻しと警察連絡)
もし今後、通帳の記帳や銀行アプリの明細を見た際に、まったく身に覚えのない個人名や会社名からお金が振り込まれているのを発見したら、以下のルールを絶対に守ってください。
まず、振り込まれたお金は「1円たりとも引き出したり、別の口座へ移したりしない」でください。
勝手に振り込まれたお金であっても、自分の意思で引き出して使ったり動かしたりすると、法律上のトラブル(占有離脱物横領や不当利得、あるいは犯罪収益移転防止法違反の疑い)に問われるリスクが生じます。
また、相手業者からLINEや電話で「間違えて振り込んだからこの口座へ返金してくれ」と言われても、自分自身でATMやネットバンキングから振り込み返すことは絶対にやめてください。
先ほど解説した通り、別の被害者からのお金をあなたの口座経由でロンダリングさせようとする罠である可能性が高いからです。
見知らぬ振込を見つけたら、直ちに以下の2箇所へ電話を入れてください。
- ご利用の銀行の窓口:「身に覚えのない不審な振込がありました。詐欺グループや押し貸しによる無断振込の可能性があるため、正規の手続きで振込元へ返却(組戻し・受取拒否)の手続きをお願いします」と伝える。
- 警察相談専用電話(#9110):「先日相談した口座番号流出の件で、実際に不審な振込が発生しました。私は一切関与していないため、相談記録への追記をお願いします」と伝える。
すべての資金移動を銀行と警察の公式な記録のもとで処理してもらうことで、あなたの潔白が完全に証明されます。
すでにお金も振り込んでしまった場合の「相手口座の凍結要請(振り込め詐欺救済法)」
ここまでは「自分の口座番号を教えてしまった場合」の対策をお話ししてきましたが、もし免許証の写真を送っただけでなく、すでに相手が指定した銀行口座へ「投資資金」や「保証金・手数料」としてお金を振り込んでしまっている場合は、逆に「相手の口座を凍結させる手続き」を1分1秒でも早く行う必要があります。
お金を振り込んでしまった方が今すぐ連絡すべきなのは、あなた自身の銀行ではなく、「相手が指定してきた振込先の銀行(お金を受け取った側の銀行)」のカスタマーセンターまたは不正口座通報窓口です。
振込明細(スクリーンショットや利用控え)を手元に用意し、振込先の銀行へ電話をして「投資詐欺の被害に遭い、そちらの銀行の〇〇支店・口座番号〇〇〇〇へお金を振り込んでしまいました。振り込め詐欺救済法に基づく口座の凍結をお願いします」と伝えてください。
相手が口座からお金を引き出す前に凍結が間に合えば、口座に残っている資金から被害金の全部または一部が返還される可能性があります。
お金を払っていなくても警察へ相談すべき理由と「相談受理番号」の控え方
「まだお金を騙し取られたわけではないし、自分が軽率に免許証の写真を送ってしまっただけだから、警察に電話しても怒られるか門前払いされるのではないか…」と不安に思って、警察への連絡をためらう方は非常に多いです。
しかし、お金の被害がゼロの段階であっても、警察の相談窓口へ連絡して記録を残しておくことには、あなたの身を守る上で極めて大きな意味があります。
金銭被害がゼロでも「警察相談専用電話(#9110)」へ連絡しておくべき2つの理由
緊急の事件・事故を通報する「110番」とは別に、警察には「まだ犯罪被害が確定していない段階のトラブルや不安」を専門に受け付ける全国共通の窓口として、警察相談専用電話(#9110)が設けられています。
金銭被害がない段階でもこの#9110へ電話しておくべき理由は、大きく2つあります。
1つ目は、数ヶ月後〜数年後に万が一あなたの名義が悪用された際、「自分が契約したのではない」と証明する公的な証拠(アリバイ)になるからです。
たとえば半年後に、審査の甘い事業者や見知らぬ通信会社から「未払い料金の督促状」が届いたとします。
その際、何も記録がない状態で「私は知りません、勝手に契約されました」と主張しても、企業側から「本当にご本人が申し込んだのではないという証拠はありますか?」と疑われてしまうことがあります。
しかし、免許証を送ってしまった当日に警察へ相談し、「〇月〇日に〇〇警察署で相談受理番号(第〇〇〇〇号)を発行してもらっています」と提示できれば、企業側も即座に「なりすまし被害(名義冒用)」であると納得し、あなたへの請求を取り下げてくれます。
2つ目は、先ほど解説した全国銀行個人信用情報センター(KSC)への本人申告や、携帯電話キャリアでの不正契約照会、銀行での口座番号変更の相談を行う際に、「警察へ相談した日時・警察署名・受理番号」を伝えることで、各機関の手続きが圧倒的にスムーズに進むからです。
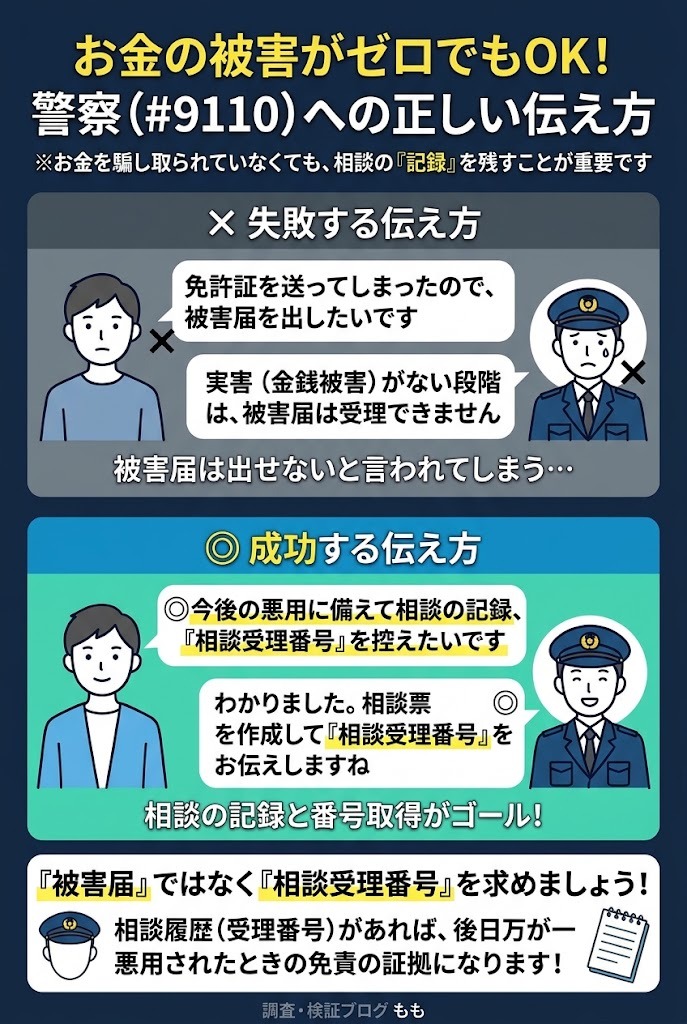
警察に「実害がないから被害届は出せない」と言われたときの正しい対処法
実際に警察署へ足を運んだり電話をしたりした方から、「警察官に『まだお金を盗られたわけでも、勝手に借金されたわけでもないから、被害届は受理できないよ』と言われて帰されてしまいました」というお悩みを聞くことがあります。
ここで知っておいていただきたいのは、警察の手続きにおける「被害届の受理」と「相談記録の作成(相談受理番号の発行)」は、まったく別物であるという点です。
確かに、現時点で金銭的な損害が発生していない場合、刑法上の詐欺罪などが成立していないため、捜査を開始するための「被害届」を出すことはできません。
警察官が「被害届は出せない」と言うのは、法律のルール上、ある意味で正しい対応なのです。
そのため、あなたが警察へ連絡する際は、「被害届を出したい」と言うのではなく、最初から「被害届ではなく、今後免許証や口座番号が悪用されたときに備えて、警察に相談したという事実の記録(相談履歴)を残し、相談受理番号(相談番号)を教えていただきたいです」と明確に伝えてください。
このように「相談の記録化と番号の控え」を求める伝え方をすれば、どの都道府県の警察本部や警察署(生活安全課など)であっても、門前払いされることなく正式に相談票を作成し、管理番号を発行してくれます。
【そのまま使える】#9110・最寄り警察署へ電話する際のトークスクリプトと準備メモ
いざ警察へ電話をかけるとなると、緊張してうまく話せないかもしれません。
平日の日中(午前8時30分〜午後5時15分頃)にスマートフォンから#9110へ発信し、担当者に繋がったら、以下の枠内の文章をそのまま読み上げる形で伝えてみてください。
「もしもし。SNS(またはネット)の投資案件の勧誘で、運転免許証の写真(と銀行の口座番号)を相手に送ってしまった件でご相談したいです。
お金を振り込む前に怪しいと気づいて連絡を断ったため、現時点で金銭の被害はありません。
ただ、今後送ってしまった免許証の画像を使って勝手にローンを組まれたり、口座を悪用されたりするおそれがあるため、信用情報機関への本人申告や銀行での手続きを進めています。
その手続きや今後のトラブル防止のために、警察へ相談したという記録を残していただき、『相談受理番号(相談番号)』を控えさせていただきたいのですが、お願いできますでしょうか?」
電話をかける前に、手元のメモ帳に以下の項目を書き出しておくと、警察官からの質問に落ち着いて答えることができます。
- 免許証の写真を送ってしまった正確な日時(例:2026年10月〇日 午後〇時頃)
- 相手と知り合ったきっかけと連絡ツール(例:Instagramの広告から誘導されたLINEグループ)
- 相手が名乗っていた名前やグループ名、投資アプリ・サイトの名称
- 実際に送ってしまった情報の内訳(例:運転免許証の表・裏の画像、自撮り写真の有無、〇〇銀行〇〇支店の口座番号など)
- 相談を受け付けた年月日と時間:
- 対応してくれた警察本部または警察署の名称・部署名(例:〇〇警察署 生活安全課):
- 担当してくれた警察官の氏名(または内線番号):
- 相談受理番号(相談番号・受理番号):
なお、地域や警察本部によっては、#9110で一通りの事情を聞いた上で、「最終的な相談番号の発行は、お住まいの地域を管轄する最寄りの警察署の生活安全課の窓口(または直通電話)で行いますので、〇〇警察署へ連絡してください」と案内されることがあります。
その場合も、案内された警察署へ同じスクリプトで伝えれば確実に番号を発行してもらえますので、落ち着いて対応してください。
消費生活センター(消費者ホットライン 188)を活用すべきケース
警察(#9110)とあわせて知っておきたい公的な相談窓口が、全国の消費生活センターへ繋がる「消費者ホットライン(局番なしの188)」です。
免許証の写真を送っただけで相手と完全に連絡を断つ場合は、警察(#9110)と信用情報機関の手続きだけで十分です。
しかし、もし以下のような状況が1つでも当てはまる場合は、188にも電話をして専門の相談員からアドバイスを受けておくことを強くおすすめします。
- 相手業者から「口座開設のキャンセル料・違約金として〇〇万円を支払え」と執拗に請求・脅迫されている
- 投資システムやマニュアルの初期費用として、すでに数千円〜数万円をクレジットカードや銀行振込で支払ってしまった
- 相手の特商法表記(運営会社の住所や電話番号)が日本国内にあり、正式な契約解除(クーリング・オフや取消し)の通知を出すべきか迷っている
消費生活センターの相談員は、悪質な業者の手口や契約トラブルの対処法に精通しており、すべて無料で相談に乗ってくれます。
免許証を送ってしまった相手から「手続きを途中でやめると違約金がかかる」「口座が凍結される」などと強い言葉で迫られ、夜遅くまで検索して迷い続けているなら、一度立ち止まってください。
出金のために後から保証金や手数料を求める案内には不自然な点が多く、言われるがままに追加で送金してしまうことの方が危険です。
一人で画面を見つめて悩み続けるのは時間がもったいないので、今やり取りしているLINEの画面や案内されたサイトのURLを、そのまま私のLINEに見せてください。
客観的な視点から不審な点を整理し、今すぐ相手との連絡を断つべきか率直にお答えします。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
運転免許証の「再発行(再交付)」や「番号変更」はできるのか?
運転免許証の写真を送ってしまった方が必ず一度は考えるのが、「免許証を紛失したことにして警察署や免許センターで再発行(再交付)してもらえば、古い免許証の番号が無効になって悪用を防げるのではないか?」という方法です。
しかし、結論から申し上げると、写真を送っただけでは免許証の再交付や番号の変更は原則としてできませんし、嘘の紛失届を出すことには大きなリスクが伴います。
写真を送っただけでは「免許証番号の変更」も「再交付」も原則できない理由
クレジットカードであれば、番号が漏洩した際にカード会社へ連絡すれば、古いカードを利用停止にして「新しい番号のカード」を再発行してもらうことができます。
しかし、日本の運転免許証に記載されている「12桁の免許証番号」は、その仕組みが根本的に異なります。
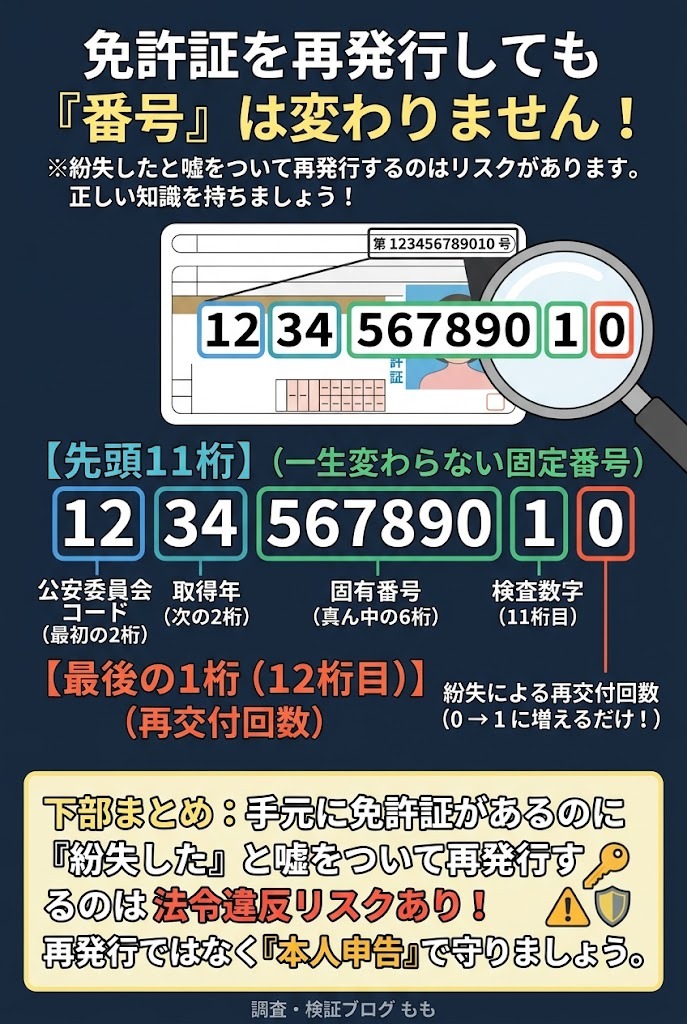
運転免許証の12桁の番号は、最初の2桁が「最初に免許を取得した都道府県の公安委員会コード」、次の2桁が「取得した西暦の下2桁」、真ん中の6桁が「各都道府県で割り振られる固有の管理番号」、最後の1桁が「入力ミスを防ぐチェックデジット」、そして一番最後の1桁が「紛失による再交付回数」を表す構造になっています。
つまり、最初の11桁の番号は、あなたが一生のうちに何度引っ越しをしようが、何度更新をしようが、原則として生涯変わることがない固定の番号なのです。
仮に本当に免許証を紛失して再交付を受けたとしても、12桁の一番最後の数字が「0」から「1」に変わるだけで、基本となる番号そのものが新しく生まれ変わるわけではありません。
さらに、道路交通法において免許証の再交付が認められているのは、「亡失(なくした)、滅失(燃えたり壊れたりしてなくなった)、汚損・破損(汚れたり割れたりして読めなくなった)」などの限られたケースのみです。
手元に実物の運転免許証がきれいな状態で存在しているにもかかわらず、「写真を他人に送ってしまったから」という理由で窓口へ行っても、再交付の手続きは受け付けてもらえません。
「紛失したことにして再発行する」のが危険な理由(道路交通法上のリスク)
「それなら、手元に免許証があることを隠して『外で落としました』と嘘をついて再発行してもらえばいいのではないか」と考える方もいらっしゃるかもしれません。
実際にネット上の掲示板などでは、そのような裏技めいた書き込みが見られることがありますが、これは絶対にやめてください。
手元に運転免許証があることを知りながら、警察署や運転免許センターに対して「紛失しました」と嘘の申告をして遺失届を出し、免許証の再交付を受ける行為は、道路交通法違反(不正取得や虚偽申請)や軽犯罪法違反に問われるリスクがあります。
また、先ほどご説明した通り、無理をして再交付を受けて末尾の数字を「1」に変えたところで、金融機関のオンライン審査システムが「末尾の数字が0の古い免許証画像だから自動的に弾く」という仕組みにすべて対応しているわけではありません。
法令違反のリスクを冒してまで嘘の再発行をするメリットはなく、それよりも正々堂々と警察(#9110)に「画像を詐取された」と事実を伝えて相談受理番号をもらい、3大信用情報機関へ「本人申告」を登録する方が、はるかに安全で確実な悪用防止策になります。
マイナンバーカードや健康保険証の写真も一緒に送ってしまった場合の追加対策
投資案件の本人確認では、「本人確認書類を2点提出してください」と指示され、運転免許証と一緒に「マイナンバーカード」や「健康保険証(または資格確認書)」の写真まで送ってしまったというケースも少なくありません。
もし免許証以外の書類も送ってしまった場合は、以下の基準で追加の対策を行ってください。
マイナンバーカードの表面には、氏名・住所・生年月日・顔写真が記載されていますが、12桁のマイナンバー(個人番号)は書かれていません。
そのため、悪用されるリスクの性質は運転免許証と同じです。
3大信用情報機関への本人申告を行う際に、「運転免許証およびマイナンバーカード(表面)の画像流出」としてあわせて申告しておけば問題ありません。
裏面の12桁のマイナンバーまで写った写真を送ってしまった場合は、念のためお住まいの市区町村役場の窓口へ相談してください。
マイナンバー法に基づき、「マイナンバーが漏洩して不正に用いられるおそれがある」と認められる場合には、役場での手続きによって12桁のマイナンバー(個人番号)そのものを新しい番号へ変更することが可能です。
(その際も、警察の#9110で発行してもらった相談受理番号があると、役場での変更手続きがスムーズに進みます。)
健康保険証や資格確認書には顔写真がないため、現在ではこれらの画像1枚だけで金融機関の口座を開設したり借入をしたりすることはできません。
ただし、運転免許証とセットで悪用されるのを防ぐため、警察への相談時に「免許証と保険証の両方の画像を送った」と記録してもらった上で、ご自身が加入している健康保険組合(または協会けんぽ、市区町村の国民健康保険窓口)へ連絡し、記号・番号が流出した旨を伝えて再発行や番号変更が可能か相談しておくとより安心です。
今後数ヶ月間で行うべき「不正利用の監視方法」と二次被害への備え
信用情報機関への本人申告と、警察・銀行への連絡を済ませれば、今日やるべき緊急の防御手続きは完了です。
ここからは、手続きを終えた後の数ヶ月〜1年間にわたって、「本当に自分の名義が悪用されていないか」をご自身の目で確かめて安心するための監視方法と、時間差でやってくる二次被害への備えを解説します。
【相談者:20代女性】
『動画を評価するだけで報酬がもらえる』というLINEの案内から、受け取り用として暗号資産の口座開設を指示され、免許証を持った自撮り写真を送ってしまいました。
後から調べて怪しいと気づいたのですが、自撮りまで送ってしまった場合はもう手遅れなのでしょうか…
このように「免許証を持った自撮り写真(セルフィー)」まで送ってしまった場合でも、決して手遅れではありません。
本人申告で審査にブレーキをかけた上で、これからご紹介する「信用情報の開示請求」と「携帯キャリアの契約照会」を定期的に行うことで、万が一の不正な動きもすべて把握して取り消すことができます。
1〜3ヶ月後に信用情報機関へ「情報開示請求」を行い、不正な申込履歴がないか確かめる方法
「相手業者が自分の免許証を使って、どこかの消費者金融やカード会社にこっそり申し込みをしていないか確かめたい」というときに使える最も確実な方法が、3大信用情報機関(CIC・JICC・KSC)に対する「本人情報開示請求」です。
先ほど行った「本人申告」は審査会社へ注意を促す登録でしたが、「情報開示請求」は、現在あなたの信用情報データに何が記録されているのかを、あなた自身がレポートとして取り寄せて閲覧する手続きです。
この開示レポートを取り寄せると、現在契約中のカードやローンの一覧だけでなく、「過去6ヶ月間に、どの会社があなたの審査のために信用情報を照会したか(申込情報・照会記録)」が、日付と会社名入りですべて表示されます。
つまり、免許証を送ってしまった日から1〜3ヶ月ほど経ったタイミングで、CIC・JICC・KSCの3社から情報開示レポートを取り寄せてみれば、
- 身に覚えのない消費者金融やカード会社への「申込履歴」が1件もなければ、あなたの免許証は金融審査には一切悪用されていないと100%確認できて安心できる。
- 万が一、自分が申し込んでいない会社の照会履歴が見つかった場合は、すぐさまその会社へ連絡して「なりすましによる不正申込である」と伝え、未然に潰すことができる。
というように、暗闇の中で怯えるのではなく、事実を目で見て確認することができるのです。
情報開示請求は、CIC・JICC・KSCのいずれもスマートフォンやインターネットから簡単に申し込むことができ、手数料は1社あたり500円〜1,000円程度(郵送やWebの区分により異なる)です。
特に自撮り画像まで送ってしまった方は、1ヶ月後と3ヶ月後のタイミングで一度開示請求を行ってみることを強くおすすめします。
携帯電話キャリア(NTTドコモ・au・ソフトバンク・楽天等)での不正契約確認手続き
信用情報機関には「携帯電話本体の分割払い(割賦契約)」の情報は登録されますが、「SIMカード単体(回線のみ)の契約」については信用情報機関を通さずに審査が行われるケースがあります。
もし免許証の表裏に加えて自撮り画像や動画まで送ってしまった場合、勝手に携帯電話の回線を契約されていないかを確認するため、大手携帯キャリア(NTTドコモ、au、ソフトバンク、楽天モバイルなど)のショップ窓口または総合案内へ問い合わせてみてください。
各キャリアでは、運転免許証などの本人確認書類を持参してショップ窓口へ行き、「自分の個人情報が流出したため、現在私の名義で契約されているすべての回線番号(身に覚えのない不正契約がないか)を照会してほしい」と依頼することで、名義に紐づく契約の有無を確認してもらうことができます。
もし身に覚えのない回線契約が見つかった場合は、警察で控えた「相談受理番号」を提示して不正契約(名義冒用)の申告を行えば、契約の取り消しと料金請求の免除手続きを進めてもらえます。
自宅に身に覚えのない「契約確認書」や「督促状」が届いたときの対処手順
今後数ヶ月間、万が一あなたの自宅ポストに、申し込んだ記憶のないクレジットカード会社、消費者金融、通信会社、後払い決済サービスなどから「ご契約内容の確認」や「お支払いのご案内(督促状)」といった郵便物が届いた場合は、以下の手順で冷静に対処してください。
まず、絶対にやってはいけないのが「気味が悪いからといって封筒を捨てて放置すること」と、「ハガキや封書に印刷されている電話番号へそのまま電話をかけること」の2つです。
なぜなら、もしその郵便物が本物の金融機関から届いたものなら、放置すると「本人が契約を認めて延滞している」とみなされてしまうからです。
一方で、相手グループがあなたを脅すために偽造した「架空の督促状」だった場合、そこに書かれた電話番号へかけると、再び詐欺グループの窓口へ繋がってしまう危険があります。
身に覚えのない郵便物が届いたら、必ず以下のステップを踏んでください。
- 郵便物に書かれている「企業名(会社名)」をスマートフォンで検索し、その企業の公式ホームページに掲載されている代表電話番号やお客様相談窓口の番号を自分で調べる。
- 自分で調べた公式の番号へ電話をかけ、「自宅に契約確認書(または請求書)が届いたのですが、私自身は一切申し込んでいません。〇月〇日に投資案件のトラブルで運転免許証の画像を詐取されており、警察にも相談受理番号(第〇〇〇〇号)で記録を残しています」と伝える。
- 企業側の不正調査担当部署に繋いでもらい、なりすまし被害(名義冒用)としての契約取消手続きを行ってもらう。
この手順さえ知っておけば、仮にどのような郵便物が届いたとしても、あなたが1円も支払うことなく安全に解決することができます。
「流出した個人情報を消します」「被害金を取り戻します」という二次勧誘の罠
最後にもう1つ、免許証や連絡先を送ってしまった後に非常に多く発生する「二次被害(別口の勧誘)」について注意をお伝えします。
警察庁の特殊詐欺対策ページでも繰り返し警告されている通り、一度投資案件のグループに電話番号やメールアドレス、LINEアカウント、免許証情報を渡してしまうと、しばらく経ってから「被害の回復」や「データ削除」を装った別の業者から接触が来ることがあります。
具体的には、SNSの広告やダイレクトメッセージ、ショートメッセージ(SMS)などで、
- 「ネット上に流出したあなたの運転免許証データをダークウェブから完全に消去します(IT調査会社・デジタル探偵)」
- 「投資詐欺で失ったお金や個人情報を、独自のハッキング技術や国際調査で100%回収します(無資格の回収業者や、実在の弁護士の名前を騙る偽アカウント)」
といった甘い言葉でアプローチしてくるケースです。
先ほども触れた通り、一度第三者の手元に渡った画像データを、外部の調査会社や探偵がインターネット上から完全に消去することは技術的に不可能です。
「消去費用として10万円かかります」「調査の着手金として最初に5万円振り込んでください」といった案内にお金を払っても、何ひとつ解決しないばかりか、さらなる資金を失う結果になってしまいます。
流出した画像データを「消す」のではなく、信用情報機関への本人申告と警察への記録化によって「使えない状態(悪用できない状態)にする」ことこそが、唯一にして最も確実な解決策であることを忘れないでください。
投資詐欺・身分証送付に関するよくある質問(FAQ)
ここまでの手順を進めるにあたって、多くの方が疑問に感じる細かいポイントをQ&A形式で整理しました。
信用情報機関に本人申告をしたり警察に相談したりすると、家族や職場にバレますか?
警察への相談や信用情報機関の手続きによって、あなたの職場や家族へ電話連絡が行くことは原則としてありません。
警察相談専用電話(#9110)や最寄りの警察署で相談記録を残す際、警察官から職場へ連絡することは一切ありませんし、家族への連絡も不要であることを伝えれば配慮してもらえます。
ただし、信用情報機関(CIC・JICC・KSC)へ本人申告を行う際、登録が完了したことを知らせる「登録完了通知書」などのハガキや封書が、本人確認のためにあなたの自宅住所へ郵送される仕組みになっている機関があります。
封筒の外観から「投資詐欺に遭った」とわかるような記載はありませんが、ご家族に信用情報機関からの郵便物を見られたくない場合は、郵便受けを自分が毎日先に確認するように気をつけておくと安心です。
免許証の「表面だけ」しか送っていませんが、それでも本人申告は必要ですか?
はい、表面の画像だけであっても、念のため3大信用情報機関への本人申告と警察への相談記録は残しておくことをおすすめします。
運転免許証の裏面(変更履歴や臓器提供意思表示欄)がなくても、表面の画像だけで「氏名・生年月日・現住所・顔写真・12桁の免許証番号・有効期限」という本人確認に必要な主要データはすべて揃っています。
多くのオンライン審査では表と裏の両方の画像を求めますが、表面の情報だけでもテキストデータの入力や一部の審査に悪用されるリスクはゼロではありません。
本人申告の手続き自体は無料〜わずかな手間でスマホから行えますので、「表面だけだから大丈夫だろう」と放置せず、今日のうちに予防線を張っておきましょう。
相手から「口座開設の審査途中でキャンセルすると信用情報に傷がつく」と脅されていますが本当ですか?
まったくの嘘です。出金手数料やキャンセル料を振り込ませるための典型的な脅し文句ですので、一切気にする必要はありません。
LINEやSNS上で案内される投資グループや、運営元の実態が不透明な海外の投資アプリ・暗号資産サイトなどが、日本の指定信用情報機関(CIC・JICC・KSC)に加盟していることはまずあり得ません。
そもそも正規の金融機関であっても、「口座開設の途中で手続きをやめたからといって信用情報に傷をつける(ブラックリストに載せる)」などという仕組みは存在しません。
相手が「信用情報に傷がつく」「裁判を起こす」「口座を凍結する」と言ってくるのは、あなたが怖くなってお金を払うのを狙っているだけですので、返信せずにそのままブロックして完全に連絡を断ってください。
送ってしまった免許証の写真を使って、勝手に会社を設立されたり犯罪の受け子にされたりしませんか?
免許証の写真データ1枚だけで、あなた名義の会社(法人)を設立されたりすることは制度上できませんので安心してください。
日本国内で株式会社や合同会社などの法人登記を法務局で行う際には、市区町村役場で発行された「印鑑登録証明書(原本)」や実印の押印、またはマイナンバーカードの電子署名パスワードなどが厳格に求められます。
運転免許証の写真データだけでは、法務局の審査を通過させるには無理があります。
ただし、記事の前半でも解説した通り、詐欺グループが別の被害者を騙す際に「私はこういう者です」とあなたの免許証画像をLINEで見せる(なりすましに使われる)可能性はあります。
だからこそ、今日のうちに警察(#9110)へ連絡して「免許証の画像を詐取された」という相談受理番号を残しておくことが、あなたが犯罪と無関係であることを証明する最大の盾になるのです。
まとめ:免許証を送ってしまっても冷静に手順を踏めば実害は防げます
投資案件の案内で運転免許証の写真や銀行の口座番号を送ってしまったことに気づいたときは、誰でも頭が真っ白になり、「人生が終わってしまうのではないか」と強い不安に駆られます。
しかし、お金を振り込む前に異常に気づいて立ち止まることができたのは、決して遅くありません。
現在の本人確認の仕組みでは、免許証の静止画だけで簡単に借金を背負わされることはなく、今日あなたが正しい順番で防御の手続きを取れば、実害は確実に防ぐことができます。
最後に、今日から順番に進めるべき対処のチェックリストをまとめました。
1つずつ完了させて、安心できる日常を取り戻しましょう。
- [ ] 1. 証拠のスクリーンショット保存と連絡遮断 相手のLINEアカウント、トーク履歴、送ってしまった画像、サイトURLを保存し、相手をブロック・着信拒否したか?(※「データを消してほしい」等の連絡は絶対にしない)
- [ ] 2. 警察相談専用電話(#9110)への連絡と番号記録 金銭被害がなくても#9110(または最寄り警察署の生活安全課)へ電話し、身分証を送った事実を記録してもらって「相談受理番号」を控えたか?
- [ ] 3. CIC(クレジット・信販系)への本人申告 CICの公式サイトからインターネット(または郵送)で「本人申告コメント」の登録申請を完了させたか?
- [ ] 4. JICC(消費者金融系)への本人申告 JICCのスマホアプリ(または郵送)から「本人申告コメント」の登録申請を完了させたか?
- [ ] 5. KSC(銀行ローン系)への本人申告 全国銀行個人信用情報センター(KSC)のWebページ(または郵送)から「本人申告」の登録申請を完了させたか?
- [ ] 6. 銀行口座の防御手続き(※口座番号も教えた人のみ) 相手に教えた銀行口座を解約・番号変更したか?または解約できない口座の場合、銀行窓口へ事情を伝えて不審な入金への事前申告を記録してもらったか?
- [ ] 7. 今後の郵便物チェックと1〜3ヶ月後の信用情報開示 自宅に届く転送不要郵便をこまめに確認し、1〜3ヶ月後に信用情報機関へ「情報開示請求」を行って不正な申込履歴がないか確かめる予定を入れたか?
「すでに運転免許証の写真や銀行の口座番号を送ってしまった…」と焦っているなら、一人で抱え込まずにLINEで今の状況を教えてください。
相手業者に「写真を消してほしい」と連絡したり、パニックになって追加の費用を支払ったりするのだけは絶対にやめてください。
「免許証の表裏だけなのか」「自撮りや口座番号まで教えたのか」によって、今日すぐ動くべき優先順位が変わります。
信用情報機関への本人申告や、警察(#9110)・銀行へ連絡する順番など、あなたの状況に合わせて今すぐ取るべき具体的な対応を一緒に整理しましょう。
参考資料・公的相談窓口リンク一覧