

初期費用1,000円などの副業に応募した後、電話で高額なサポート契約やAnyDesk(エニーデスク)での借り入れ、後払いを迫られても、特定商取引法の電話勧誘販売としてクーリング・オフ(無条件解約)できる可能性が高いです。
電話面談前の安全な断り方から、契約直後の返金要求や支払停止の手順まで、今すぐ取るべき行動を順番に整理します。
- 現在の状況別(電話面談前/後払い契約/借入・送金済み)の緊急対処ステップ
- AnyDesk(遠隔操作アプリ)の即時削除手順と、スマホの安全を守る証拠保存の方法
- 「通信販売だから解約不可」という業者の主張を覆すクーリング・オフの手順とLINE相談窓口
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

【状況別】副業の電話勧誘・高額契約トラブルで今すぐ取るべき初動対応
このセクションでは、強い焦りを感じている方がご自身の現在の状況に合わせて、今この瞬間に何を優先すべきかを整理します。
【相談者:30代女性(消費者金融で借入・送金直後)】
電話を切らせてもらえず、画面共有されたまま消費者金融2社から合計80万円を借りて振り込んでしまいました。
契約書には『クーリングオフ不可』と書かれていますが、もうお金は戻らないのでしょうか…
調査・検証ブロガー「もも」の解説
突然のことで頭が真っ白になっているかもしれませんが、まずは深呼吸をして落ち着いてください。
事前に高額なプランがあることを隠して電話へ誘導し、遠隔操作アプリを使ってその場で借金をさせるような契約手順には、法律上の大きな問題があります。
業者が用意した契約書に「返金不可」と書かれていても、法的な効力がそのまま認められるわけではありません。
今のあなたの状況に合わせて、正しい手順を踏めば被害を最小限に抑えたり、契約を解除したりすることは十分に可能です。
まずはご自身が以下の3つのパターンのうち、どれに当てはまるかを確認してください。
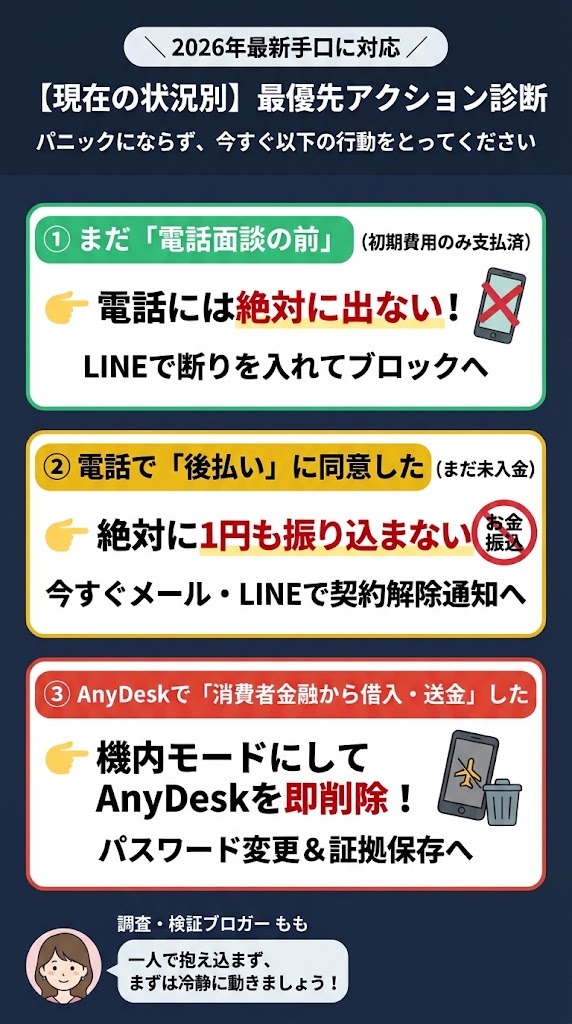
| 現在のあなたの状況 | 最優先で取るべき行動 | 詳しく読む項目 |
|---|---|---|
| ① 初期費用(1,000円等)のみ支払い、電話面談はこれから | 電話には一切出ず、LINEでキャンセルを伝えてブロックする | 「電話面談の前の断り方」の章へ |
| ② 電話で「後払い」の高額契約に同意したが、まだ振り込んでいない | 1円も支払わず、今すぐメールやLINEで契約解除(クーリングオフ)を通知する | 「クーリング・オフ」「後払い対策」の章へ |
| ③ 遠隔操作で消費者金融から借り入れ、すでに振り込んでしまった | AnyDeskを即削除し、パスワード変更と証拠保存のうえで返金交渉へ動く | 「AnyDesk削除」「消費者金融借入の対処」の章へ |
初期費用(1,000円等)を払い、これから「電話面談・説明会」を控えている方
まだ電話面談を受けておらず、数千円の初期費用(マニュアル代やガイドブック代)だけを支払った段階であれば、深刻な金銭被害は発生していません。
一番の防御策は、予約した日時になっても電話に絶対に出ないことです。
電話に出てしまうと、プロの勧誘員から1時間以上にわたって言葉巧みに説得され、冷静な判断力を奪われてしまいます。
すでに支払った1,000円前後の初期費用を取り戻そうとして電話に出ると、逆に数十万円のサポート契約を迫られる危険があります。
初期費用は勉強代として割り切り、電話が鳴る前にLINE等で「今後の案内は一切不要です」と伝えて連絡を絶つのが最も安全です。
電話で「後払い(ツケ払い)」の高額サポート契約に同意してしまった方(未入金)
電話口で「手元にお金がなくても、副業で稼いだ報酬から後払いにすればいい」と勧められ、電子契約書などにサインをしてしまった方もいるはずです。
この段階で最も重要な鉄則は、相手からどんなに督促されても、絶対に1円も振り込まないことです。
一度でも相手業者の口座にお金を振り込んでしまうと、その資金を取り戻すためには多大な時間と労力がかかります。
まだお金を支払っていない状態であれば、主導権はあなたの手元にあります。
「契約書に同意したから払わなければならない」と思い込む必要はありません。
特定商取引法のルールに基づき、契約を解除する旨の通知(クーリング・オフ)をメールやLINE、ハガキで送付することで、支払い義務を正式に拒否することができます。
遠隔操作(AnyDesk等)で消費者金融から借り入れ、すでに振り込んでしまった方
電話をつないだままAnyDeskなどのアプリを入れられ、指示通りに消費者金融(プロミス、アイフル、アコムなど)からお金を借りて振り込んでしまった方は、一刻を争う対応が必要です。
まずはスマートフォンの通信を一度切り、遠隔操作アプリを完全に削除して、相手があなたのスマホ画面を見られない状態にしてください。
そのうえで、消費者金融の会員ページやネットバンキングのログインパスワード、暗証番号をすべて変更し、勝手な追加借り入れを防ぐ処置を取ります。
ただし、連絡を絶つ前に、相手とのLINEのやり取りや通話履歴、振込明細などの画面を必ずスクリーンショットで保存しておいてください。
悪質な業者は、被害者が騒ぎ始めると口座から資金を引き出して連絡を絶つ傾向があるため、証拠を揃えて1日でも早く返金要求や銀行口座の凍結要請に動く必要があります。
「明日の電話面談をどう断ればいいか分からない」「すでに遠隔操作で借り入れをしてしまい、手が震えて手続きが進められない」と一人で悩んでいませんか。
初期費用1,000円の案内から、電話口で突然数十万円の契約や消費者金融での借り入れを迫る仕組みには多くの不審点があります。
パニックになったまま検索を続けて時間を浪費するよりも、まずは私のLINEで今の状況を教えてください。
手元にある案内画面や契約書面を見せていただければ、客観的なリスクの確認から、今すぐ行うべきスマホの安全対策や解約手順までを一緒に整理します。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
【最優先】遠隔操作アプリ(AnyDesk等)の即時削除とスマホ安全確保の4ステップ
このセクションでは、AnyDeskなどの遠隔操作アプリをインストールしてしまった方が、さらなる情報流出や勝手な操作を防ぐために今すぐ実行すべき4つの手順を解説します。
【相談者:50代女性(遠隔操作・借入指示)】
自動売買ツールの初期設定を手伝うと言われ、AnyDeskという赤いアイコンのアプリを入れられました。
相手の指示通りに画面をタップしていたら、いつの間にか消費者金融の申し込み画面になっていて背筋が凍りました。
電話を切った後も、スマホの中身を勝手に覗かれているのではないかと怖くてたまりません。
調査・検証ブロガー「もも」の解説
AnyDesk(エニーデスク)自体は、企業のシステム保守などで使われる正規のリモートデスクトップアプリです。
しかし、副業の電話勧誘においては、あなたのスマートフォンの画面をリアルタイムで監視し、消費者金融での借り入れや銀行振込を確実に実行させるための道具として悪用されています。
アプリがスマートフォンに残ったままで、かつ接続設定が維持されていると、あなたの知らない間に画面を見られたり操作されたりする危険性がゼロとは言えません。
以下の4つのステップを上から順番に実行し、まずはスマートフォンの安全を完全に確保しましょう。
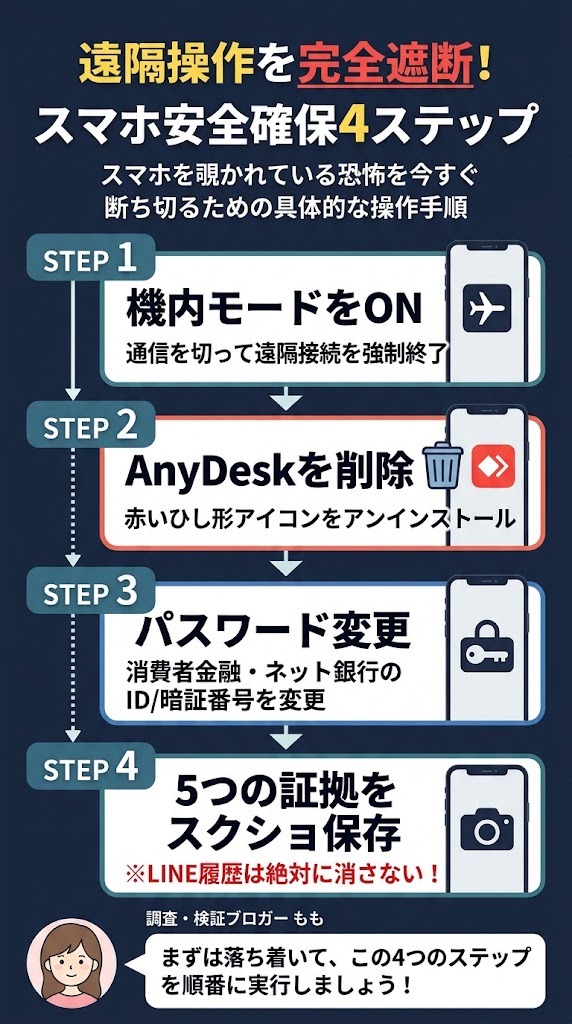
| 遮断すべき対象 | 放置した場合の具体的なリスク | 今すぐ行う対策 |
|---|---|---|
| ① 遠隔操作アプリ本体(AnyDesk等) | スマホ画面の盗み見、通知メッセージの把握、不正な遠隔操作 | 機内モードにしたうえでアプリを完全アンインストール |
| ② 消費者金融のログイン情報 | 共有画面で見られたID・パスワードを使った無断での追加借り入れ | 会員ページのログインパスワード・ATM暗証番号の即時変更 |
| ③ ネットバンキングの認証情報 | 借り入れた資金や預金の不正送金、口座残高の把握 | 銀行アプリのパスワード変更・生体認証への切り替え |
機内モード(通信遮断)への切り替えとAnyDeskのアンインストール手順(iPhone/Android別)
相手業者との電話を切った直後であれば、まずはスマートフォンの画面上部(または右上)からメニューを引き出し、飛行機のマークの機内モードをオン(Wi-Fiもオフ)にしてください。
インターネット通信を物理的に遮断することで、相手からの遠隔接続は即座に強制終了されます。
通信を切った状態で、ホーム画面にある赤いひし形が重なったアイコンのAnyDeskアプリを削除(アンインストール)します。
- ホーム画面にあるAnyDeskのアイコンを長押しします。
- メニューが表示されたら「アプリを削除」をタップします。
- 確認画面で再度「アプリを削除」を選び、画面からアイコンが消えたことを確認します。
- 「設定」アプリを開き、「アプリ(またはアプリと通知)」をタップします。
- アプリ一覧からAnyDeskを探して選択します。
- 画面下部の「アンインストール」をタップし、「OK」を選択して削除を完了させます。
アプリの削除が完了したら、機内モードを解除して通常の通信状態に戻して問題ありません。
一度アプリ本体をアンインストールすれば、相手があなたのスマートフォンに再び接続することはシステム上不可能になります。
消費者金融(プロミス・アイフル・アコム等)およびネットバンキングのパスワード・暗証番号変更
遠隔操作アプリで画面を共有している最中に、消費者金融の会員登録やネットバンキングへのログインを行った方は、入力したパスワードや暗証番号を相手に見られています。
文字が「●」で隠れる仕様になっていても、キーボードをタップした位置から推測されたり、会員登録の完了画面に表示されたIDや仮パスワードを録画されたりしている可能性が高いです。
AnyDeskを削除して通信を戻したら、直ちに利用したすべての消費者金融およびネットバンキングの公式サイト・公式アプリへアクセスしてください。
会員メニューの「登録情報の変更」や「セキュリティ設定」から、ログインパスワードと4桁の暗証番号を、これまで使っていなかった全く新しい番号に変更します。
もし、相手から「審査やキャッシュバックのために必要だから」と言われてログインIDとパスワードをLINEで直接送信してしまっていた場合は、各金融機関のカスタマーサポートへ電話し、「第三者にパスワードを教えてしまったため、一時的に利用停止や番号再発行をしてほしい」と伝えて口座を保護してください。
相手業者に画面共有で見せてしまった個人情報(運転免許証・マイナンバー等)のリスクと対策
消費者金融の申し込み手続きを画面共有で行った際、本人確認のために運転免許証やマイナンバーカードをカメラで撮影したり、勤務先の情報を入力したりした方も多いはずです。
「免許証の画像や勤務先を知られたから、勝手に別のところで借金をされるのではないか」と強い恐怖を感じるのは当然のことです。
ただし、現在の貸金業法や犯罪収益移転防止法のもとでは、運転免許証の画像データだけで第三者があなたになりすまして融資を受けることは極めて困難です。
実際の借り入れには、スマートフォンを使ってリアルタイムで顔を動かす生体認証(eKYC)や、本人名義の銀行口座への振り込み確認が必須となっているためです。
それでも不安が残る場合は、指定信用情報機関(CICやJICC)の「本人申告コメント制度」を利用する方法があります。
自分の信用情報に「運転免許証の情報を第三者に知られるトラブルに遭ったため、契約時は厳格な本人確認を求める」旨を登録しておくことで、万が一のなりすまし契約を未然に防ぐことができます。
LINEをブロックする前に!返金・解約交渉で必須となる「5つの証拠保存」リスト
遠隔操作アプリを削除してパスワードを変更すると、すぐに相手業者のLINEアカウントをブロックしてトーク履歴も消してしまいたくなるかもしれません。
しかし、証拠を保存する前にトーク履歴を削除することだけは絶対に避けてください。
後ほど消費生活センターへ相談したり、クーリング・オフや返金を求めたりする際、「相手がどのような言葉で勧誘し、いくら支払わせたのか」を客観的に証明する資料が必要になります。
ブロックを実行する前に、以下の5つの画面をスマートフォンのスクリーンショット機能で撮影し、写真フォルダに保存してください。
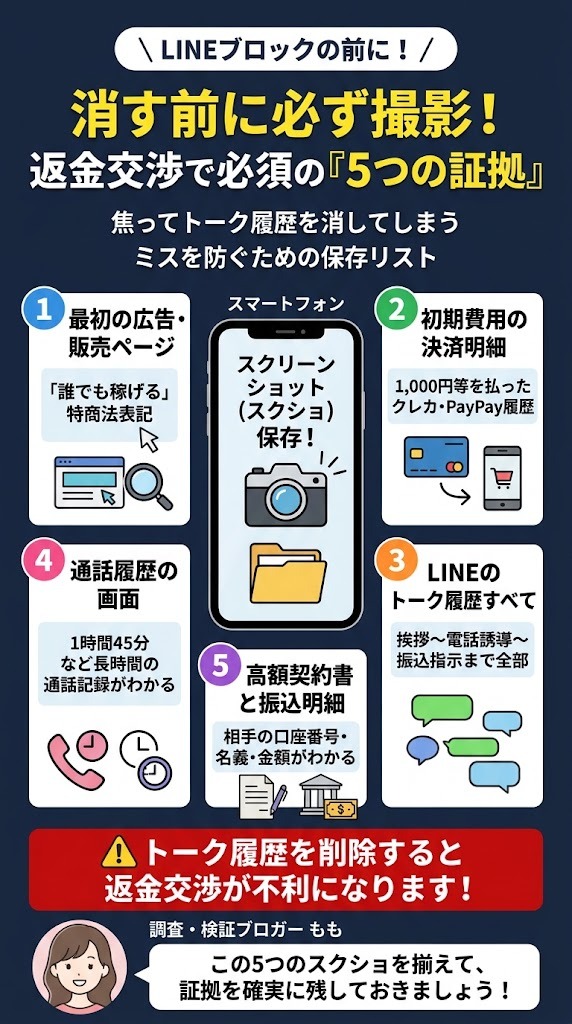
| 証拠の種類 | スクリーンショットで撮影すべき具体的な箇所 | なぜ重要なのか(使用目的) |
|---|---|---|
| ① 広告・販売ページの画面 | 「誰でも月〇万円」「初期費用1,000円」と書かれた最初の募集ページ、および「特定商取引法に基づく表記」の画面 | 誇大広告や、最初の案内と実際の契約金額が大きく異なる事実を証明するため |
| ② 初期費用の決済履歴 | 最初の数千円を支払った際のクレジットカード明細、PayPay履歴、銀行振込画面 | 取引が始まった日付と、入り口の契約金額を確定させるため |
| ③ LINEトーク履歴のすべて | 登録直後の挨拶から、電話面談の予約、遠隔操作アプリの案内、振込後のやり取りまでの全画面 | 不意打ち的な電話勧誘への誘導や、嘘の説明(不実告知)があった証拠にするため |
| ④ 通話履歴(着信・通話時間) | LINE通話または通常電話の発着信日時と、「通話時間(例:1時間45分)」が表示された画面 | 長時間にわたる電話勧誘(拘束)が行われた客観的な証拠にするため |
| ⑤ 高額契約書面・振込明細 | 電子契約書のPDFや画面、消費者金融の借入明細、業者口座への振込完了画面(口座番号・名義がわかるもの) | 返金請求の対象となる金額と、振込先口座の凍結要請を行うために必須 |
警察庁・サイバー警察局からも、遠隔操作アプリを悪用した不正送金や副業トラブルに関して、不審なアプリの削除と証拠の保全、警察相談窓口への連絡が強く呼びかけられています。
まだ「電話面談の前」なら被害は最小限!安全に断る手順と連絡遮断の方法
このセクションでは、初期費用(1,000円〜数千円)を支払った後、これから予定されている「無料電話レクチャー」や「電話説明会」を安全にキャンセルし、被害を最小限で食い止める手順を解説します。
(※すでに電話を受けて高額契約や借り入れをしてしまった方は、この章を読み飛ばして次の「『通信販売だから解約不可』は通用しない!電話勧誘でクーリング・オフできる法的根拠」へ進んでください。)
【相談者:20代女性(マニュアル購入直後・電話面談前)】
SNSで『スマホでスタンプを送るだけ』という広告を見て、1,000円のガイドブックを買いました。
するとLINEで『お仕事を開始するには、明日の電話説明会への参加が必須です』と連絡が来ました。
電話で高額なコースを勧められるという口コミを見つけて、電話に出るのが怖くなっています…
調査・検証ブロガー「もも」の調査記録(電話面談前の阻止事例)
以前、私のLINEに相談をくださった20代女性の方も、まったく同じ状況でした。
1,500円の初期費用を払って電子マニュアルを受け取ったものの、中身はわずか数ページの薄い内容で、「具体的な稼ぎ方は明日の電話面談で教えます」と誘導されていたのです。
私はその方に、「電話に出ると数十万円のサポート契約を勧められる仕組みになっているため、電話には出ず、事前にLINEで断りの連絡を入れてブロックしましょう」とお伝えしました。
実際に断りのメッセージを送って着信拒否を設定した結果、相手業者からそれ以上の追及はなく、1,500円の出費だけで完全に縁を切ることができました。
なぜ「無料電話レクチャー・説明会」に絶対出てはいけないのか?(2時間以上の拘束と心理誘導の構造)
「とりあえず話だけ聞いて、高額なプランを勧められたらその場で断ればいい」と考えて電話に出てしまう方が少なくありません。
しかし、検証ブロガーとして数多くの被害事例を調査してきた立場から言えるのは、相手の土俵である電話に出てしまうと、普通の感覚を持った人ほど断れなくなるという現実です。
電話勧誘を行う業者は、最初から精巧に作られた台本(トークスクリプト)を用意しています。
最初は雑談を交えてあなたの生活の悩みや目標を優しく聞き出し、「あなたなら絶対に稼げる」「今日電話が繋がった人だけの特別サポート枠が空いている」と期待感を高めます。
その後に50万円〜100万円以上のプランを提示し、あなたが「お金がないから無理です」と断ると、態度を急変させたり、「借金ではなくすぐ回収できる自己投資だ」「ここで逃げたら一生今のまま終わる」と1時間から2時間以上にわたって説得を続けます。
密室で長時間電話を繋ぎっぱなしにされると、誰しも精神的に疲れ果ててしまい、「契約して電話を終わらせたい」という心理状態に追い込まれてしまうのです。
【コピペOK】電話面談の前にLINEで送る「角が立たないキャンセル・断り方」テンプレート
電話面談をキャンセルする際は、無断でドタキャンするよりも、LINEやメールで「契約する意思がないこと」と「今後の連絡を拒否すること」をテキストで明確に伝えておく方が安全です。
特定商取引法第17条では、電話勧誘販売において「契約を締結しない旨の意思を表示した者に対し、引き続き勧誘をしてはならない(再勧誘の禁止)」と定められています。
相手を不必要に刺激せず、かつ法的な拒否の意思表示として機能する以下の文面をコピー&ペーストして、相手のLINEへ送信してください。
【テンプレート】
お世話になっております。
先ほどマニュアルを購入し、〇月〇日〇時からの電話面談(説明会)を予約しておりました〇〇(あなたの名前)です。
大変申し訳ございませんが、家庭の事情により、今回の副業への取り組み自体をすべて見送ることにいたしました。
つきましては、予約しておりました電話面談はキャンセルさせていただきます。
なお、すでに支払った初期費用(マニュアル代)の返金は求めませんので、今後の有料プランのご案内や、お電話・LINEでのご連絡は一切お控えいただきますようお願いいたします(特定商取引法第17条に基づく勧誘拒否の意思表示とさせていただきます)。
何卒よろしくお願いいたします。
初期費用(1,000円〜数千円)は諦めるべき?深追いせず損切りした方が安全な理由
上記のテンプレートを見て、「なぜ騙されたような形なのに、最初の1,000円〜数千円の返金を求めないのか」と疑問に思うかもしれません。
もちろん、最初のマニュアル自体が誇大広告であったとして返金を求める権利はありますが、実務上の安全性を考えると数千円の初期費用は損切りして諦める方が圧倒的に得策です。
なぜなら、「1,000円を返金してほしい」と要求すると、業者は必ず「返金の手続きは電話で行います」「電話で口座番号を確認します」と答え、何としてでもあなたを電話口に引きずり出そうとするからです。
数千円を取り戻すために電話に出た結果、遠隔操作アプリを入れられて50万円の借金を背負わされてしまっては元も子もありません。
また、最初の1,000円をクレジットカードやキャリア決済で支払った方は、カード情報が悪用されないか不安になるはずです。
念のため、利用したクレジットカード会社へ連絡し、「不審なネット通販でカード番号を入力してしまったため、セキュリティのためにカード番号の変更(再発行)をしたい」と手続きをしておけば、勝手に追加決済されるリスクを完全にゼロにできます。
「住所や電話番号を知られているから怖い」への回答と、着信拒否・LINEブロックの手順
最初の申し込みフォームで、氏名・電話番号・メールアドレス・住所などを入力してしまった方は、「一方的にブロックしたら自宅に押しかけられたり、嫌がらせをされたりするのではないか」と心配になると思います。
結論からお伝えすると、初期費用数千円の段階でキャンセルした人に対し、業者が自宅まで押しかけてきたり、職場に連絡したりするようなケースは確認されていません。
業者側の目的は、少ない労力で効率よく高額プランを契約させることであり、明確に「契約しない」と拒否している人の自宅へ行くことは、業者側にとっても警察沙汰になるリスクが高すぎるためです。
キャンセルのLINEメッセージを送信したら、相手からの返信を待つ必要はありません。
直ちに以下の手順で連絡経路を遮断してください。
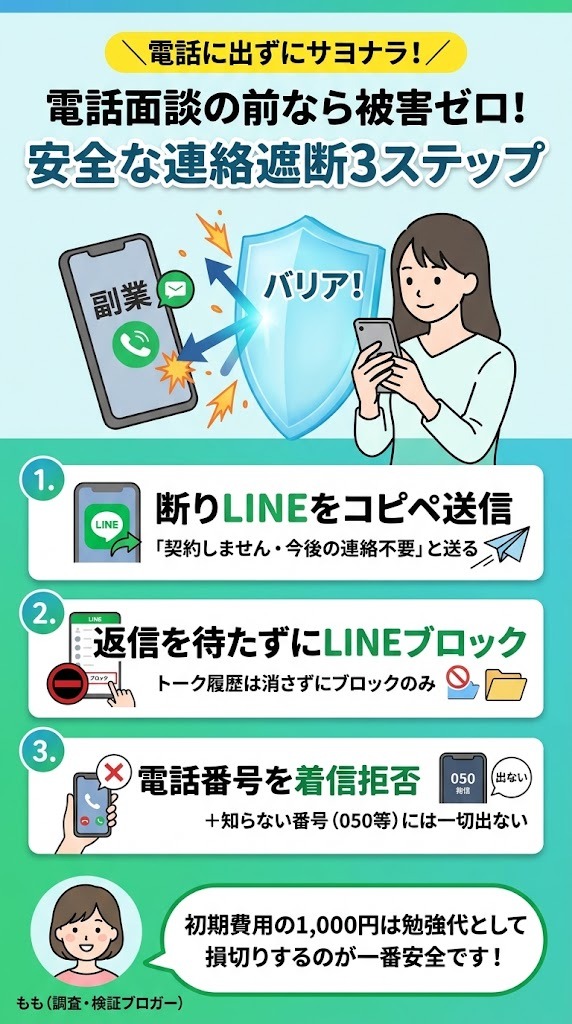
- LINEのブロック: トーク画面右上のメニューから「ブロック」を選択します(念のため、トーク履歴自体は削除せずそのまま残しておきます)。
- 電話番号の着信拒否: 申し込み案内メールや特商法表記に記載されている業者の電話番号を、スマートフォンの電話帳に登録し「着信拒否」に設定します。
- 知らない番号への警戒: 面談予定日から数日間は、業者側が別の携帯電話(090/080/070)やIP電話(050)、非通知でかけてくることがあるため、登録外の番号には一切出ないように徹底してください。
1,000円のマニュアルを買った後、「もしかしたら本当に稼げるかもしれない」「でも怪しい口コミもあるしどうしよう」と、スマートフォンの画面を見つめて悩んでいませんか。
最初の販売ページでは高額なサポートプランの存在を一切伏せておき、電話口で初めて数十万円の契約や後払いを迫る仕組みには、構造的な問題があります。
評判サイトや掲示板を何時間も巡回して一人で悩み続けるのは、時間がもったいないです。
手元にあるLINEの案内画面や販売ページのURLをそのまま私のLINEに送っていただければ、特定商取引法の表記や勧誘の手口から見た率直な不審点と、角が立たない安全な断り方をお伝えします。
「通信販売だから解約不可」は通用しない!電話勧誘でクーリング・オフできる法的根拠
このセクションでは、すでに電話で高額なサポート契約を結んでしまった方に向けて、業者がよく使う「ネット申し込みだからクーリング・オフはできない」という主張を覆す法的な仕組みを解説します。
業者の「ネットから申し込んだから通信販売(返金不可)」という主張が成り立たない理由
電話勧誘で50万円や100万円の契約を結ばされた後、冷静になって契約書(PDFやWeb規約)を読み返すと、そこには必ずと言っていいほど「本商品は通信販売のため、クーリング・オフの適用外であり、いかなる理由があっても返金・解約には応じません」と書かれています。
この一文を見て、「自分でネットから申し込んだのだから、もう解約できないんだ」と泣き寝入りしてしまう方が非常に多いです。
しかし、この業者の主張は特定商取引法の正しい解釈を意図的に歪めたものです。
確かに、スマートフォンの画面から自分の意思だけで注文が完結する「通信販売(Amazonや楽天での買い物など)」には、原則としてクーリング・オフ制度はありません。
あなたが最初に申し込んだ「1,000円のガイドブック(マニュアル)」自体は、通信販売にあたります。
ところが、その後に予約させられた電話面談において、最初から金額や内容を知らされていなかった数十万円のサポートコースを電話口で初めて勧められ、契約に至った場合は、まったく別のルールである電話勧誘販売に該当します。
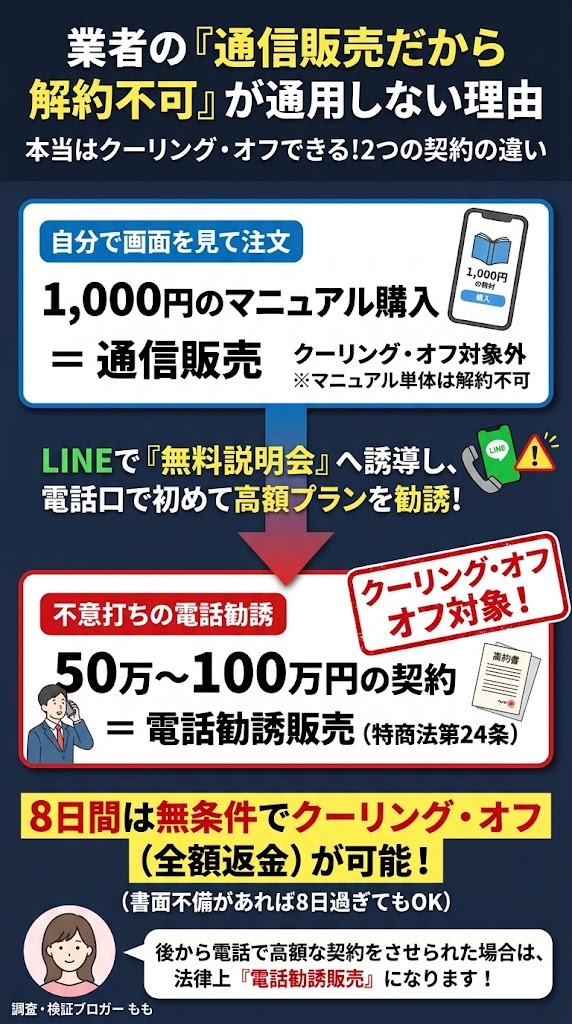
| 比較項目 | 通信販売(業者が主張する建前) | 電話勧誘販売(実際の契約実態) |
|---|---|---|
| 対象となる契約 | 最初にネット画面から自分で決済した「1,000円等のマニュアル」 | マニュアル購入後、電話口で初めて提示・勧誘された「数十万円の高額サポート」 |
| 契約のきっかけ | 消費者が自ら販売ページの金額・条件を見て申し込む | 業者側から電話をかけさせる(または電話をかけてきて)不意打ち的に勧誘する |
| クーリング・オフ | 原則として適用なし(返品特約に従う) | 書面受領日から8日間は無条件で適用あり(特商法第24条) |
| 業者の「返金不可」特約 | わかりやすい表示があれば有効になる | 法律(特商法)に反する消費者に不利な特約としてすべて無効になる |
特定商取引法の「電話勧誘販売(第24条)」が適用される条件と8日間の無条件解約ルール
「自分からLINEで電話予約をして、自分から電話をかけたのだから、電話勧誘販売にはならないのではないか」と不安に思う方もいるかもしれません。
この点についても、特定商取引法の政令や消費者庁のガイドラインで明確な網がかけられています。
業者が「無料レクチャーをします」「マニュアルの使い方を説明します」といった本来の高額勧誘の目的を隠した口実を使って消費者に電話をかけさせた場合も、不意打ち性が高いため電話勧誘販売に含まれる(政令指定の誘引方法)と定められています。
電話勧誘販売に該当すれば、特定商取引法第24条に基づき、法定の契約書面を受け取った日を含めて8日間は、理由を問わず無条件で契約を解除(クーリング・オフ)することができます。
クーリング・オフが成立すれば、すでに支払った代金は全額返金されなければならず、業者は違約金や損害賠償を1円たりとも請求することはできません。
仮に契約書に「クーリング・オフはできません」と書かれていても、法律の規定が優先されるため、そのような業者の独自ルールは法的に無効となります。
契約から8日を過ぎていても諦めないで!「書面不備」や「不実告知(嘘の説明)」による解約の可能性
「契約してからすでに10日以上経ってしまった」「1ヶ月前に振り込んでしまったから、もう8日間は過ぎている」という場合でも、まだ諦める必要はありません。
クーリング・オフの「8日間」というカウントが始まるのは、単にお金を払った日ではなく、法律で定められた記載事項がすべて正しく書かれた「法定書面」を受け取った日からです。
副業の電話勧誘を行う業者の多くは、LINEで簡易的なPDFを送るだけだったり、契約内容やクーリング・オフのお知らせを正しく記載していなかったりする書面不備の状態にあります。
法定書面に不備がある場合、法律上は「まだ正式な書面を受け取っていない」とみなされるため、契約から数週間や数ヶ月が経過していても、いつでもクーリング・オフを行使することができます。
さらに、電話口で「このツールを使えば誰でも確実に月30万円稼げる」「審査に通過した人しか入れない特別な枠だ」といった事実と異なる説明(特定商取引法第21条の不実告知)を受けて信じてしまった場合は、クーリング・オフ期間とは別に、契約の意思表示そのものを最長1年間(または気づいてから6ヶ月間)取り消すことも認められています。
クレジットカード決済してしまった場合の「支払停止の抗弁」とカード会社への連絡手順
消費者金融からの借り入れではなく、クレジットカード(分割払いやリボ払いなど)を使って高額なサポート費用を決済してしまった方もいるはずです。
クレジットカードで決済した場合、業者へクーリング・オフの通知を送るのと同時に、ご利用のクレジットカード会社のカスタマーデスクへ電話(またはWeb窓口へ連絡)してください。
割賦販売法という法律には、加盟店(副業業者)の勧誘に問題があったり、クーリング・オフを行ったりした際、カード会社に対して「問題が解決するまで口座からの引き落としを止めてほしい」と申し出る支払停止の抗弁(こうべん)という制度があります(原則として2ヶ月以上かつ3回以上の分割払いやリボ払いが対象ですが、一括払いでもクーリング・オフ通知を出したことを伝えれば、カード会社が加盟店調査や売上取消に動いてくれるケースが多々あります)。
カード会社へ連絡する際は、「副業の電話勧誘で不意打ち的に高額決済をさせられたため、特定商取引法に基づくクーリング・オフ通知を業者へ送付しました。つきましては、該当決済の引き落とし停止(または売上取消の調査)をお願いします」と正確に伝えてください。
【コピペで使える】クーリング・オフ通知書の書き方とメール・LINE・ハガキでの送付手順
このセクションでは、あなた自身が今すぐ業者に対して解約と返金の意思表示を行えるよう、そのままコピーして使える通知文面と、確実な送付手順を解説します。
2022年6月の法改正で解約が簡単に!ハガキ(書面)だけでなく「メール・LINE」での通知も有効に
以前は、クーリング・オフを行うためには郵便局へ行ってハガキや内容証明郵便を出さなければならず、その手間がハードルになっていました。
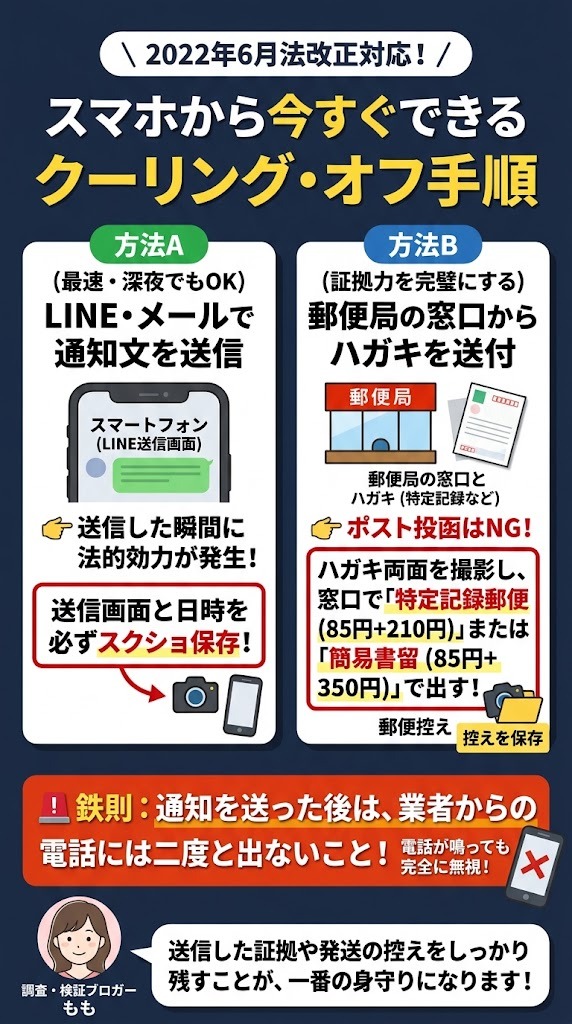
しかし、2022年6月1日に施行された改正特定商取引法により、書面(ハガキ等)だけでなく、電磁的記録(メール、LINEメッセージ、業者のWebお問い合わせフォームなど)によるクーリング・オフ通知が法的に認められるようになりました。
この法改正により、たとえ深夜や休日であっても、今お使いのスマートフォンから業者へLINEやメールを1通送るだけで、その送信ボタンを押した瞬間にクーリング・オフの効力が発生します(発信主義)。
「明日になってからハガキを買おう」と先延ばしにするのではなく、まずは今すぐLINEやメールで解約の意思表示を送信し、8日間の期限内に通知を出したという事実を確定させることが何より重要です。
【そのまま使える】メール・LINEで送るクーリング・オフ通知の文面テンプレート(送金済み/後払い別)
メールやLINEでクーリング・オフ通知を送る際は、後から「どの契約に対する解約かわからない」と言われないよう、契約日・商品名・金額・相手の事業者名・自分の氏名と連絡先を正確に記載します。
あなたの現在の状況(「①すでに借り入れや振込をしてしまった場合」または「②後払い契約に同意しただけでまだ1円も払っていない場合」)に合わせて、以下のテンプレートの〇〇の部分を書き換えて送信してください。
【テンプレート】
件名:特定商取引法に基づく契約解除(クーリング・オフ)および返金請求通知
【通知先(事業者名)】
株式会社〇〇〇〇(または屋号:〇〇〇〇)
代表者 〇〇 〇〇 殿
【通知人(契約者)】
住所:〒〇〇〇-〇〇〇〇 〇〇県〇〇市〇〇町〇-〇
氏名:〇〇 〇〇
電話番号:090-XXXX-XXXX
通知人は、貴社との間で締結した下記の契約について、特定商取引に関する法律第24条(電話勧誘販売における契約の解除)に基づき、本通知をもって契約を解除(クーリング・オフ)いたします。
(※貴社は通信販売であると主張される可能性がありますが、本件は安価な初期教材の購入後に電話にて不意打ち的に高額契約を勧誘されたものであり、電話勧誘販売に該当します。また、法定書面の記載不備および勧誘時の不実告知も認められます。)
記
1. 契約年月日:2026年〇月〇日
2. 商品・役務名:〇〇〇〇サポートプラン(副業コンサルティング契約等)
3. 契約金額:金〇〇〇,〇〇〇円
4. 支払済金額:金〇〇〇,〇〇〇円(2026年〇月〇日 銀行振込にて支払済)
つきましては、私がすでに支払った代金〇〇〇,〇〇〇円を、2026年〇月〇日(送信日から5〜7日後を指定)までに、下記の口座へ全額返金していただきますよう請求いたします。なお、振込手数料は貴社負担にてお願いいたします。
【返金先口座】
金融機関名:〇〇銀行
支店名:〇〇支店(店番:〇〇〇)
預金種目:普通預金
口座番号:XXXXXXX
口座名義:〇〇 〇〇(カナ:〇〇 〇〇)
なお、今後の電話による連絡や再勧誘は一切拒否いたします。ご連絡事項がある場合は、証拠保全のためすべて本LINE(またはメール・書面)のテキストメッセージにてお願いいたします。
期日までに誠意あるご対応・ご返金が確認できない場合は、直ちに消費生活センター、警察署、および振込先金融機関(振り込め詐欺救済法に基づく口座凍結要請)へ関係資料を提出し、厳正に対処いたします。
以上
【テンプレート】
件名:特定商取引法に基づく契約解除(クーリング・オフ)通知
【通知先(事業者名)】
株式会社〇〇〇〇(または屋号:〇〇〇〇)
代表者 〇〇 〇〇 殿
【通知人(契約者)】
住所:〒〇〇〇-〇〇〇〇 〇〇県〇〇市〇〇町〇-〇
氏名:〇〇 〇〇
電話番号:090-XXXX-XXXX
通知人は、貴社との間で締結した下記の後払い契約について、特定商取引に関する法律第24条(電話勧誘販売における契約の解除)に基づき、本通知をもって契約を解除(クーリング・オフ)いたします。
記
1. 契約年月日:2026年〇月〇日
2. 商品・役務名:〇〇〇〇サポートプラン(後払い契約)
3. 契約金額:金〇〇〇,〇〇〇円(未払)
本契約は電話にて不意打ち的に勧誘された電話勧誘販売に該当するため、無条件解約が適用されます。よって、上記契約金額の支払い義務は一切消滅しており、今後貴社からいかなる名目での請求や違約金の要求があっても一切お支払いいたしません。
なお、今後の電話による連絡や督促、再勧誘はすべて拒否いたします。万が一、電話やメッセージ等による不当な督促や威迫行為が行われた場合は、直ちに消費生活センターおよび警察署へ通報いたします。
以上
メッセージを送信したら、「送信した文面全体」と「送信日時(および既読マークがついた場合はその状態)」がひと目でわかるように、必ずスクリーンショットを撮って保存してください。
このスクリーンショットが、あなたが期限内に適法にクーリング・オフを行使した決定的な証拠になります。
確実な証拠を残すための「特定記録郵便・内容証明郵便」でのハガキ送付手順と記入例
LINEやメールでの通知だけでも法的な効力は十分にありますが、悪質な業者の中には、LINEのアカウント自体を削除して「メッセージなんて届いていない」とシラを切るケースがあります。
特に、すでに数十万円を振り込んでしまっており返金を強く求める場合は、LINE・メールでの送信に加えて、翌日以降に郵便局の窓口から書面(ハガキまたは手紙)でも同じ内容を送っておくと証拠力が完璧になります。
郵便局でハガキを出す際は、ポストにそのまま投函するのではなく、窓口で「特定記録郵便(ハガキ基本料金85円+加算料金210円)」または「簡易書留(ハガキ基本料金85円+加算料金350円)」で送ってください。
特定記録や簡易書留を利用すれば、郵便局から「いつ、どこの宛先へ発送したか」を証明する受領証(控え)が発行され、追跡番号で相手に配達された日時まで記録に残すことができます。
ハガキの両面(表面の宛先と、裏面の通知文面)は、郵便局の窓口へ出す前に必ずスマートフォンのカメラで撮影して手元に画像を残しておきましょう。
通知を送った後に業者から「解約には違約金がかかる」「電話で話さないと解約できない」と言われた時の対処法
LINEやメールでクーリング・オフの通知を送ると、直後に業者から激しい着信があったり、「契約書に同意した以上は解約できない」「解約するなら違約金として30万円払ってもらう」「まずは電話に出て話し合わないと手続きを進められない」といったメッセージが送られてくることがあります。
これらはすべて、あなたの解約を諦めさせるためのクーリング・オフ妨害(特定商取引法違反)にあたります。
ここで最も重要なルールは、通知を送った後は、相手からの電話には二度と出ないことです。
クーリング・オフは、消費者からの一方的な意思表示(通知の発信)だけで100%成立する権利であり、業者側の「承諾」や「電話での話し合い」は一切必要ありません。
電話に出てしまうと、「半額に減額するから続けよう」「今解約すると消費者金融から一括請求が来て大変なことになるぞ」と言葉巧みに脅され、クーリング・オフを取り下げる念書を書かされてしまいます。
相手からどのような反論メッセージが来ても電話には出ず、テキストのやり取りのみで「すでに特定商取引法第24条に基づくクーリング・オフ通知を送付済みですので、電話での話し合いには応じません。期日までの返金(または契約解除処理)を求めます」とだけ淡々と返信してください。
「後払い(ツケ払い)」で高額サポート契約をしてしまった場合の支払拒否と督促対策
このセクションでは、手元にお金がない状態で「後払い(ツケ払い・分割払い)」の契約に同意してしまった方が、不当な支払いを拒否し、業者からの督促に対処するための知識を整理します。
【相談者:40代男性(電話勧誘・後払い契約)】
電話で2時間近く『今日決断すれば50万円のサポート費用は初月で回収できる』『今お金がないなら後払いでいい』と強く勧められました。
断りきれずに電子契約書に同意してしまいましたが、送られてきた教材を見ても稼げる根拠がまったくなく、後悔しています。
来月の支払期日にお金を払わなかったら、裁判を起こされたり職場に連絡されたりするのでしょうか…
「稼いだお金から後で払えばいい」という甘い言葉の裏にある、高額な請求と実績の不透明さ
電話勧誘を行う業者は、最初に消費者金融での借り入れを打診し、もしあなたが「審査に落ちた」「絶対に借金はしたくない」と拒否すると、最後の切り札として自社割賦(後払い・ツケ払い)を提案してきます。
「最初の1ヶ月で50万円以上稼げるようにサポートするから、その利益の中から来月支払えばあなたの持ち出しは実質ゼロです」と言われると、リスクがないように錯覚してしまいます。
しかし、実際に契約後に提供されるサポートの実態を検証すると、ネット上で無料で拾えるような古いアフィリエイト手法や、単なる転売・ポイ活のPDFを渡されるだけで、1ヶ月で数十万円を稼ぐことには到底無理があります。
そして、まったく利益が出ないまま1ヶ月後の支払期日を迎えると、業者は「稼げなかったのはあなたの作業量が足りないせいだ」「契約書にサインした以上、期日通りに50万円を支払え」と態度を翻して請求を開始します。
「稼いだお金から払えばいい」という口約束は契約書には一切反映されておらず、単なる高額な借金契約(債務)を背負わされる構造になっているのです。
後払い(未入金)ならまだお金は失っていない!絶対に振り込まず「契約解除通知」を出すべき理由
後払い契約をしてしまった方に強くお伝えしたいのは、まだ相手の口座にお金を振り込んでいないのであれば、あなたの大切な資産は1円も失われていないという事実です。
業者から「来週までに頭金の10万円だけでも振り込め」「払わないなら遅延損害金が毎日加算される」と急かされても、絶対に支払いに応じてはいけません。
少しだけでも払ってしまうと、契約の有効性を認めたような形になり、さらに残額の取り立てが激しくなるだけでなく、支払ったお金を取り戻す手間が増えてしまいます。
1つ前の項目で紹介した「後払い・未入金の方用クーリング・オフ通知テンプレート」を使い、今すぐLINEやメール、ハガキで契約解除の通知を送りつけてください。
契約から8日以内であれば無条件解約が成立しますし、仮に8日を過ぎていたとしても、「稼いだ利益から払えばいい(実質負担なし)」という嘘の勧誘(不実告知)や、法定書面の不備を理由に契約の取り消し・無効を主張して支払いを拒否することができます。
「払わないと法的措置を取る」「職場や家族に連絡する」と脅迫めいた督促が来た時の現実的な対処法
後払いの支払いを拒否したりクーリング・オフ通知を送ったりすると、業者から「期日までに支払いがなければ、弁護士を通じて法的措置(裁判・差し押さえ)を取る」「自宅や勤務先に内容証明を送る」といった威圧的なメッセージが届くことがあります。
このようなメッセージを見ると恐怖で払ってしまいたくなりますが、まずは冷静に業者側の立場を考えてみてください。
特定商取引法に違反する不意打ち的な電話勧誘を行い、実態の伴わないサポートで高額な後払い契約を結ばせている業者が、本当に裁判所へ訴え出ることができるでしょうか。
もし業者が正式な裁判を起こせば、法廷の場で自社の違法な勧誘手口や特商法違反の事実がすべて白日の下にさらされ、行政処分や警察の摘発を受けるリスクを自ら招くことになります。
そのため、実態の不透明な副業業者が使う「法的措置を取る」という言葉のほとんどは、あなたを怖がらせて自主的に振り込ませるためのハッタリ(脅し文句)に過ぎません。
また、正当な理由なくあなたの職場や家族に連絡して借金の事実をバラす行為は、貸金業法や刑法(脅迫罪・強要罪)に抵触する違法行為です。
もし脅迫めいた督促が来た場合は、そのメッセージをすべてスクリーンショットで保存したうえで、局番なしの188(消費者ホットライン)へ電話し、消費生活センターの相談員から業者へ直接「支払拒否と督促停止」の連絡を入れてもらうことで、取り立てをピタリと止めることができます。
消費者金融(アイフル・プロミス等)で借り入れ・送金してしまった場合のシビアな現実と返金への道筋
このセクションでは、AnyDesk等で画面を共有されながら消費者金融からお金を借り、すでに業者へ振り込んでしまった方が直面する現実的な問題と、1円でも多くお金を取り戻すための具体的な道筋を解説します。
数ヶ月前、30代の女性から「電話口で『すぐ元が取れるから実質無料』と丸め込まれ、AnyDeskで画面を見られながら消費者金融2社から合計100万円を借りて振り込んでしまった」という緊急の相談を受けました。
その方は契約の翌日に異常さに気づいて連絡をくださったため、すぐにアプリの削除と証拠保存を行い、業者に対して「電話勧誘販売のクーリング・オフ通知」と「返金がなければ即座に振込先銀行へ口座凍結要請と警察届出を行う」旨の強い通知を送付し、同時に専門機関へ繋ぎました。
業者側は最初「通信販売だから返金できない」と渋っていましたが、口座が凍結されて営業できなくなることを恐れ、通知から4日後に100万円の全額返金に応じました。
女性はその返金された100万円を使って、無利息期間内に消費者金融へ一括返済を行い、実質的な金銭ダメージをゼロにして平穏な生活を取り戻すことができました。
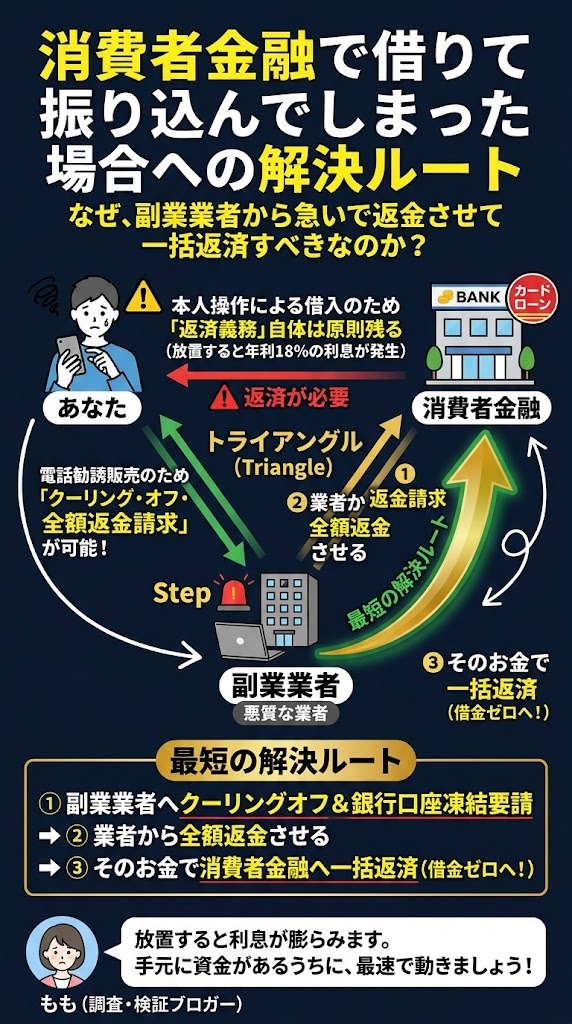
| 関係性の区間 | 契約の種類 | クーリング・オフや取消の可否 | あなたが取るべきアクション |
|---|---|---|---|
| ① あなた ⇔ 副業業者 | 副業サポート契約(電話勧誘販売) | 可能 (特商法第24条等に基づき解約・全額返金請求ができる) | クーリング・オフ通知の送付、振込先銀行への口座凍結要請、返金交渉 |
| ② あなた ⇔ 消費者金融 | 金銭消費貸借契約(カードローン借入) | 原則として不可 (消費者金融自体は詐欺と無関係な正規の貸金業者であるため) | 副業業者からお金を取り戻し、1日でも早く繰り上げ返済(一括返済)して利息を止める |
知っておくべき現実:詐欺的な勧誘であっても「消費者金融への返済義務」自体は原則として残る
ここでお伝えしなければならない、非常にシビアですが大切な事実があります。
それは、たとえ副業業者に騙されて借りたお金であっても、プロミスやアイフル、アコムといった消費者金融に対する「借金の返済義務」自体は原則として消えないということです。
なぜなら、消費者金融は副業業者とは無関係の正規の貸金業者(法律上の「善意の第三者」)であり、あなたの本人確認(eKYC等)とスマホ操作に基づいて正当にお金を貸し付けた立場にあるからです。
もし、あなたが目を離した隙に業者が遠隔操作で勝手に申し込みボタンを押した「完全な無断借入」であれば、消費者金融に対して契約の無効を主張できる余地はあります。
しかし、実際の被害の多くは、画面共有で監視されながらも「審査に通るためにここをタップしてください」「年収欄にはこう入力してください」と指示され、あなた自身の指でスマホ画面を操作して借り入れから振込までを実行させられる手口です。
この場合、消費者金融に向かって「副業詐欺に遭ったから借金をチャラにしてほしい」と訴えても、残念ながら法的に認められるケースは極めて稀です。
だからこそ「1日でも早く副業業者から返金させ、消費者金融へ繰り上げ返済する」ことが最優先になる理由
「消費者金融の借金が消えないなら、もう終わりだ」と絶望する必要はありません。
借金の契約自体が消えないからこそ、「振り込んだ先の副業業者から1日でも早くお金を取り戻し、そのお金をそのまま消費者金融へ返済して借金を消す」というルートが最優先の解決策になります。
大手消費者金融の多くは、初めての契約であれば「30日間の無利息期間」を設けていますが、その期間を過ぎると実質年率18.0%程度の高い利息が毎日発生し始めます。
例えば100万円を借りたまま放置してしまうと、1年間で約18万円もの利息が膨らんでしまいます。
また、副業業者側も、被害者からの返金要求が増えたり警察が動き出したりすると、銀行口座からお金をすべて引き出して会社ごと行方をくらます(計画倒産や逃亡)危険性があります。
業者の手元に資金が残っており、かつ連絡が取れる「契約直後の数日間〜数週間」のうちにクーリング・オフと返金交渉を仕掛け、資金を回収して消費者金融へ一括返済(繰り上げ返済)することが、あなたの人生を守るための最短ルートです。
振り込んだ直後なら間に合う可能性がある「振込先銀行への口座凍結要請(振り込め詐欺救済法)」と警察相談(#9110)
もし、あなたが相手の銀行口座へお金を振り込んでからまだ数時間〜数日しか経っておらず、クーリング・オフ通知を送っても相手が無視したりLINEをブロックしてきたりした場合は、直ちに振り込んだ先の銀行(相手の口座がある金融機関)の緊急窓口へ電話してください。
日本には「振り込め詐欺救済法(犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律)」という法律があります。
遠隔操作アプリを使って消費者金融から借り入れをさせ、不自然な個人名義や実態のない法人名義の口座へ振り込ませる手口は、金融機関の規約違反および犯罪利用口座とみなされる可能性が高いです。
振込先の銀行へ連絡し、「遠隔操作アプリを使った副業の電話勧誘で、消費者金融から借り入れをさせられて貴行の〇〇支店・口座番号XXXXへ振り込んでしまいました。クーリング・オフにも応じない悪質な事案のため、口座の凍結(取引停止)をお願いします」と伝えます。
同時に、最寄りの警察署(または警察相談専用電話#9110)へ行き、保存した5つの証拠を見せて相談実績(受理番号等)を作っておくと、銀行側が口座凍結に動いてくれる確率が格段に上がります。
業者にとって「銀行口座が凍結されること」は営業の生命線を絶たれる最大の痛手であるため、「口座凍結の手続きに入る」と通告した途端に、態度を変えて全額返金に応じてくるケースも少なくありません。
自力での返金交渉が難航する場合に、消費生活センター(188)や法律の専門家を頼るべき判断基準
あなたが自分でクーリング・オフ通知を送っても、業者が「通信販売だから返金しない」「弁護士を通せ」と強硬に突っぱねてくる場合や、怖くて自分では交渉のメッセージを送れない場合は、一人で抱え込まずに第三者の力を借りてください。
まずは公的機関である消費者ホットライン(局番なしの188)へ電話し、最寄りの消費生活センターの相談員に事情を話します。
消費生活センターの相談員は、あなたの代わりに業者へ電話をかけ、「特定商取引法の電話勧誘販売に該当するため、クーリング・オフによる返金に応じるように」と行政の立場から強く指導(あっせん)を行ってくれます。
もし、業者が消費生活センターの指導すら無視するほど悪質な場合や、すでに相手の連絡先が繋がらなくなりかけている場合、あるいはクレジットカード・後払い・消費者金融の整理も含めて法的に強制力のある交渉が必要な場合は、情報商材や副業トラブルの返金実績がある弁護士や認定司法書士(140万円以下の案件)へ相談するのが確実な判断基準となります。
【独自検証】なぜ「初期費用1,000円→電話勧誘→遠隔操作で借入」の手口は断れないのか?特商法表記から見る不審点
このセクションでは、調査・検証ブロガーである私が実際に数多くの副業案件の「特定商取引法に基づく表記」や勧誘の裏側を検証して見えてきた、この手口特有の不審な構造を解説します。
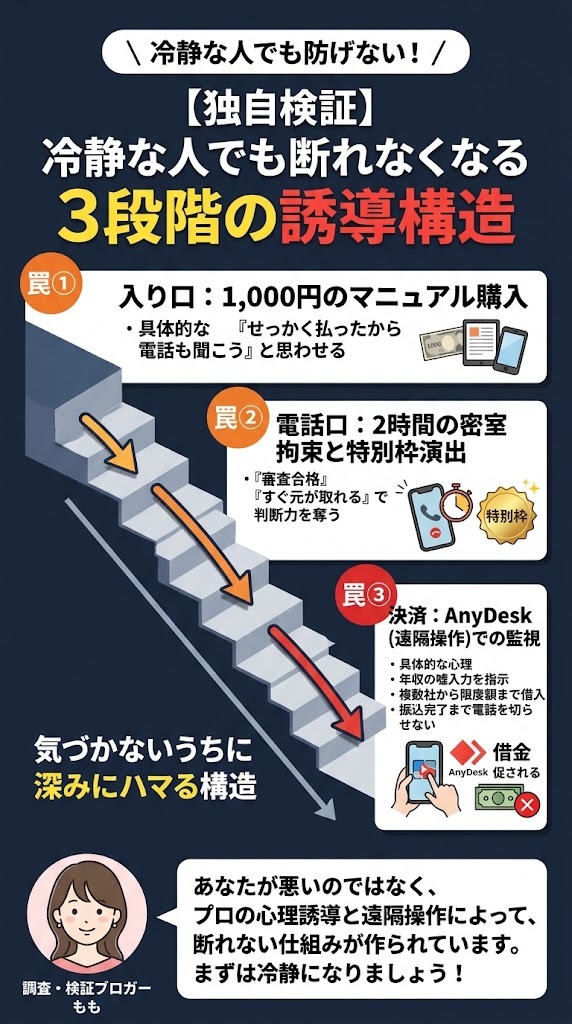
販売ページの「特定商取引法に基づく表記」を検証すると見えてくる3つの共通する不審点
SNS広告やLINEから誘導される「初期費用1,000円〜数千円」の副業募集ページを一番下までスクロールすると、小さな文字で「特定商取引法に基づく表記(特商法表記)」というリンクがあります。
私はこれまで数百件以上の副業サイトを検証してきましたが、後から電話で高額契約を迫る案件の特商法表記には、驚くほど共通した3つの不審点が存在します。
| 検証項目 | まともな企業の表記 | 高額電話勧誘トラブルが多い案件の表記特徴 |
|---|---|---|
| ① 事業者の所在地 | 実際に社員が勤務しているオフィスビル等の正確な住所・階数 | 月額数千円で住所だけを借りられるバーチャルオフィスや、築古のワンルームマンション(部屋番号の記載がないケースも多い) |
| ② 電話番号・連絡先 | 固定電話(03や06など)および明確なカスタマーサポート窓口 | 簡単に取得・解約ができるIP電話(050から始まる番号)や携帯電話(090/080)、または電話番号自体の記載がない |
| ③ 販売価格・返品特約 | 提供されるすべてのプランの料金と、法律に則った解約条件を明記 | 入り口の「1,000円」しか書かれておらず、電話で勧誘する数十万円のプラン料金は一切非公開。返品欄には「デジタルコンテンツのため一切返金不可」とだけ記載 |
このように、最初から数十万円のサポートプランを売るつもりであるにもかかわらず、特商法表記には「1,000円の電子書籍の販売」としか書かず、住所も実態のないバーチャルオフィスを使っている時点で、まともなビジネスとして信用するには無理があります。
「審査に通過した特別枠」「すぐ元が取れる」と電話口で冷静な判断力を奪う心理誘導の仕組み
すでに契約や借り入れをしてしまった方の多くが、「なぜあんな怪しい話に乗ってしまったのだろう」「自分がバカだった」と深く自分を責めています。
しかし、検証データを冷静に見ると、あなたが騙されたのは知能や注意力の問題ではなく、人間の心理の隙を突くように計算し尽くされた勧誘手順によるものです。
業者はまず、最初に1,000円という少額を支払わせることで、「せっかくお金を払ったのだから、電話説明会も受けないともったいない」という心理(サンクコスト効果)を働かせます。
さらに電話口では、いきなり高額プランを売るのではなく、「やる気のある人しか受けられない審査がある」と伝えてその場で簡単な質問をし、数分後に「おめでとうございます!あなたが特別枠の1名に選ばれました」と劇的に演出します。
人間は「選ばれた」「特別枠」と言われると断りづらくなり、そこに「初月で50万円稼げるから、消費者金融で50万円借りても来月一括返済すれば利息はゼロ円です」と畳みかけられます。
電話を切らせない密室状態の中でこの手順を踏まれれば、どんなに慎重な大人であっても正常な計算ができなくなり、指示に従ってしまうのです。
なぜ業者側は「AnyDesk」などの遠隔操作・画面共有アプリを使わせるのか?(3つの裏の目的)
そもそも、なぜ業者は口頭で説明するだけでなく、わざわざAnyDeskのような遠隔操作アプリをインストールさせて画面を共有させるのでしょうか。
「スマートフォンの操作が苦手な人をサポートするため」というのは表向きの理由に過ぎず、裏には業者側の3つの冷徹な目的が隠されています。
消費者金融の申し込み画面で、正直に「副業の初期費用を払うため」と選んだり、低い年収を入力したりすると審査に落ちてしまいます。
そのため、画面を監視しながら「借入目的は『生活費』を選べ」「年収は400万円と入力しろ」とリアルタイムで指示するために画面共有を使います。
1社目の消費者金融(例:プロミス)で50万円しか借りられないとわかると、画面を見ながら間髪入れずに2社目(例:アイフル)、3社目(例:アコム)の申し込み画面へ誘導し、あなたの与信枠の限界までお金を絞り出すためです。
「自分で借りて後で振り込みます」と一度電話を切られると、被害者が家族に相談したりネット検索をしたりして正気に戻ってしまいます。
借り入れから業者の口座への送金ボタンを押す瞬間までを画面越しに監視し、確実に資金を回収するために遠隔操作アプリが悪用されているのです。
副業の電話勧誘・遠隔操作・高額契約に関するよくある質問(FAQ)
このセクションでは、電話勧誘や遠隔操作による借り入れトラブルに遭われた方が、夜遅くに一人で悩みやすい4つの疑問に対して簡潔にお答えします。
消費者金融の申し込み画面で、業者の指示通り「年収」や「他社借入額」に嘘(虚偽)を入力させられました。罪に問われますか?
調査・検証ブロガー「もも」の回答
業者の指示に従って年収を多く水増ししたり、借入目的を偽って入力してしまったりしたことで、「自分が詐欺罪で警察に逮捕されるのではないか」と怯えている方は非常に多いです。
実際に悪質な業者は、あなたが返金を求めようとすると「お前は消費者金融に嘘をついて金を借りただろう。警察に行けばお前が逮捕されるぞ」と脅して口封じを図ってきます。
しかし、結論から言えば、あなた自身がそのことで警察に逮捕されたり、刑事罰を受けたりする心配はまずありません。
あなたは業者から画面共有で監視・誘導された被害者であり、消費者金融を騙して踏み倒す意図があったわけではないからです。
業者の脅し文句に屈して泣き寝入りする必要は一切ありませんので、消費生活センターや警察、法律の専門家へ相談する際も、「業者から遠隔操作で指示されるがままに入力させられた」と正直に事実を伝えてください。
家族や職場に消費者金融での借り入れや副業トラブルがバレることはありますか?
調査・検証ブロガー「もも」の回答
消費者金融での借り入れを「Web完結(カードレス・郵送物なし)」の設定で申し込んでいる場合、最初から自宅にローンカードや契約書が郵送されてくることはありません。
また、最近の消費者金融は、原則として勤務先への電話による在籍確認を行わず、書類提出やシステム審査のみで完了する仕組みになっています。
ただし、毎月の返済期日に支払いが遅れて延滞(滞納)してしまうと、スマートフォンへの督促電話だけでなく、自宅へ督促状(ハガキや封書)が郵送され、家族にバレる原因になります。
家族や職場に知られることなく内密に解決するためにも、延滞が発生する前に一刻も早く副業業者から返金させ、消費者金融の借入金を清算してしまうことが大切です。
消費生活センター(188)に電話したいのですが、夜間や休日で繋がらない時はどうすればいいですか?
調査・検証ブロガー「もも」の回答
消費者ホットライン(188)の受付時間は、原則として平日の昼間(および一部の土日祝日の日中)に限られており、被害に気づきやすい夜間や深夜には電話が繋がりません。
夜間にパニックになってしまった時は、翌朝の窓口が開くまでの間に、以下の3つの準備を済ませておきましょう。
- 本記事の前半で解説した通り、`AnyDesk`の削除と消費者金融・銀行のパスワード変更を完了させる。
- LINEのトーク履歴、通話履歴、契約書、振込明細のスクリーンショットをすべて保存する。
- 本記事内の「クーリング・オフ通知の文面テンプレート」を使い、まずはメールやLINEでクーリング・オフ通知を送信しておく(深夜でも送信した時点で法的効力が発生します)。
夜遅くにどうしても不安で落ち着かない場合は、私のLINEへ現状を送っていただければ、翌朝スムーズに動けるように優先順位の整理をお手伝いします。
ネット上の「必ず返金させます」という別の探偵や調査会社に依頼しても大丈夫ですか?(二次被害への注意)
調査・検証ブロガー「もも」の回答
「副業 返金」などで検索した際に出てくる、「100%返金させます」「詐欺業者の身元を特定して取り返します」と謳う探偵事務所や民間の調査会社には絶対に依頼しないでください。
日本の法律(弁護士法第72条・司法書士法第3条)により、あなたの代理人として相手業者と「返金交渉」や「和解交渉」を行うことが許されているのは、弁護士および認定司法書士(被害額140万円以下の場合)だけです。
探偵や調査会社には返金交渉を行う法的権限が一切ないにもかかわらず、「調査費用」「着手金」という名目で最初に数十万円を支払わせ、結局インターネットで調べればわかる程度の報告書を1枚渡すだけで1円も取り返してくれないという二次被害が多発しています。
専門家に依頼する場合は、必ず消費生活センター(無料)か、正規の弁護士・認定司法書士事務所を選ぶようにしてください。
まとめ:一人で抱え込まず、まずは冷静に事実と手順を整理しましょう
ここまで、副業の電話勧誘による高額契約や、AnyDesk(遠隔操作アプリ)を使った消費者金融での借り入れ、後払いトラブルへの対処法を詳しく解説してきました。
最後に、あなたの現在の状況に合わせて「今すぐ実行すべき行動」をチェックリスト形式で振り返ります。
スマートフォンの画面を見ながら、上から順番にチェックを入れて実行してください。
- [ ] 予約した日時になっても、相手からの電話には絶対に出ない
- [ ] 記事内の「電話面談キャンセル用テンプレート」を使い、LINEで「面談キャンセルと今後の勧誘拒否」を送信する
- [ ] 相手のLINEをブロックし、電話番号を着信拒否に設定する(トーク履歴は消さない)
- [ ] 初期費用をクレジットカードで払った場合は、カード会社へ連絡して番号再発行の手続きをする
- [ ] 相手からどんなに急かされても、絶対に1円も振り込まない
- [ ] LINEのトーク履歴、通話履歴、後払い契約書の画面をスクリーンショットで保存する
- [ ] 記事内の「クーリング・オフ通知テンプレート(パターン②)」を使い、今すぐLINE・メールでクーリング・オフ通知を送る
- [ ] 通知を送った後の相手からの電話には一切出ず、脅迫的な督促があれば`188`(消費生活センター)へ通報する
- [ ] スマホを一度機内モードにし、AnyDeskアプリを完全にアンインストールする
- [ ] 消費者金融とネットバンキングのログインパスワード・暗証番号をすべて変更する
- [ ] 5つの証拠(広告画面・初期決済・LINE履歴・通話時間・振込明細)をスクショ保存する
- [ ] 記事内の「クーリング・オフ通知テンプレート(パターン①)」を使い、今すぐLINE・メール(および特定記録郵便)でクーリング・オフと返金請求通知を送る
- [ ] 振込先の銀行窓口へ電話して口座凍結を要請し、消費生活センター(`188`)や警察(`#9110`)へ相談して早期返金→消費者金融への一括返済を目指す
調査・検証ブロガー「もも」からのご案内(無料LINE相談・状況整理)
「電話で断りきれずに後払いの契約書に同意してしまった…」「AnyDeskで画面共有させられたまま、消費者金融からお金を借りて振り込んでしまった…」と、夜遅くにスマートフォンの画面を見つめて、一人で頭が真っ白になっていませんか。
業者が用意した契約書に「通信販売のため返金・解約不可」と書かれていても、1,000円のマニュアル購入後に電話で不意打ち的に高額プランを勧められたのであれば、特定商取引法の電話勧誘販売としてクーリング・オフ(無条件解約)ができる可能性は十分にあります。
ただし、相手業者からさらに追加費用を求められたり、「解約するには違約金がかかる」「まずは電話に出て話し合おう」と引き止められたりしても、絶対に応じないでください。
パニックになったまま、ネットの掲示板や検索画面を何時間も巡回して一人で悩み続けるのは時間がもったいないですし、対応が遅れるほど返金の難易度も上がってしまいます。
どう動けばいいか迷っているなら、まずは私のLINEで今のあなたの状況を教えてください。
- これから電話面談を控えている方には、手元の案内画面や特商法表記から見た客観的な不審点と、安全な断り方をお伝えします。
- すでに契約や借り入れをしてしまった方には、遠隔操作アプリの削除確認から、あなたのケースに合わせたクーリング・オフ通知文面の作成、消費生活センターや専門窓口への相談準備まで、今すぐ取るべき具体的な手順を一緒に整理します。
一人で抱え込まず、まずは手元にあるLINEのやり取りや案内画面のスクリーンショットを添えて、気軽にご連絡ください。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
公的機関・参考情報リンク一覧
- 消費者庁:遠隔操作アプリを用いた副業詐欺・電話勧誘に関する注意喚起(特定商取引法ガイド)(発行主体:消費者庁 / 2026年確認)
- 独立行政法人 国民生活センター:クーリング・オフの基礎知識(発行主体:独立行政法人 国民生活センター / 2026年確認)
- 警察庁・サイバー警察局:遠隔操作アプリ・不正送金に関する防犯情報(発行主体:警察庁 / 2026年確認)
- e-Gov法令検索:特定商取引に関する法律(第17条・第21条・第24条等)(発行主体:デジタル庁 e-Gov法令検索 / 2026年確認)