

見知らぬ個人名義からの振込や暗号資産の送金指示は、知らぬ間に不正な資金移動の経路として口座が悪用されている重大な危険信号です。
放置すると給与受取口座を含む全口座の利用停止や、警察の捜査対象になる現実的なリスクが生じます。
焦ってやり取りを消さず、まずは手元の証拠を確実に残した上で、冷静に事実関係を整理することが最優先となります。
- 見知らぬ個人名義から振込があり暗号資産を送金させられる手口の裏側
- 警察から連絡が来る可能性や他の銀行口座まで止まる「連鎖凍結」のリスク
- 警察や銀行へ連絡する前に必ず準備すべきことと、絶対にやってはいけない行動
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

【緊急判定】タスク副業で見知らぬ振込・口座停止が起きた時の危険度チェック
まずは現在の状況がどの程度切迫しているのか、冷静に現状を把握する必要があります。
危険度によって今すぐ取るべき初動は大きく異なります。
無駄な遠回りを避けるために、ご自身の状況を以下の判定基準と照らし合わせてみてください。
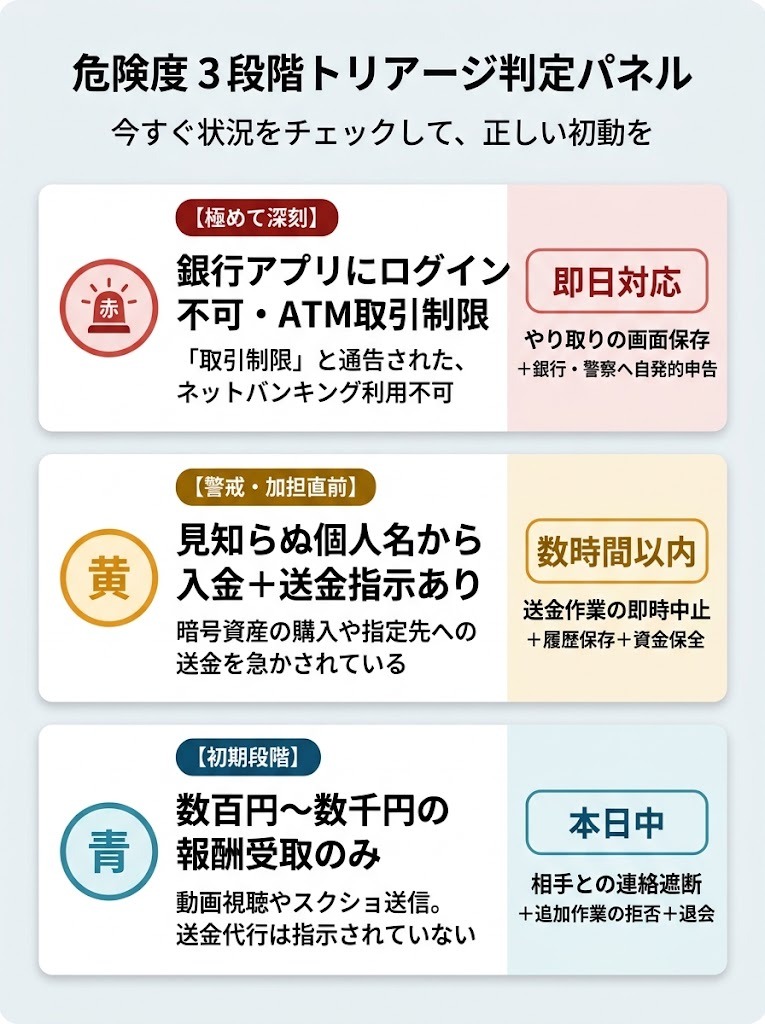
| 危険度 | 現在の具体的な状況 | 緊急度 | 最優先のアクション |
|---|---|---|---|
| 赤(極めて深刻) | 銀行アプリにログインできない、ATMで引き出せない、「取引制限」と通告された | 即日対応 | やり取りの画面保存、銀行への自発的申告、警察相談の準備 |
| 黄(警戒・加担直前) | 見知らぬ個人名から入金があり、暗号資産の購入や指定先への送金を急かされている | 数時間以内 | 送金作業の即時中止、相手の指示メッセージの保存、資金の保全 |
| 青(初期接触段階) | 動画視聴やスクショ送信の報酬(数百円〜数千円)を受け取っただけで、送金代行は指示されていない | 本日中 | 相手とのやり取り停止、追加作業の拒否、退会 |
危険度「赤」:すでにメインバンクのログインが制限されている状態
ネットバンキングを開こうとしても「現在この口座はお取り扱いできません」「コールセンターへお問い合わせください」というエラー画面が表示される場合、事態は最終段階に入っています。
ATMにキャッシュカードを入れても「お取り扱いできません」と表示されて戻ってきてしまう状態も同様です。
銀行のコールセンターへ問い合わせた際に「振り込め詐欺救済法に基づく手続き」「関係機関からの要請による取引制限」という文言が出た場合、その口座はすでに警察や他行から犯罪利用口座として指定されています。
この段階になると、単なるシステムエラーや暗証番号相違ではありません。
一刻の猶予もなく、手元にある通信履歴の保全と警察への自発的な相談準備を進める必要があります。
危険度「黄」:見知らぬ個人名からの振込があり、送金指示を受けている状態
副業の運営会社名やサービス名ではなく、全く聞いたこともない個人名義(例:ヤマダ タロウなどの個人名)から自身の口座に 3万円 や 5万円 といった金額が振り込まれている場合、すでに危険な資金移動の手口に組み込まれています。
その後、相手から「その資金を使って指定の暗号資産を購入し、このアドレスに送ってください」「指定のPayPayアカウントへ全額送金してください」と急かされている状態は極めて危険です。
送金ボタンを一度でも押してしまうと、客観的に見て「不正な資金の移動を手助けした側」に回ってしまいます。
相手からどれほど「報酬が受け取れなくなる」「規約違反で違約金が発生する」と脅されても、絶対に送金してはいけません。
今すぐ作業の手を止めることが、被害と刑事責任の拡大を食い止める唯一の境界線です。
危険度「青」:少額の報酬を受け取っただけで、まだ送金代行は行っていない状態
「動画を1本見て高評価を押したら 200円」「指定のSNSアカウントをフォローしたら 500円」といった作業をこなし、数百円から数千円程度の報酬をPayPayの送金機能や自分の銀行口座への振込で受け取った直後の段階です。
この段階では、まだ見知らぬ大金の送金代行を指示されていないケースも多く見られます。
相手は最初に少額の利益を実際に渡すことで、「本当に作業するだけで稼げる」と信用させる準備を整えています。
この後に必ず「より高単価な作業がある」「保証金を入金すれば数倍になって戻る」「資金の受取と送金を代行してほしい」という本格的な手口へ誘導されます。
まだ送金作業に手を染めていないのであれば、今すぐ相手のアカウントを遮断し、関与を終了させることが可能です。
20代女性(SNS誘導型)の相談事例
『スキマ時間に動画を見ていいねを押すだけで日払い3,000円』とインスタのDMで案内され、指定されたLINEグループで作業していました。
最初の2回は数百円が振り込まれたのですが、3回目に突然、会社名ではなく全く知らない個人名義から10万円が振り込まれました。
その直後に『この10万円で指定の暗号資産を購入し、このウォレットアドレスへ送金してください。完了後に報酬を上乗せして支払います』と言われました。
何かおかしいと感じて手が止まっているのですが、相手からは『業務放棄は契約違反になる』と催促されていて、どうしていいか分からず震えています…
なぜ見知らぬ個人名から振込が?タスク副業と送金代行の危険な仕組み
「なぜ会社ではなく、見知らぬ個人から私にお金が振り込まれるのか」という疑問を持つのは当然のことです。
この疑問の裏には、悪質な組織が自分たちの足取りを隠すために仕掛けた巧妙なからくりが存在します。
仕組みを客観的に理解することで、指示役の嘘を見抜き、自身が置かれている本当の位置関係を把握できます。
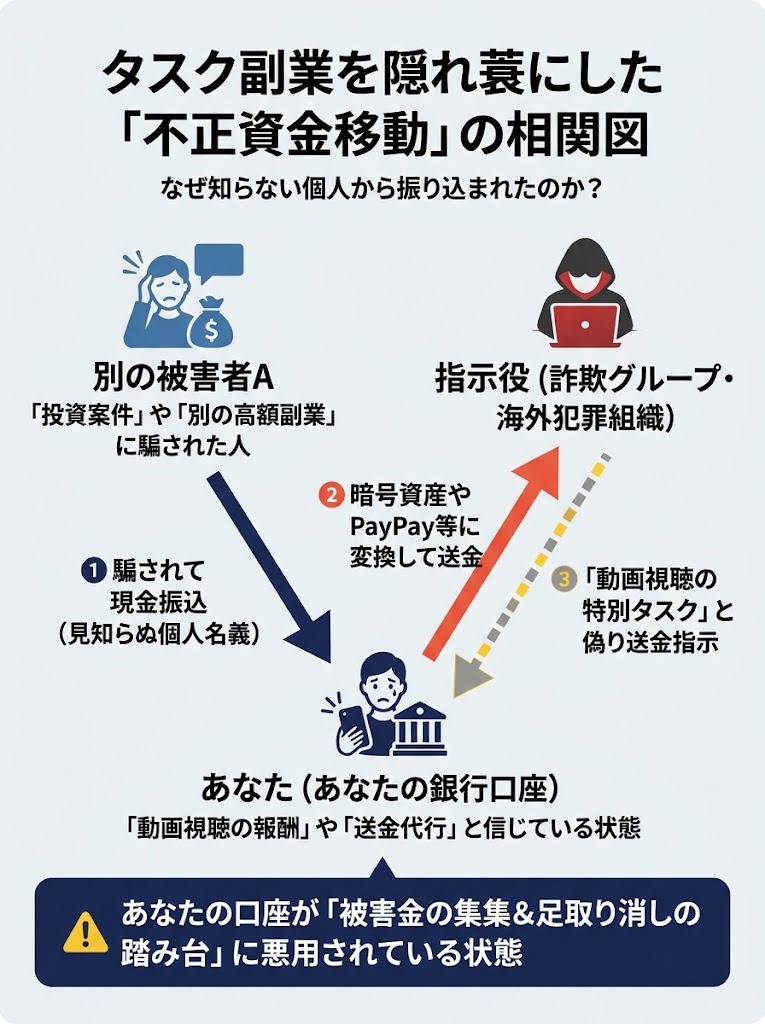
| 登場人物 | 実際の役割・行動 | 表向きの認識 |
|---|---|---|
| 指示役(詐欺組織) | 被害者Aを騙して現金を振り込ませ、あなたを使って暗号資産化させて回収する | 副業案件の「案内担当」「サポート事務局」 |
| 別の被害者(被害者A) | 「投資案件」や「別の高額副業」に騙され、指示されたあなたの口座へ現金を送金している | あなたの口座を「正規の投資先・振込先」と信じ込まされている |
| あなた(相談者) | 被害者Aの被害金を自身の口座で受け取り、暗号資産に変えて指示役へ運ぶ「資金移動役」 | 単なる「動画視聴の報酬」や「送金の事務代行」と信じている |
「動画を見るだけ」「スクショを送るだけ」から始まる巧妙な誘導手順
入り口となる作業は、誰もが簡単にできる極めて単純な内容に設定されています。
「YouTubeの指定動画を再生してスクリーンショットを送る」「指定のアプリをダウンロードする」といった数分で終わる作業です。
作業を完了すると、最初のうちは 100円 や 300円 といった少額が即座に支払われます。
この「実際にお金が振り込まれた」という成功体験が、人間の警戒心を急速に麻痺させます。
ある程度信用した段階で、メッセージアプリ上の「特別タスク」や「VIP案件」と呼ばれる非公開グループへ案内されます。
そこでは「より高額な報酬を得るための重要作業」として、自身の銀行口座を使った資金のやり取りが持ちかけられます。
振り込まれたお金の正体は「別の詐欺被害者が振り込んだお金」
自分の口座に振り込まれた見知らぬ個人名義のお金は、副業会社が支払った報酬ではありません。
それは、別の場所で「投資詐欺」や「ロマンス詐欺」に遭っている別の被害者が振り込んだ被害金そのものです。
指示役は、別の被害者に対して「指定の口座に投資準備金を振り込んでください」と伝え、あなたの銀行口座番号を教えています。
つまり、あなたの口座は悪質な組織によって「被害金の一時的な集金先」として無断で指定されています。
振込元の名義が知らない個人のフルネームになっているのは、その人物もまた騙されている被害者本人だからです。
この事実を知らないまま放置すると、振り込んだ側から見れば、あなたの口座が「詐欺の受取人口座」として警察に通報されることになります。
なぜ暗号資産(仮想通貨)やPayPayでの送金を指示されるのか
銀行口座の間で現金のまま送金を繰り返すと、銀行の監視網や警察の捜査によって資金の流れが容易に追跡されます。
そこで指示役は、追跡を断ち切るために「暗号資産(USDTなど)」や「コード決済」の利用を命じてきます。
一度銀行預金を暗号資産に換えて海外のウォレットアドレスへ送金してしまうと、ブロックチェーンの性質上、送金を途中で取り消すことは不可能です。
送金先のウォレット名義を日本の警察が即座に特定することも極めて難しくなります。
指示役は自分自身の手を一切汚さず、安全な海外や遠隔地から資金を回収するために、あなたを「資金の変換役」として利用しています。
結果として、すべての送金記録と名義の責任だけが、あなたの手元に残される構造になっています。
「仕事の一環」「税金対策」という指示役の言葉に潜む無理な論理
送金代行を指示される際、相手はもっともらしい理由を並べて安心させようと試みます。
「弊社の法人口座は送金制限の上限に達しているため、一時的にスタッフの個人口座をお借りしています」
「為替差益を利用した合法的な資産運用の代理入力作業ですので、法的な心配は一切ありません」
「税金対策としてグループ内の余剰資金を移動させているだけです」
このような説明は、社会通念上も法律上も完全に破綻しています。
見ず知らずの他人の個人口座を介して企業の資金を移動させる正規の法人は、日本国内に存在しません。
相手の説明に少しでも不審な点があると感じたなら、それはあなたの直感が正しく危険を察知している証拠です。
検証メモ
これまで数多くの副業案件を調査してきましたが、指示役の使うメッセージテンプレートには共通点があります。
序盤は丁寧な敬語と専門用語(「為替ヘッジ」「ブロックチェーン監査」など)を多用し、知的な印象を与えようとしてきます。
しかし、こちらが「なぜ個人名義からの振込なのか」「会社の登記住所を教えてほしい」と具体的な事実確認を求めた瞬間、返答が途絶えるか、急に「作業を中断すると違約金が発生する」と威圧的な態度に変わります。
まともな業務連絡であれば、振込名義の理由を論理的に説明できないはずがありません。
曖昧な説明でごまかそうとする姿勢そのものが、後ろ暗い資金移動である決定的な証拠です。
「私は逮捕されるの?」警察の介入・法的責任に関する現実的なリスク
口座が使えなくなったり見知らぬ大金が動いたりした際、最も頭をよぎるのは「警察に逮捕されてしまうのではないか」という恐怖です。
インターネット上には極端な煽り情報も多く、不安で眠れない夜を過ごしている方も少なくありません。
ここでは無暗に恐怖を煽るのではなく、法律と捜査の現場で何が基準とされるのかを客観的に解説します。
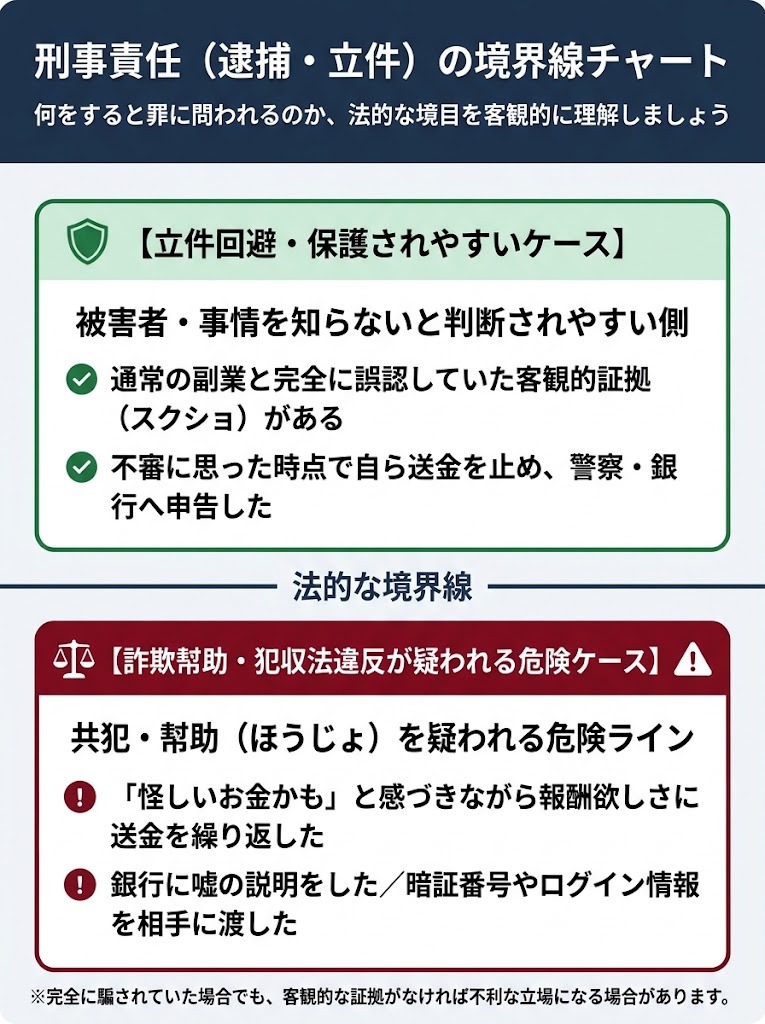
| 関連する法令・罪名 | 主な成立要件 | 今回の事例における該当リスクの現実 |
|---|---|---|
| 刑法 第246条(詐欺罪) | 人を欺いて財物を交付させる行為 | 指示役と共謀して最初から騙す意図がない限り、単独で直接の詐欺正犯に問われる可能性は低い。 |
| 刑法 第62条(詐欺幇助罪) | 正犯の犯罪行為を容易にさせ、手助けする行為 | 「怪しい」「犯罪のお金かもしれない」と薄々感づきながら報酬欲しさに送金を続けた場合に問題となる。 |
| 犯罪収益移転防止法 違反 等 | 銀行口座・通帳の譲渡・提供(有償・無償を問わず)※暗号資産アカウントの提供も刑法犯の対象 | 銀行口座の暗証番号やログイン情報を正当な理由なく他人に提供・譲渡した場合に処罰対象となる。 |
警察から連絡が来るタイミングと事情聴取の可能性
警察からの接触は、ある日突然の逮捕という形ではなく、まずは「電話による問い合わせ」や「任意での出頭要請」から始まるのが一般的です。
あなたにお金を振り込んだ別の被害者が、自身の地元にある警察署へ被害届を提出します。
警察は被害金が振り込まれた先の口座情報(あなたの口座)を確認し、銀行に対して名義人情報の開示を求めます。
その後、口座名義人であるあなたの携帯電話へ「〇〇警察署の者ですが、〇月〇日の〇〇様からの振込についてお話を聞きたい」と連絡が入ります。
この連絡が来たからといって、その瞬間に犯罪者扱いされているわけではありません。
警察側も「この名義人は詐欺グループの仲間(受け子)なのか、それとも事情を知らずに巻き込まれただけなのか」を確認するための事実調査を行っています。
詐欺罪の「幇助(ほうじょ)」や犯罪収益移転防止法違反が問題となる境界線
刑事責任を問われるかどうかの決定的な分かれ道は、「故意(犯罪になるかもしれないという認識)」があったかどうかにあります。
法律上、完全に騙されていて「単なる正規のアルバイトである」と信じ切っていた場合、故意は認められにくくなります。
しかし、以下のような事情が重なると、「怪しいと分かっていたのに見過ごして手助けした(未必の故意)」と判断される危険性が高まります。
- 見知らぬ個人名からの入金に対して、相手から「適当に理由をつけて銀行に説明しろ」と指示されていた
- ネットで「タスク副業 詐欺」と調べて危険性を認識したあとも、利益を得るために送金を繰り返した
- 暗号資産取引所のアカウント作成時に、虚偽の利用目的を申告した
知らなかったこと自体は嘘でなくても、行動の経緯次第では厳しい追及を受けることになります。
「知らなかった」「騙されていた」はどこまで通用するのか
取り調べの現場において、単に口頭で「知らなかった」「自分も被害者だ」と主張するだけでは、捜査機関を納得させることはできません。
特殊詐欺の現場で逮捕される受け子や出し子も、捕まった際には口を揃えて「知らなかった」と供述するからです。
警察が確認するのは、口頭の言い訳ではなく「客観的なデータ」です。
募集時の広告画面、指示役とのやり取り履歴、提示された作業マニュアルの文面などが揃って初めて、「確かに一般の副業と誤認して信じてしまう状況があった」と客観的に裏付けられます。
証拠がない状態で主張だけを繰り返しても、言い逃れと判断されてしまう恐れがあります。
初動で逮捕・起訴される事態を避けるために立証すべき事実関係
最悪の法的処分を回避するために最も重要なのは、「自発的な協力姿勢」と「利得の少なさ」を示すことです。
警察から連絡が来る前に自分から最寄りの警察署へ相談に行ったという事実は、逃亡や証拠隠滅の恐れがないことを示す強力な事情になります。
また、手元に残った報酬がごくわずかであり、大部分の資金は指示通りに送金してしまっている(利益を得て私腹を肥やす目的ではなかった)事実も重要です。
何より、指示役から「指示されていた側の人間」であることを客観的な画面記録によって証明できれば、共犯としての立件を見送られる可能性を大幅に高めることができます。
1つの口座停止から「全銀行口座が止まる」連鎖凍結の仕組みと日常生活への影響
「使えなくなったのはサブのネット銀行1つだけだから、メインの給与口座が無事なら大丈夫だろう」と考えるのは極めて危険です。
金融犯罪の対策制度は、そのような安易な逃げ道を許さない仕組みになっています。
放置すると、生活の基盤となるすべての金融インフラが連鎖的に閉ざされていきます。
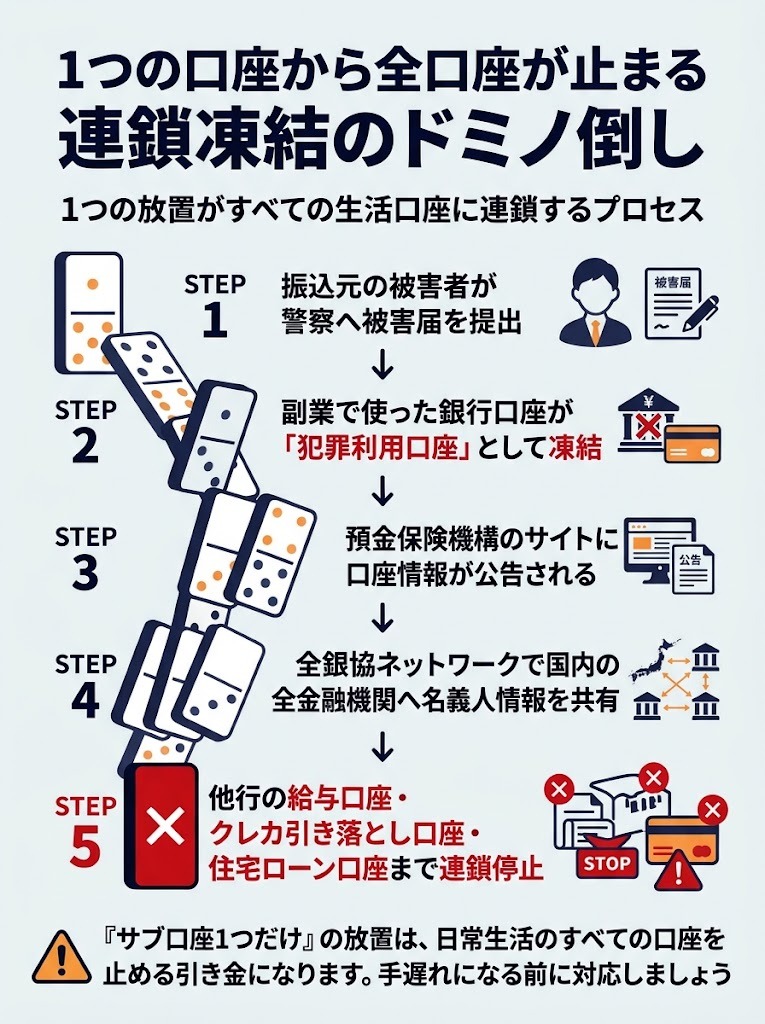
振り込め詐欺救済法に基づく「犯罪利用口座」指定の仕組み
銀行口座が犯罪の振込先として利用された場合、「犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律(通称:振り込め詐欺救済法)」が適用されます。
この法律に基づき、金融機関は不正利用の疑いがある口座の取引を即座に停止する義務を負っています。
停止された口座の情報は、預金保険機構のデータベースへ送られ、公式ウェブサイト上で公告されます。
この公告に対象口座や名義が掲載されることは、公的に「犯罪に利用された口座」として預金債権の消滅手続きに付されたことを意味します。
単なる「利用規約違反による解約」とは次元の異なる、法的な制限措置です。
全銀協(全国銀行協会)を通じた情報共有と他行口座の利用停止
1つの銀行で犯罪利用口座として認定されると、その名義人の情報は全国銀行協会(全銀協)のシステムを通じて、日本国内のほぼすべての金融機関に共有されます。
共有された情報を受け取った他行(メガバンク、地方銀行、信用金庫、ゆうちょ銀行など)は、自社にある同姓同名・同一生年月日の口座を調査します。
マネーロンダリングを防ぐため、他行も「将来的に自社の口座が悪用されるリスクがある」と判断し、予防措置として利用制限をかけます。
これが「連鎖凍結」と呼ばれる現象の正体です。
ある朝突然、何の問題も起こしていなかったはずの給与口座や生活費口座まで、ドミノ倒しのように使えなくなっていきます。
口座が連鎖凍結された場合に起こる日常生活の破綻
全口座の利用制限が現実のものとなった場合、その影響は単にお金を引き出せないという問題にとどまりません。
社会生活を送る上でのあらゆる手続きが停止し、以下のような深刻な事態に直面します。
- 給与が受け取れなくなる: 会社からの給与振込がエラーで跳ね返り、経理や上司から口座の状況について詳細な説明を求められます。
- 公共料金や家賃の滞納: 口座引き落としがすべて止まるため、電気・ガス・水道の停止予告や家賃の督促状が自宅へ届くようになります。
- クレジットカードの強制退会: 引き落とし不能と信用情報の悪化に伴い、保有しているクレジットカードが利用停止・強制解約になります。
- 新規口座の開設不可: 過去に犯罪利用口座の名義人となった履歴が残るため、他行も含めて新しい口座を作る審査に一切通らなくなります。
「知らなかった」という理由だけで放置し、この状況へ追い込まれてしまうことこそが、最も避けなければならない事態です。
以前相談を受けた30代の会社員の方は、副業の送金代行に使っていたネット銀行が突然ログインできなくなりました。
「使えなくなった口座には数千円しか入っていないから」と放置していたところ、約3週間後に事態が急変しました。
会社の給与振込先であった大手都市銀行の口座が突然停止し、窓口で「他行でのトラブルの影響でお取り扱いできません」と告げられたのです。
給与が受け取れず、住宅ローンの引き落としもストップし、会社には事情を説明せざるを得なくなりました。
連鎖凍結の通知が他行へ回るスピードは想像以上に早く、最初の1口座が止まった時点で手を打たなければ手遅れになります。
パニック時に「絶対にやってはいけない」致命的な4つのNG行動
口座が使えなくなったり犯罪への加担を自覚したりした瞬間、人は強い恐怖から「その場を取り繕う行動」を取ってしまいがちです。
しかし、その場しのぎの浅はかな行動は、状況を好転させるどころか、警察や銀行からの信用を完全に失わせる致命傷になります。
どのような精神状態であっても、以下の4つの行動だけは絶対に実行してはいけません。
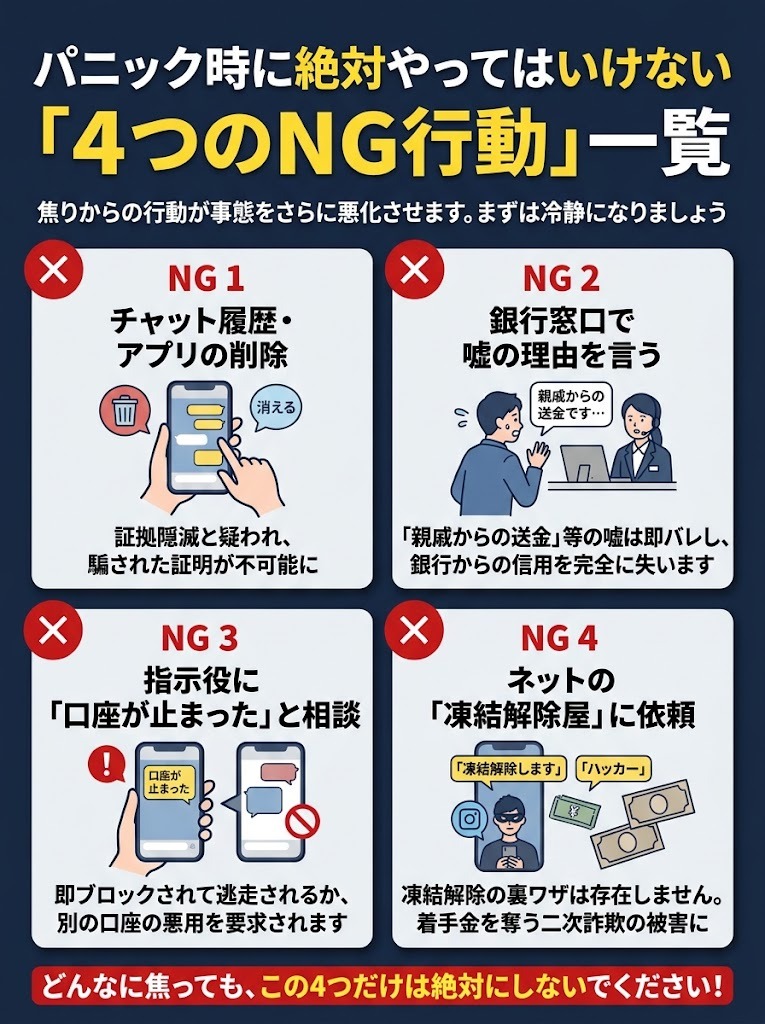
| やってはいけない行動 | 読者が考えてしまいがちな理由 | 実際に生じる致命的なリスク |
|---|---|---|
| やり取り履歴・アプリの消去 | 警察に見られたら捕まるかもしれないという恐怖 | 「証拠隠滅」とみなされ、騙されていた証拠を自ら破棄することになる。 |
| 銀行窓口での虚偽申告 | 恥ずかしい、怒られたくない、早く解除してほしい | 嘘は即座に見破られ、反省なし・故意の加担者として記録に残る。 |
| 指示役へのトラブル相談 | どうすればいいか指示役に教えてほしいという依存 | 証拠隠滅のために即座にブロック・逃走され、連絡手段を失う。 |
| ネットの解除屋への依頼 | 「裏ワザで口座凍結を解除できる」という投稿への期待 | 弱みに付け込まれ、さらにお金を騙し取られる(二次詐欺の被害)。 |
やってはいけない行動1:指示役とのチャット履歴やアプリを削除する
スマートフォンの中に残っている怪しいメッセージや送金指示の履歴を見ると、怖くなって「すべて消してしまいたい」という衝動に駆られます。
しかし、チャット履歴や参加していたグループを削除する行為は、自ら首を絞める最悪の手です。
警察の視点から見れば、履歴を消す行為は「自らの犯罪行為を隠そうとした証拠隠滅」と解釈されます。
さらに重要なのは、その履歴こそが「自分は作業内容を誤認させられ、指示されて動いただけである」という被害事実を証明する唯一の盾であるという点です。
盾を自ら捨ててしまえば、捜査官に対して「騙されていた経緯」を客観的に示す手段が永遠に失われます。
アプリを消したり、トークルームを退会したりしてはいけません。
やってはいけない行動2:銀行窓口やコールセンターで嘘の理由を説明する
口座が利用停止になった際、銀行から「〇月〇日の〇〇様からの入金について、どのようなご関係ですか?」と質問されます。
この時、副業を隠したい一心で「親戚からの送金です」「知人にお金を貸していて、その返済です」と嘘の理由を答えてはいけません。
銀行側はすでに振込元(被害者)から事情を聴取しており、振込名義人があなたの親戚でも知人でもないことを知った上で質問しています。
その場しのぎの嘘をついた瞬間、銀行の記録には「虚偽の申告を行う悪質な名義人」として登録されます。
一度失った信用を取り戻すことは不可能であり、口座解除に向けた話し合いの余地は完全に消滅します。
やってはいけない行動3:指示役に「口座が止まった」と伝えて指示を仰ぐ
トラブルが発生した際、今までやり取りしていた指示役に「口座が止まってしまいました。どうすればいいですか?」と連絡してはいけません。
相手は犯罪のプロです。
口座が凍結されたという報告を受けた瞬間、彼らは警察の捜査の手が自分たちに伸びることを察知します。
その結果、証拠を隠すためにグループチャットを即座に爆破(削除)し、アカウントを消して行方をくらまします。
あるいは、「別の銀行口座を持っていればそちらで送金してほしい」「解除のために別の保証金を振り込め」と、さらなる泥沼へ引きずり込もうとします。
指示役はあなたを守る味方ではなく、都合よく使い捨てる道具として見ているだけです。
問題が起きた時点で、相手への連絡は完全に遮断しなければなりません。
やってはいけない行動4:ネット掲示板の「口座凍結解除の裏ワザ」を信じる
SNSや検索エンジンの掲示板には、「凍結された銀行口座を裏ワザで即日解除します」「全銀協のブラックリストから情報を消去できるハッカーを紹介します」といった書き込みが存在します。
法的な手続きや銀行の厳格な管理体制を飛び越えて、第三者が外部から口座凍結を解除できるような裏ワザは仕組み上存在しません。
これらは、パニックに陥った被害者の心理を巧みに利用した「二次被害詐欺(悪質業者)」です。
「着手金として10万円支払えば解除できる」などと言われ、お金を支払った瞬間に連絡が取れなくなります。
焦りから怪しい業者に頼ろうとする行動は、失うお金と精神的ダメージを増やすだけに終わります。
【状況別】最悪の事態を防ぐために今すぐ取るべき正しい初動手順
パニックを鎮め、最悪の結末を避けるために必要なのは「正しい順序での事実保全」です。
感情的にならず、機械的に以下のステップを1つずつ進めていってください。
この初動を正確に行えるかどうかが、あなたの今後の生活と法的処分を大きく左右します。
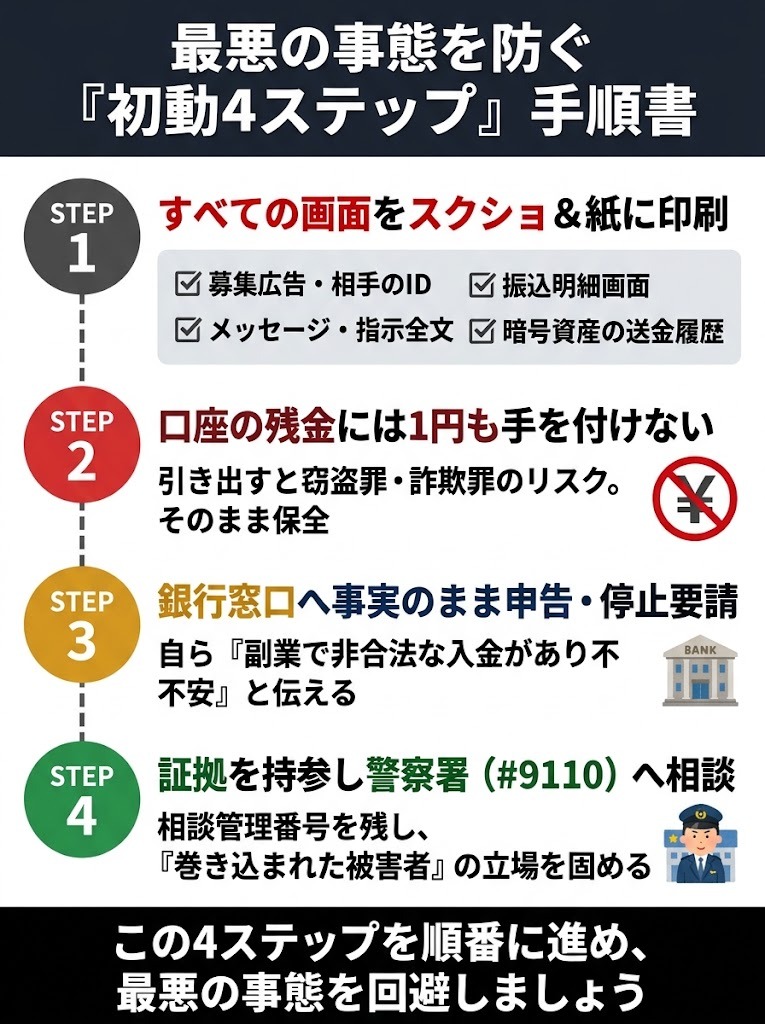
ステップ1:すべての画面をスクリーンショットで記録・保全する
何よりも最初に行うべき作業は、手元にある情報の物理的なバックアップです。
相手にメッセージを送信取消されたり、アプリのアカウントを削除されたりする前に、関係するすべての画面を保存してください。
具体的に保存すべき画面は以下の通りです。
- 募集時の情報: 副業を知るきっかけとなったSNSの投稿、広告、DMの画面
- 指示役のプロフィール: LINEやTelegramのアカウント名、表示名、ID、登録電話番号が分かる画面
- 指示内容の全履歴: 「動画を見るだけ」「個人名義から振り込まれる」「暗号資産を購入して送金しろ」と指示された前後の会話全文
- 金融機関の取引明細: 見知らぬ個人名から入金された日時、金額、名義人が記載された通帳やアプリの明細画面
- 送金のトランザクション履歴: 暗号資産取引所でコインを購入した履歴、指定アドレスへ送金した完了画面、ウォレットのアドレス文字列
画面のスクリーンショットを撮影したら、スマートフォンの故障や紛失に備えて、パソコンへ転送するか印刷して紙の束として保管してください。
これが、あなたが「指示されて動かされていた側」であることを証明する唯一の客観的証拠になります。
ステップ2:手元に入金されたままの残金には一切手を付けない
もし、見知らぬ個人名義からお金が振り込まれ、まだ暗号資産に変えて送金していない資金が口座に残っているなら、そのお金には絶対に手を付けてはいけません。
「手数料名目で数千円引いていいと言われたから」「生活費が足りないから」といって1円でも引き出して使うと、法的に極めて重い責任を負わされます。
法律上、自分のものではないと分かっている資金を勝手に引き出して使用する行為は、不当利得の返還義務を負うだけでなく、ATMからの出金は窃盗罪、窓口での払戻しは詐欺罪に問われる重大な犯罪行為となります。
そのお金は、別の被害者が泣く泣く振り込んだ被害金そのものです。
後日、正当な法的手続きを経て元の持ち主へ返還されるべき資金ですので、口座の中にそのまま手を触れずに残しておくことが鉄則です。
ステップ3:銀行窓口への事実申告と利用停止の自発的要請
証拠を揃えたら、該当する口座の銀行コールセンターまたは実店舗の窓口へ連絡を入れます。
連絡する際は、取り繕うことなく事実をありのままに伝えてください。
「ネットの副業案内を見て作業していたところ、会社ではなく知らない個人名義から振り込みがありました」
「後から調べたところ不正な資金移動に悪用されている可能性に気付き、非常に不安になったため連絡しました」
このように申告した上で、これ以上の不正な入出金を防ぐために、自ら口座の取引停止を申し出てください。
銀行から連絡が来るのを待つのではなく、自分から危険を察知して申告したという記録が銀行側に残ることは、悪質な口座売買や計画的な加担ではないことを示す大きな判断材料になります。
ステップ4:最寄りの警察署(サイバー犯罪相談窓口)への相談準備
銀行への連絡と並行して、最寄りの警察署へ相談に行く準備を進めます。
警察署へ行く際は、いきなり飛び込むのではなく、事前に警察相談専用電話(#9110)または最寄りの警察署の代表電話へ連絡し、「副業詐欺に関連して、自身の口座が悪用された件で相談したい」と伝えて担当係(生活安全課やサイバー犯罪対策課)の予約を取るのが確実です。
当日は、ステップ1で印刷したやり取りの履歴、通帳、スマートフォン本体を持参します。
相談の場では、「自分自身も騙されて作業をしていたこと」「事態に気付いて直ちに送金を停止したこと」を時系列に沿って説明します。
警察署で相談実績の記録(相談管理番号など)を残してもらうことが、将来的に逮捕などの強制捜査を避け、被害者の立場として扱ってもらうための決定的な防壁となります。
「指示されるがままに送金作業を2回行い、3回目の入金があった翌朝、メインバンクのアプリが開かなくなりました。
パニックになり、最初はこのまま逃げてしまおうかとも思いましたが、こちらの記事を読んで思い留まりました。
指示役とのLINE画面を最初からすべてスクリーンショットで保存し、コンビニで紙に印刷しました。
その足で銀行へ電話し、嘘をつかずに『副業で指示されて入金があった』と伝え、その日の午後に印刷した資料を持って警察署の生活安全課へ行きました。
警察の方からは厳しく注意されましたが、自分から証拠を持って申告したことで、悪質な受け子ではなく『巻き込まれた側』として事情聴取を終えることができました。
怖くて震えましたが、嘘をつかずに証拠を残して動いて本当によかったと思っています」
凍結された口座の解除は可能なのか?現実的な見通しと手続きの流れ
「手続きを踏めば、止まってしまった口座は元通りに使えるようになるのか」という疑問に対し、希望的観測を交えずに現実をお伝えしなければなりません。
結論から申し上げますと、一度「犯罪利用」の疑いで凍結された該当口座そのものを復活させることは、極めて困難です。
現実的なゴールをどこに設定すべきかを正しく把握してください。
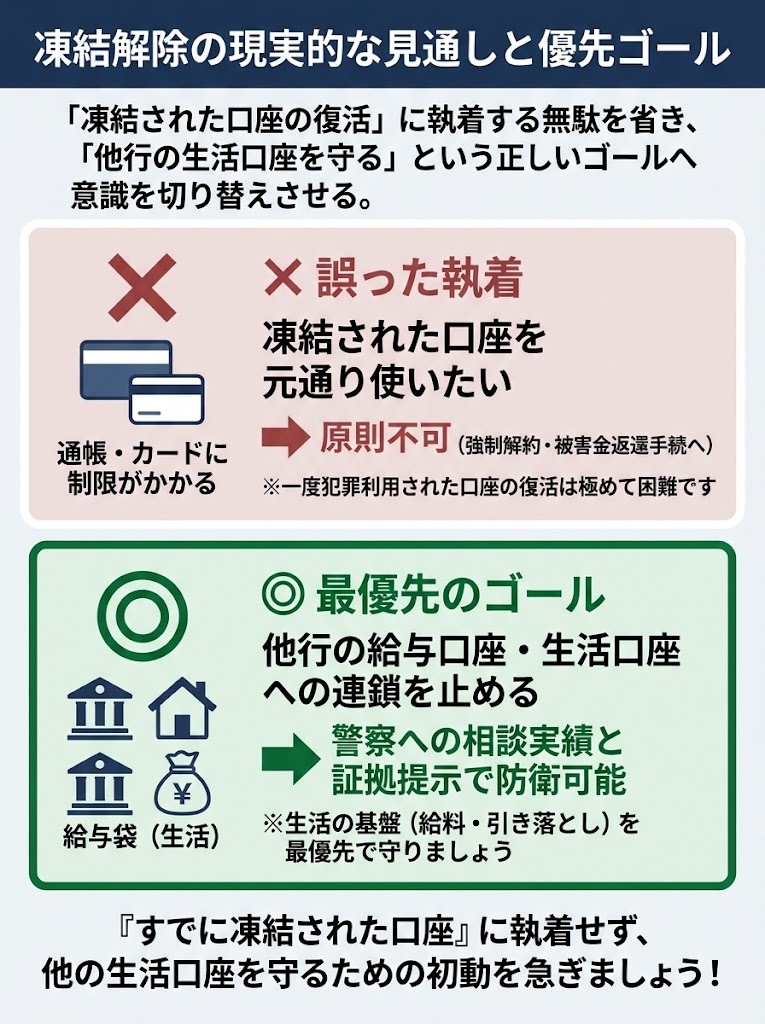
| 手続きの種類 | 目的 | 実現の難易度 | 必要な期間の目安 |
|---|---|---|---|
| 該当口座の凍結解除 | 犯罪利用口座として停止された口座を再び通常通り使えるようにする | 極めて困難(原則不可) | ほぼ不可能(解約・清算が通例) |
| 金融機関への権利行使の届出 | 銀行等へ届出を行い、預金保険機構の公告手続きから除外を求める | 高難度 | 60日 〜 半年以上 |
| 被害回復分配金の支払手続 | 口座に残った被害金を元の被害者へ按分比例で返還し、口座を整理する | 中程度(手続に沿って進行) | 数ヶ月 〜 1年程度 |
| 他行口座の連鎖凍結防止 | 給与受取口座など、他行にある生活用口座の利用制限を回避・解除する | 対応次第で可能 | 数週間 〜 数ヶ月 |
なぜ一度凍結された口座の解除は極めて困難なのか
銀行には、マネーロンダリングを防止するための極めて重い社会的・法的責任が課せられています。
金融庁のガイドラインに基づき、各銀行は不正利用のリスクがある取引に対して極めて厳格な対処を行っています。
名義人本人が「騙されていた」「知らなかった」と主張しても、その口座が実際に詐欺の送金ルートとして機能してしまった事実は消えません。
銀行側からすれば、一度でも犯罪インフラとして使われた口座を再開させるメリットは何一つなく、リスクしかありません。
そのため、実務上は凍結が解除されて元通り使えるようになるのではなく、残金の処理が完了した段階で「強制解約」となり、口座が閉鎖される結末を辿るのが一般的です。
この口座自体を復活させようと執着するのは、時間の浪費になってしまいます。
預金保険機構の公告に対する権利行使の届出要件と期間
口座が凍結されると、振り込め詐欺救済法に基づく「預金等に係る債権の消滅手続」が開始され、預金保険機構のウェブサイトに公告されます。
これは、口座内にある残金の権利を名義人から消滅させ、被害者へ分配するための公的な手続きです。
名義人には、公告から一定期間内(通常 60日以上)に、口座を開設している金融機関窓口へ「権利行使の届出」を行う権利が法律上認められています。
しかし、この届出が受理されて消滅手続きを免れるためのハードルは非常に高く設定されています。
「自分自身が犯罪に関与しておらず、その資金に対して正当な権利(所有権等)を有していること」を客観的な証拠書類を添えて証明しなければなりません。
副業の指示役から送られてきた出所不明の資金について、正当な権利を証明することは法的に極めて困難です。
被害金が口座に残っている場合の返還手続(被害回復分配金)
口座内に見知らぬ入金がそのまま残っている場合、その資金は振り込め詐欺救済法の手続きに従って、元の振込元(被害者)へ返還されます。
残高が 1,000円以上 ある場合、預金保険機構による公告期間を経て、被害届を出している被害者に対して被害額に応じた按分計算が行われ、「被害回復分配金」として支払われます。
この手続きには、公告の開始から実際の支払い完了まで 数ヶ月 から場合によっては 1年近く の期間を要します。
口座名義人としては、残余財産に対する権利を放棄し、被害者への返還手続きに全面的に協力する姿勢を示すことが、自身の社会的な責任を果たす上で不可欠なステップとなります。
最優先で目指すべきゴールは「他行口座の連鎖凍結の防止・解除」
あなたが今、全力を注いで目指すべき本当のゴールは、悪用された口座の復活ではありません。
「他行にある給与口座や生活口座への連鎖凍結を食い止め、社会的な信用と日常生活を守ること」です。
悪用された口座が解約になることは避けられなくても、警察への相談記録や銀行への真摯な対応実績を残すことで、「他行口座まで一律に止める必要はない」と判断してもらう余地を作ることができます。
他行から確認の連絡が入った際に、警察へ提出した相談資料の控えや、自発的に対応した事実関係を明確に提示できれば、生活口座の維持や凍結解除を勝ち取れる可能性が残されています。
注力すべき対象を誤らないようにしてください。
よくある質問
ここでは、見知らぬ名義からの振込やタスク副業の口座トラブルに関して、多くの方が直面する疑問についてお答えします。
家族や会社にバレずに解決することはできますか?
初動のスピードと口座の状況によって結果は大きく分かれます。
悪用された口座が自分名義の単独口座であり、他行への連鎖凍結が発生する前に警察や銀行への対応を完了できれば、会社に知られるリスクは低く抑えられます。
しかし、対応が遅れて給与受取口座が凍結された場合、会社からの振込エラーを契機に発覚することは避けられません。
また、警察からの呼び出し状や銀行からの通知書が自宅へ郵送で届くことがあるため、同居している家族に完全に秘密を守り通すことは難易度が高くなります。
隠し通そうとして小手先の誤魔化しを重ねるよりも、事実を正確に把握して被害の拡大を止めることが、最終的に周囲への迷惑を最小限に抑える道です。
振り込まれた報酬(数千円)をすでに使ってしまいました。どうなりますか?
使ってしまった事実を後から隠そうとすることは絶対に避けてください。
数千円程度の少額であっても、その原資が見知らぬ他人の被害金である以上、法的には不当利得となり、元の被害者へ返還する義務が生じます。
「生活費としてすでに使ってしまった」という場合は、取り調べや銀行からの確認の場でその旨を正直に申告してください。
その上で、「同額をいつでも返還・弁済する用意がある」という意思を書面や口頭で明確に示すことが大切です。
使った事実そのものよりも、それを隠して嘘をつく行為の方が、捜査機関や金融機関からの評価を著しく悪化させます。
弁護士に依頼しないと警察に捕まってしまいますか?
すべてのケースで必ず弁護士を代理人に立てなければ逮捕される、というわけではありません。
見知らぬ入金が1〜2回程度で、送金額も小さく、指示役とのやり取りの全履歴を完全に保全できている初期段階であれば、自発的に警察署へ相談に行くことで立件を見送られるケースもあります。
一方で、以下のような条件に当てはまる場合は、自己判断での対応は非常に危険であり、刑事事件に詳しい弁護士への相談を強く検討すべき状況と言えます。
- 見知らぬ個人名からの送金代行を何度も長期間にわたって繰り返してしまった
- 合計の送金額が数百万円規模に達している
- 警察からすでに「被疑者(容疑者)」としての出頭を命じられている
- 焦って指示役とのチャット履歴を消してしまい、騙されていた証拠が手元にない
自身の置かれている危機の深さを客観的に見極める必要があります。
相手(指示役)に本名や住所を教えてしまいましたが、報復されますか?
副業の登録時に、免許証の表裏の写真や自宅住所、本名を送ってしまい、「家に来るのではないか」「職場に嫌がらせをされるのではないか」と怯える方は非常に多いです。
結論からお伝えしますと、指示役が個人の自宅へ直接報復に来る可能性は極めて低いです。
彼らが最も恐れているのは、警察に自らの居場所や身元が特定されて逮捕されることです。
わざわざリスクを冒して相談者の自宅へ出向くような行為は、犯罪組織側にとって自滅行為に他なりません。
メッセージ上で「契約違反で訴える」「家まで回収に行く」「職場に電話する」と脅してくることがありますが、その大半は恐怖で相手を支配し、送金を続けさせるための言葉の脅しに過ぎません。
脅迫のメッセージが届いた場合も決して言い返さず、警察への有力な追加証拠としてそのまま保存してください。
まとめ & 今すぐできる状況整理
見知らぬ名義からの振込や暗号資産の送金代行は、単なる副業の失敗ではなく、重大な金融トラブルの入り口です。
インターネットの真偽不明な掲示板を何時間も巡回して答えを探し続けても、不安が深まるだけで時間の無駄になってしまいます。
まずは冷静に事実を確認し、手元に残っている客観的なやり取りの履歴を整理しましょう。
| 確認項目 | チェック内容 | 完了チェック |
|---|---|---|
| 証拠の保全 | 募集時の広告、指示役のアカウント情報、メッセージ履歴をすべてスクショしたか | [ ] |
| 取引記録の保存 | 振込元の個人名、金額、日時、暗号資産の購入・送金履歴の画面を保存したか | [ ] |
| 資金の現状維持 | 口座に残っている見知らぬお金を一切動かさず、引き出しもしていないか | [ ] |
| 通信の遮断 | 指示役に対して「口座停止」などの連絡を入れず、追加の送金を拒否しているか | [ ] |
| 履歴の保護 | 不安や恐怖から、トークルームの退会やメッセージの削除を行っていないか | [ ] |
「見知らぬ名義からの振込」「暗号資産の送金指示」に心当たりがあり、銀行口座にログインできなくなっているなら、一人で抱え込んでネットを検索し続けるのはやめてください。
時間が経つほど他の生活口座まで利用停止になる危険があり、焦って相手とのやり取りを消してしまうと、自分が騙されていたことを証明できなくなってしまいます。
まずはLINEで、現在どのような指示を受けて送金したのか、状況を教えてください。
警察や銀行へ連絡する前に手元に残しておくべき画面や、今すぐやってはいけない行動の整理を、客観的な目線でお手伝いします。
参考文献・公的資料リスト