

dydxt.netで「出金申請が通らない」「手数料や税金の先払いを求められた」という相談が相次いでいます。
追加入金に応じても出金される保証はなく、かえって損失が拡大するリスクがあります。
まずは振込を止め、やり取りの履歴を保存した上で、しかるべき相談窓口へ連絡し冷静に状況を整理することが最優先です。
- dydxt.netにおける運営元の不透明さと客観的なリスク
- 「出金できない」「追加入金を迫られる」トラブルの共通構造
- 追加入金を防ぎ、今すぐ実行すべき4つの緊急対処ステップと相談先
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

dydxt.netとは?確認されている不審点と概要
暗号資産(仮想通貨)やFXの取引プラットフォームとして案内されている「dydxt.net」ですが、利用者の間で出金に関する不審な挙動が報告されています。
まずは感情的な判断を避け、サイトの運営体制や公開情報にどのような不備が存在するのか、客観的なデータに基づいて状況を整理することが大切です。
運営会社の実態とドメイン情報の不透明さ
インターネット上でサービスを提供する事業者は、運営会社の名称、所在地、代表者名などの基本情報を明記することが一般的です。
しかし、dydxt.netのウェブサイトを確認すると、運営会社の正確な名称や実在する所在地が明記されていない、または検索しても実態が確認できない状態になっています。
また、ドメインの登録情報(WHOIS情報)を調査したところ、ドメインの所有者情報がプライバシー保護サービスによって隠蔽されており、誰がこのシステムを管理・運営しているのかが追跡しにくい構造になっています。
さらに、当サイトの独自検証においても、海外の正式な金融ライセンスを保有している裏付けは取れておらず、透明性を欠いた運営体制である可能性が指摘されています。
特定商取引法(特商法)に基づく表記の欠如とリスク
日本国内で有料のサービスや取引を提供するウェブサイトには、特定商取引法に基づく表記(通信販売における表記)が義務付けられています。
これには、事業者名、所在地、電話番号、責任者名、返品・解約条件などを掲載する定めがあります。
dydxt.netにおいては、これらの必須項目が記載されていないか、記載されていても実在しない住所や虚偽の連絡先である懸念が残ります。
消費者保護のための法律に基づく記載が存在しないサービスを利用することは、万が一金銭トラブルが発生した際に相手方との連絡が絶たれるリスクを非常に高くします。
金融庁への無登録に関する客観的データ
日本国内の居住者に対して暗号資産交換業やデリバティブ取引を提供する事業者は、資金決済法や金融商品取引法に基づき、金融庁(財務局)への登録が必須とされています。
金融庁が公表している「無登録で暗号資産交換業を行う者」のリストおよび登録業者一覧を確認したところ、dydxt.netならびにその運営元とされる事業者は登録されていません。
金融庁の注意喚起より引用
「暗号資産交換業者は、金融庁・財務局への登録が必要です。無登録業者との取引は、出金不能などのトラブルに巻き込まれるリスクが高いため、十分注意してください。」
出典:金融庁 無登録で暗号資産交換業を行う者について
公的機関への登録が行われていない事業者であるという事実は、利用者が預けた資金の分別管理や補償体制が担保されていないことを意味します。
相談者の声:SNS誘導から利用に至った経緯
当方に寄せられる相談の多くは、SNSやマッチングアプリを経由した誘導から始まっています。
一般的な知名度のないプラットフォームであっても、親しい関係を装った第三者や、実績をアピールするアカウントからの紹介によって信用してしまうケースが見受けられます。
相談者の声(30代男性)
『スキマ時間の暗号資産運用で確実に成果が出る』とSNSで紹介され、言われるがまま指定されたdydxt.netに入金しました。
最初は画面上で利益が増えていたので安心していたのですが、いざ出金しようとするとエラーが出たり、理由をつけて拒否されたりして不審に思うようになりました。
dydxt.netで報告されている主な出金トラブルのパターン
dydxt.netの利用者の間では、預けた資金や画面上の利益を引き出そうとした際に、共通したトラブルのパターンが発生しています。
これらの構造をあらかじめ知っておくことで、相手からの不当な要求に対して冷静な対処が可能になります。
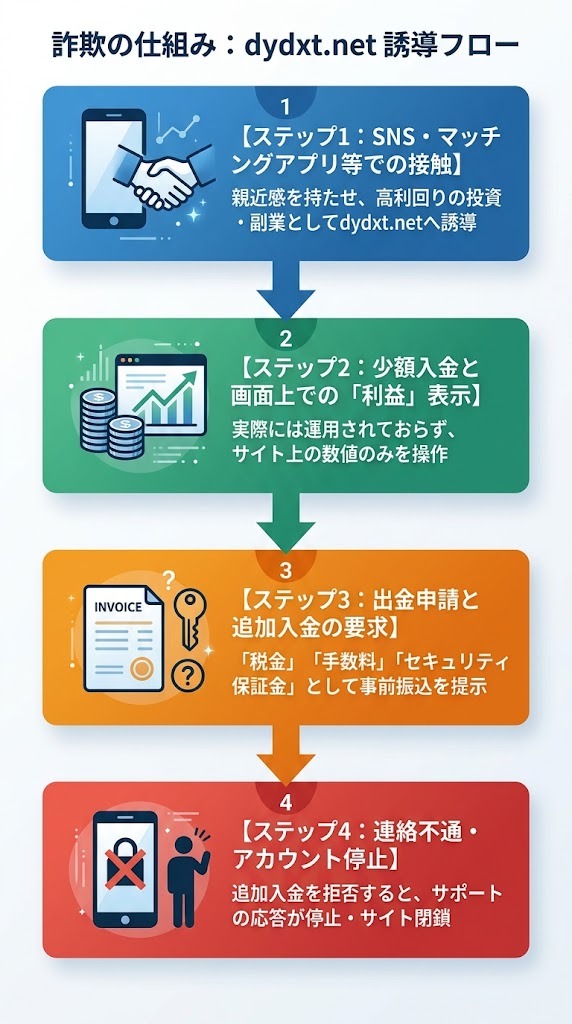
パターン1:利益に対する「税金・手数料」の先払い要求
最も多く報告されているのが、出金申請を行った直後に「利益に対する税金」や「システム使用手数料」の支払いを求められるケースです。
通常、正規の金融機関や暗号資産取引所では、出金時に発生する手数料や源泉徴収分は、口座内にある残高から自動的に相殺・差し引かれます。
口座に残高があるにもかかわらず、「事前に別の指定口座へ現金で振り込まなければ出金手続きを進められない」と要求される仕組みは、客観的に見ても不自然な手続きと言えます。
パターン2:「セキュリティ解除費」「保証金」名目での追加入金指示
「税金」の名目で振り込んだ後も、すぐには出金が実行されない事例が多数報告されています。
次に「口座のセキュリティロックがかかった」「高額出金のための保証金が必要」「マネーロンダリング防止のための本人確認費用」といった別の理由が提示されます。
次々と新たな名目で追加入金を要求される構造になっており、一度要求に応じても次々と理由が作られて金銭を求められ続けるリスクがあります。
パターン3:指定振込先が「個人名義口座」や「無関係な会社名義」である点
日本円を口座に入金する際、指定される銀行の振込先口座名義が会社名ではなく「個人名」になっている事例が多く見られます。
また、会社名義であっても、dydxt.netの運営会社とはまったく無関係に見える投資会社や貿易会社などの名義が指定されることがあります。
法人としての専用口座ではなく、個人名義口座や多数の無関係な法人形跡口座を転々と指定して振り込ませる手法は、一般的な金融サービスの運用形態とは大きく異なります。
パターン4:出金を求めた後の連絡不通やアカウント凍結の動き
追加入金を拒否したり、金融庁への相談や警察への届出を示唆したりすると、途端にやり取りが途絶える傾向があります。
LINEやSNSのメッセージが既読にならなくなったり、dydxt.netのログイン画面自体がアクセス不能(アカウント凍結)になったりするケースも確認されています。
このように、ユーザーが出金を強く求めた段階でサポート体制が破綻する動きは、健全なサービス運営が行われていないことを示す大きなシグナルとなります。
私自身がこの種のプラットフォームの手口を調査・検証した際にも、指定される振込先が毎回異なる個人名義口座に変更される事例を多数確認しました。
また、『税金を先払いすれば全額戻る』という説明は、利用者の『損をしたくない』という心理を巧みに突いた共通の案内です。
追加で振り込むのはなぜ危険か?構造的なリスクを解説
「指定された費用さえ払えば、画面に表示されている大きな利益と一緒に全額戻ってくるのではないか」と期待してしまう気持ちは非常に理解できます。
しかし、構造的な仕組みと客観的な事実を冷徹に分析すると、追加入金に応じることには極めて高いリスクが伴います。
追加支払いをしても出金される保証がない理由
追加入金の要求に応じたとしても、システム上で出金ボタンが有効化される保証はどこにもありません。
提示される「利益画面」自体が、運営側によっていくらでも書き換え可能なデジタル表示に過ぎない可能性があるからです。
実際に振り込んだ資金が独立した口座で安全に保管されている客観的証拠がない以上、追加入金を重ねることは、被害金額を自ら拡大させてしまう結果になりかねません。
「税金の立て替え」や「セキュリティ解除費」の不自然さ
日本の税法および一般的な金融取引のルールにおいて、投資利益にかかる所得税を取引所が個人の口座へ振り込ませて代行納付するという仕組みは存在しません。
仮に源泉徴収が必要な場合でも、獲得した利益の範囲内から控除されるのが原則です。
また、「セキュリティ解除のための費用」をユーザーに現金で請求する仕組みも正規の取引所では見られないため、論理的な整合性を欠いた請求と言えます。
焦りを煽る連絡(「本日中に払わないと口座凍結」など)への対処法
「本日中に振り込まなければ口座の資金が全額没収される」「期日を過ぎると違約金が発生する」といった強い言葉で連絡が来ることがあります。
人間は「時間を制限される」「資産を失うかもしれない」と焦らされると、正確な判断力を失ってしまう心理的傾向があります。
相手から期日を区切られたとしても、決してその場で振込手続きを行わず、一度スマートフォンを置いて第三者や専門窓口に冷静な意見を求めることが重要です。
相談者の声(50代男性)
『利益の20%を税金として本日中に振り込めば、1時間以内に全額出金できる』と強く案内されました。
焦って用意しようとしたのですが、家族に話したところ止められ、追加入金を思いとどまりました。
dydxt.net等で不審に感じた際の緊急対処4ステップ
もしdydxt.netを利用中で「出金できない」「対応に違和感がある」と感じている場合、被害の拡大を防ぐために即座に実行すべき手順があります。
落ち着いて、以下の4つのステップに従って行動を整理してください。
ステップ1:これ以上の送金・追加入金を即座にストップする
何よりも最初に行うべきは、これ以上の金銭移動を完全に止めることです。
「あと〇〇万円払えば出金できる」と言われたとしても、絶対に追加で振り込んではいけません。
クレジットカード情報を登録してしまった場合は、カード会社へ至急連絡を入れて利用停止および再発行の手続きを行ってください。
ステップ2:やり取りの履歴と振込明細を保存する(証拠保全)
後から警察や弁護士、消費生活センターへ相談する際に、客観的な証拠が揃っているかどうかが極めて重要になります。
相手方とのメッセージ履歴や振込記録が消去される前に、以下のデータを手元に保存してください。
- 相手とのLINEやSNSのやり取り画面(テキスト・画像をスクショ)
- dydxt.netのログイン後のマイページ画面(残高・取引履歴の表示)
- 振り込みを行った際の銀行の振込明細書、またはネットバンキングの送金完了画面
- 相手から送られてきた振込先口座情報(銀行名・支店名・口座番号・名義)
- dydxt.netのドメインURLや案内された説明資料
ステップ3:振り込んだ金融機関(銀行)へ連絡し状況を伝える
送金に使用したご自身の銀行へ至急連絡を行い、振込先の口座について不審な取引である旨を伝えてください。
振り込み先の口座が既に他の被害者等から通報されている場合、銀行間で口座凍結の手続きが進められるケースがあります。
振込先の口座が早期に凍結されれば、「振り込め詐欺救済法」に基づき、残存資金から分配金が支払われる可能性が残ります。
ステップ4:警察や公的相談窓口・専門家へ事前に相談する
最寄りの警察署のサイバー犯罪相談窓口や、警察相談専用電話(#9110)へ連絡し、事案の概要を伝えてください。
また、消費生活センター(#188)や、投資被害の回復に詳しい弁護士などの専門家へ相談を行うことで、客観的な解決策を導き出すことができます。
| 保存すべき証拠資料 | 取得方法・注意点 |
|---|---|
| 振込明細・送金完了画面 | ネットバンキングの履歴をPDFまたはスクリーンショットで保存。日時と口座名義が必須。 |
| やり取りのトーク履歴 | 退会やブロックをされる前に、やり取りの全工程を上から順にスクリーンショット撮影。 |
| サイト上のマイページ | 入金記録、運用利益の表示画面、出金申請エラーの画面をそれぞれ保存。 |
| 振込先として案内された情報 | LINE等で送られてきた指定口座(銀行名、口座番号、口座名義)のテキストまたは画像。 |
どこに相談すべき?主要な相談窓口とそれぞれの役割
金銭トラブルや出金問題に直面した際、どこに連絡すればよいか迷ってしまうことも多いでしょう。
それぞれの窓口には役割や対応範囲に違いがあるため、目的に合わせて適切に活用することが大切です。
消費者ホットライン(#188):状況整理と客観的アドバイス
全国共通の電話番号である「#188(いやや!)」へダイヤルすると、お近くの消費生活センターにつながります。
専門の相談員が、契約トラブルや悪質な副業・投資案件に関する相談に無料で応じてくれます。
「自分が騙されているのか客観的に判断できない」「まず第三者に話を聞いてほしい」という場合の思考整理に非常に役立ちます。
警察の相談専用窓口(#9110):サイバー犯罪情報の提供と被害相談
緊急性の高い事件ではないものの、警察に相談・情報提供を行いたい場合は「#9110」を利用します。
サイバー犯罪や特殊詐欺に関する情報が集約されており、必要に応じて警察署への来署案内や被害届提出に関するアドバイスを受けられます。
警察へ相談したという実績(相談番号の控え)は、後述する銀行口座の凍結要請を行う際にも重要な資料となります。
弁護士(被害救済・返金交渉):具体的な交渉や口座凍結手続
振込先の口座凍結や、相手方への返金請求など、具体的な法律手続き・代理交渉を依頼できるのは弁護士のみです。
特に暗号資産やSNS型投資トラブルの解決実績を持つ弁護士であれば、迅速に口座凍結の申し立てや示談交渉を進めてくれる場合があります。
ただし、弁護士へ依頼する際は着手金や成功報酬などの費用が発生するため、事前に費用対効果をしっかり確認することが必要です。
各相談窓口へ連絡する際の「手元資料」の作り方
どの窓口へ相談する際にも、時系列をまとめたシンプルなメモを準備しておくと、やり取りが非常にスムーズになります。
- いつ・どこで知ったか(〇月〇日、TikTokの動画からLINEグループへ追加)
- いつ・いくら振り込んだか(〇月〇日、〇〇銀行の××名義口座へ〇〇万円)
- どのような理由で出金できないか(〇月〇日に出金申請したが、税金として〇〇万円を求められた)
このような「事実の経過」をA4用紙1枚程度に箇条書きでまとめておくと、短い時間で状況を正確に把握してもらえます。
公的相談機関・専門窓口の比較
| 相談窓口 | 主な役割・メリット | 対応できないこと |
|---|---|---|
| 消費生活センター (#188) | 無料で客観的なアドバイス、適切な機関の紹介 | 代理での返金交渉や法律手続き |
| 警察相談窓口 (#9110) | 事件性の確認、口座凍結要請の検討、警察記録作成 | 個人間の返金交渉の直接受任 |
| 弁護士(法律事務所) | 代理人としての返金交渉、口座凍結・差押え等の手続 | 無料範囲を超える場合の費用発生 |
相談対応の経験談
以前、相談者の方と一緒に時系列ノートを作成した際、振込先として指示された銀行口座が「すべて異なる個人名義」であることが一目でわかりました。
この整理された時系列メモがあったことで、警察の窓口でも非常にスムーズに事情を把握してもらうことができました。
被害回復・返金手続に関する客観的知識と実態
万が一、すでにお金を振り込んでしまった場合、どのようにして資金が戻ってくる可能性があるのか、その制度と実態について正確な知識を持つことが重要です。
過度な期待を持つのではなく、法律上の仕組みを正しく理解しておきましょう。
振込先が「個人名義口座」の場合に適用される振込先口座凍結手続
もし日本国内の銀行の「個人名義口座」へお金を振り込んでいた場合、「振り込め詐欺救済法(犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律)」の対象となる可能性があります。
この法律に基づき、警察や弁護士からの要請によって該当の口座が凍結された場合、その口座に残っている資金(残高)を被害者同士で分配する手続きが行われます。
ただし、相手方がすでに資金を引き出してしまっており、口座残高がゼロに近い場合には、戻ってくる金額が非常に少額になる、あるいは回収できない場合もあるのが実情です。
振り込め詐欺救済法の概要(預金保険機構)
「犯罪に利用された口座を凍結し、口座に残された資金を被害者の方へ分配して支払う手続きです。対象となる口座や残高の状況は、預金保険機構のホームページで公告されます。」
出典:預金保険機構 振り込め詐欺救済法に基づく公告について
暗号資産(仮想通貨)で直接送金してしまった場合の課題と対応
日本円の銀行振込ではなく、暗号資産(BTCやUSDTなど)の現物を指定アドレスへ直接送金してしまった場合は、回収のハードルがさらに高くなります。
ブロックチェーンの性質上、トランザクションが承認された後は送金をやり直すことや強制的にキャンセルすることが技術的に不可能だからです。
海外の無登録交換業者や追跡困難なウォレットへ送金された場合、相手方の身元特定が難航するため、送金履歴(トランザクションID)を正確に保存して専門家に相談する必要があります。
家族や職場に知られずに相談・対応を進めるための注意点
「家族に心配をかけたくない」「自分の不注意を知られるのが怖い」という思いから、一人で問題を抱え込んでしまう方が少なくありません。
弁護士や公的機関、消費生活センターなどの専門窓口は、厳重な守秘義務を負っています。
事前連絡の段階で「郵送物は送らないでほしい」「連絡は本人の携帯電話の指定時間のみにしてほしい」と伝えておくことで、プライバシーに配慮した対応をとってもらうことが可能です。
相談者の声(40代女性)
家族に内緒で少しでも足しになればと始めたのですが、このようなことになり自己嫌悪でいっぱいでした。
周囲に知られずに客観的な状況整理と相談ができる窓口があると知り、少し心が軽くなりました。
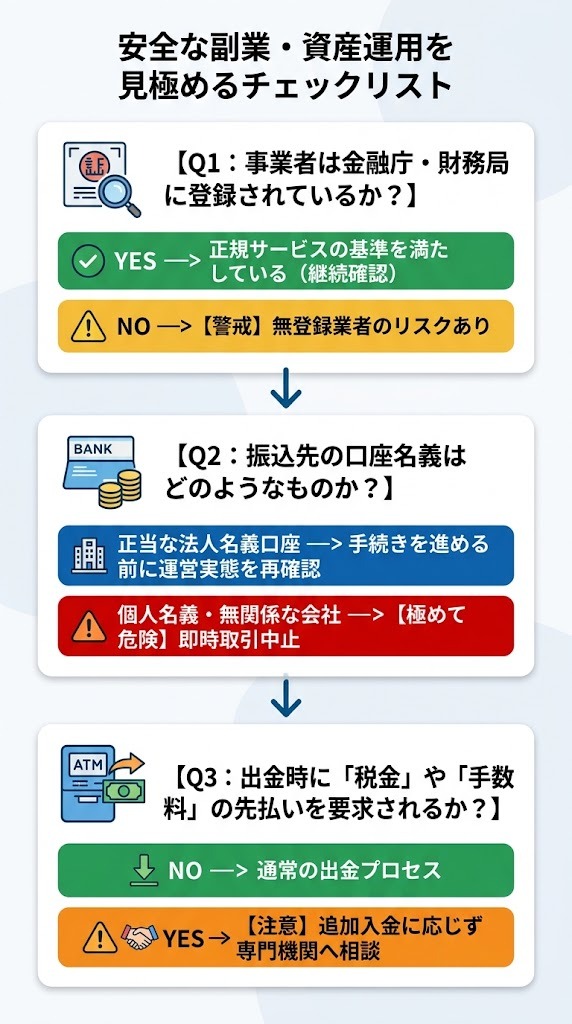
トラブルを未然に防ぐ!安全な副業・資産運用を見極めるチェックリスト
同様のトラブルに二度と巻き込まれないためには、提供されている情報や案件を客観的な視点でチェックする習慣を身につけることが重要です。
魅力的な話を目にしたときは、一度立ち止まって以下のポイントを確認してください。
「高利回り・確実な利益」をうたう案件に共通するリスク
資産運用や副業において、「絶対」「放置で月30%の確定利益」「リスクゼロ」といった誇大な表現が使われることは、通常の金融商品ではあり得ません。
投資には必ず元本割れや価格変動のリスクが伴うため、利益のみを過剰に強調する案内には強い警戒が必要です。
特に「指定のURLからアプリをダウンロードさせる」「一般のアプリストアに存在しない野良アプリをインストールさせる」手法はリスクが極めて高いため避けましょう。
振込先名義が指定会社と異なる場合の判断基準
取引を行うにあたり、指定される入金口座が「個人名義」である場合は、その時点で取引を中断すべき重要なサインです。
法人との取引であるならば、当然その法人の正規口座(代表的な例:株式会社〇〇)が用意されているはずです。
「節税のため」「システム移行中のため」といった理由をつけて個人名義や無関係な別会社の名義を指定してくる場合は、取引自体を辞退するのが無難です。
金融庁・消費者庁が公開している注意喚起情報の活用法
新しい投資や副業を検討する際は、必ず公的機関のデータベースで確認を行う癖をつけましょう。
金融庁のウェブサイトでは、「免許・許可・登録等を受けている業者一覧」および「無登録で暗号資産交換業を行う者」が常に更新されています。
少しでも不安に感じたら、検索エンジンやSNSの評判だけでなく、公的機関が発行している一次情報を確認することが最も信頼性の高い確認方法です。
困ったときのQ&A(よくある質問)
dydxt.netをはじめとする不審な取引サイトに関連して、よく寄せられる細かな質問とその対処法をQ&A形式でまとめました。
相手業者から「違約金が発生する」「裁判を起こす」と強く言われたら?
相手から「期日までに税金を払わなければ損害賠償を請求する」「弁護士を通じて裁判を起こす」といった強い言葉で連絡が来ても、決して感情的にならず冷静さを保ってください。
特商法表記や運営元の実態が不透明な事業者が、日本国内で正当な訴訟手続きを起こすハードルは極めて高いと言えます。
不安を煽って送金を強制させようとする言動の可能性があるため、脅しのような言葉を受けても支払いに応じず、警察の相談窓口(#9110)や弁護士へ状況を報告してください。
運転免許証などの身分証明書を送ってしまった場合はどうすればいい?
登録時や本人確認(KYC)の段階で、運転免許証やマイナンバーカードの画像、顔写真を相手に送信してしまった場合、二次利用の不安が残るかと思います。
万が一のなりすましや悪用を防ぐため、警察へ相談のうえ「身分証明書の画像を送ってしまった」という事実を記録に残しておきましょう。
また、紛失・盗難・情報流出の懸念がある場合は、指定の窓口で運転免許証の再発行(番号変更)や、信用情報機関(CIC・JICC等)へ「本人申告コメント」を登録する対応を検討してください。
弁護士や専門家に相談する際の着手金や費用感が心配ですが?
弁護士へ被害救済を依頼する場合、一般的に「着手金(固定費用)」と「報酬金(回収できた額に応じた歩合費用)」が発生します。
着手金の相場は数十万円程度かかることが多いため、振り込んだ被害金額が少額である場合は、費用が回収額を上回る「費用倒れ」になってしまう可能性があります。
まずは法テラスや、初回無料相談を実施している法律事務所を利用し、「現在の被害金額で費用対効果が見合うかどうか」を事前にしっかり確認することが重要です。
まとめ:一人で抱え込まず冷静な一歩を & LINE相談案内
dydxt.netにおける出金トラブルや不審な点について、客観的な事実とリスク、そして取るべき対処法を解説してきました。
最後に、今すぐ実行すべき初期対応のポイントをチェックリストで再確認しましょう。
| チェック項目 | 実行の確認 |
|---|---|
| 1. これ以上の追加入金・送金を直ちに停止したか | [ ] |
| 2. 振込明細、やり取りの画面(スクショ)を保存したか | [ ] |
| 3. 振り込みを行った銀行へ不審な振込である旨を連絡したか | [ ] |
| 4. 警察(#9110)や消費生活センター(#188)へ相談したか | [ ] |
| 5. 家族や周囲の信頼できる第三者、または専門家に状況を話したか | [ ] |
LINE無料相談のご案内
「支払ってしまったけれど、やっぱり怪しいかもしれない……」と一人で不安を抱え込んでいるなら、焦って更なる振込をする前に、一度状況を整理してみませんか。
ネット上の情報が多すぎて何が正しいのか判断がつかないときや、自分ひとりで決断するのが怖いときは、一人で悩まずにLINEで現在の状況を教えてください。
ご自身で抱え込まず、お手元にあるやり取りの画面や振込明細をLINEで送っていただければ、私が見たままの客観的な検証結果や、リスクを回避するために今すぐ取るべき具体的な対応手順をお伝えします。
押し売りや無理な勧誘は一切ありませんので、冷静な判断を取り戻すための相談相手として、どうぞ気軽にご活用ください。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
公式・公的機関参照リンク