

結論:kinexystrust.top や「Trust」を名乗るAIファンド投資勧誘は、出金時に高額な手数料や保証金を請求されるリスクが高い不審なサイトです。
画面上で利益が出ているように見えても、追加入金には絶対に応じず、まずは手元のやり取りや証拠を整理して冷静に対応することが最優先です。
- kinexystrust.top の運営実態と、SNS・LINEを介した典型的な誘導手口
- 「出金できない」「追加入金を求められた」際に絶対やってはいけないNG行動
- 警察や弁護士へ相談する前に手元でできる証拠保全とリスク整理の手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

kinexystrust.topとAIファンド投資勧誘の正体・客観的リスク
相談者の声(50代男性・会社員)
LINEの『AI投資グループ』で紹介され、指定口座に入金し、画面上では利益が増えているのですが、出金しようとすると『保証金が必要』と言われました。
これは危険なサイトなのでしょうか…?
SNSやLINEグループを通じて勧誘が行われている kinexystrust.top について、多くの方から不審や不安の声が寄せられています。
結論から申し上げますと、このサイトや関連する「AIファンド」の勧誘には、客観的に見て極めて不審な点が多く存在します。
まずは、ドメイン情報や公的機関の発表データをもとに、このサイトの正体と潜むリスクを詳しく整理していきましょう。
kinexystrust.topのドメイン情報(.top)と運営実態の不透明さ
ウェブサイトの信頼性を測るうえで、ドメインの種類や運営者の情報は重要な判断材料となります。
kinexystrust.top で使用されている .top というドメイン末尾は、世界中で安価に取得できる格安ドメインとして知られています。
金融機関や正規の投資運用会社では、信頼性やセキュリティの観点から .co.jp や .com といった識別性の高いドメインが用いられるのが一般的です。
一方で、短期間で使い捨てられる不審なサイトやフィッシング目的のページにおいて、こうした格安ドメインが頻繁に悪用される傾向が見られます。
さらに、サイト内を調査しても、特定商取引法に基づく表記や運営会社の正確な所在地、代表者名、連絡先電話番号などが明記されていないか、あるいは架空の記載となっている疑いがあります。
責任の所在が不明確な状態で資金を預けることは、極めて大きなリスクを伴うと言わざるを得ません。
「Trust」や実在する信託銀行ブランドを悪用するなりすまし手法
この勧誘手口で特に注意が必要なのは、実在する大手信託銀行や国際的な資産運用ブランドの「Trust」という名称を騙っている点です。
勧誘者は「大手信託銀行(Trust)がバックについている特別なAIファンド」「海外の有名機関と提携した高利回り運用」といった言葉を使い、読者に安心感を与えようとします。
しかし、実際の金融機関や信託銀行が、個人向けのLINEグループなどで特定サイトへの入金を直接促すような営業活動を行うことはありません。
公式サイトのロゴマークやデザインを無断で模倣し、あたかも公式サービスであるかのように見せかけるフィッシングの手法が用いられていると考えられます。
相手がいくら名のあるブランドを口にしても、提示されたURLが正規のドメインと合致しているかを必ず確認することが大切です。
金融庁の「無登録業者」リストおよび各業界団体の注意喚起状況
日本国内で居住者に対して投資の勧誘や有価証券の運用を行う業者は、金融商品取引法に基づき、金融庁への登録が法律で義務付けられています。
金融庁の「免許・許可・登録等を受けている業者一覧」で確認したところ、kinexystrust.top および関連する運用組織の登録は確認できません。
つまり、同サイトは法律上の登録を受けずに営業を行っている「無登録業者」に該当する可能性が極めて高い状況です。
一般社団法人日本投資顧問業協会や第二種金融商品取引業協会などの業界団体でも、実在する資産運用会社を騙る偽ファンドや不審な .top ドメインへの誘導について強力な注意喚起を出しています。
無登録業者との取引では、トラブルが発生した際に投資家保護の法的枠組みが適用されにくいため、細心の注意が必要です。
口コミ・掲示板で報告されている「利益表示と出金拒否」のパターン
Yahoo!知恵袋や各種SNS、専門の検証掲示板などでは、kinexystrust.top に関する相談や被害の訴えが複数確認されています。
寄せられている報告の多くに共通しているのは、「画面上では順調に利益が増えているように見えるが、出金申請をすると理由をつけて拒否される」というパターンです。
初期段階で「1万円だけ出金できた」という体験をさせることで読者を安心させ、その後に数百万円単位の追加出資をさせる手口も報告されています。
そして、まとまった資金を振り込んだ後にいざ全額出金を求めると、それまでの丁寧な対応から一転し、様々な理由で出金を拒む姿勢を示してきます。
このような挙動は、典型的な暗号資産・AI投資関連のトラブルに合致する特徴と言えます。
検証メモ
金融庁の無登録業者警告一覧(2026年時点の最新公表データ)においても、SNSやLINEを通じて不審ドメインへ誘導する無登録業者への相談が急増しています。
正規登録の有無は、金融庁公式サイトの検索システムで誰でも無料で確認が可能です。
| チェック項目 | 正規の金融機関・運用会社 | kinexystrust.top の特徴 |
|---|---|---|
| 運営会社の開示 | 会社名・所在地・代表者・電話番号を明確に表記 | 会社概要が曖昧、または海外表記や不鮮明 |
| 金融庁登録 | 金融商品取引業者(関東財務局長等)の登録番号あり | 登録番号なし(無登録の疑い) |
| 使用ドメイン | .co.jp や .com などの公式ドメイン | .top や .xyz などの格安・使い捨てドメイン |
| 入金先口座 | 契約会社名義の専用口座 | 毎回異なる個人名義や無関係な法人名義 |
| 出金条件 | 規約に基づき指定口座へ振り込み | 出金時に別途「税金」や「保証金」の先払いを要求 |
AIファンド投資詐欺で頻出する4つの怪しい手口とカラクリ
AIや自動売買といった最新技術の言葉を使った投資勧誘では、一見すると先進的で信頼できるように思える巧みな演出が施されています。
しかし、その内部構造を一つひとつ紐解いていくと、読者から資金を騙し取るための明確なカラクリが存在します。
ここでは、被害報告の多い4つの代表的な手口について詳しく解説します。
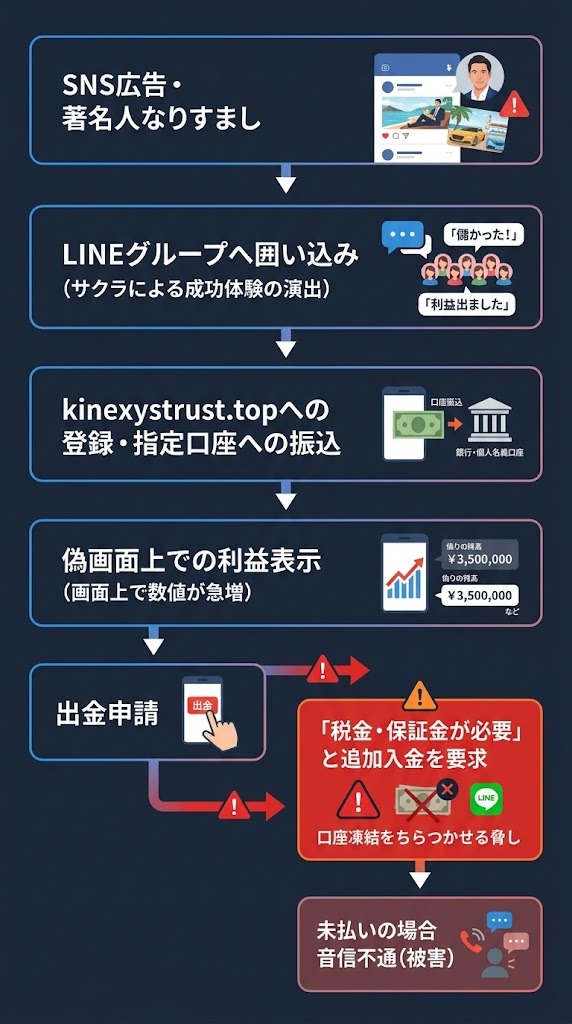
手口1:SNS広告からLINEグループへ誘導し「AI自動運用で高利回り」を謳う
始まりの多くは、InstagramやFacebook、X(旧Twitter)などのSNS上に掲載された投資広告です。
著名な経済人や投資家の写真を勝手に使用した広告や、「初心者でもAIが自動で資産を10倍にする」といった魅力的なフレーズで興味を惹きつけます。
広告をタップすると、そのままLINEのオープンチャットや個人のLINEアカウントへの追加を促されます。
オープンチャットやグループLINEへ誘導された後は、「先生」や「アシスタント」を名乗る人物が毎日投資ノウハウや市場予測を配信し始めます。
外部の目が届かない密室空間を作ることで、読者に「自分だけが特別な情報を得られている」と錯覚させる心理的仕掛けが施されています。
手口2:サクラグループによる「儲かった」報告と偽アプリ(KSHCMAX等)での画面演出
LINEグループに参加すると、他の参加者たちが連日のように「先生のおかげで今日も〇〇万円儲かりました!」「AIファンドの利回りがすごいです」といった感謝のメッセージや収益画面の画像を投稿します。
しかし、これらの投稿を行っているアカウントの多くは、運営側があらかじめ用意した「サクラ(自作自演のアカウント)」である可能性が非常に高いです。
また、指定されたウェブサイト(kinexystrust.top 等)や専用アプリ(KSHCMAXなどの名称)に登録すると、ダッシュボード上にリアルタイムで利益が増えていくグラフや数値が表示されます。
一見すると実際に暗号資産やFXで運用されているように思えますが、この数値は運営側がプログラムで自由に書き換えられる単なる画像・数字データに過ぎません。
実際の金融市場とは一切連動していない架空のトレード画面を見せることで、追加投資を促すのが目的です。
手口3:振込先が法人名義ではなく「頻繁に変わる個人名義口座」である理由
投資資金を振り込む際、相手から指定された口座名義を思い返してみてください。
運用会社の法人名義ではなく、見知らぬ個人名義の口座や、まったく関係のない「合同会社〇〇」といった口座が指定されていなかったでしょうか。
また、「今回の振り込み先はこちらの口座になります」と、振込のたびに指定口座が変わるのもこの手口の大きな特徴です。
正規の金融機関が、顧客の投資資金を個人名義の口座や無関係な法人の口座に振り込ませることは絶対にあり得ません。
これらは、闇ルートで不法に売買された「トバシ口座(名義貸し口座)」が使用されている証拠です。
警察や銀行による凍結リスクを分散・回避するために、振込先を次々と変える運用が行われています。
手口4:出金時に発生する「税金」「AI使用料」「保証金」の先払い要求
一定の運用期間が経過し、読者が「利益を一度手元に出金したい」と申し出た瞬間から、この手口の最終段階が始まります。
サイト上の画面でどれだけ莫大な利益が表示されていても、素直に出金に応じてもらえることはありません。
代わりに、「日本の税法に基づき、利益の20%を税金として事前に納める必要がある」「AIのシステム使用料を支払わなければロックが解除されない」「不審なアクセスと判定されたため保証金が必要」といった要求がなされます。
ここで重要なのは、「運用益から税金や手数料を差し引いて振り込んでほしい」と頼んでも、「規約により口座からの相殺はできない。別口座から現金で振り込む必要がある」と頑なに拒否される点です。
これは、出金させる意思が最初からなく、最後の最後まで口実を作って現金を搾り取ろうとするカラクリです。
筆者の調査体験
私が過去に検証した同様の投資グループでは、サクラとみられるアカウントが1日数回、全く同じ文章構成で「利益報告の画像」を送信していました。
振込先口座の名称を調べたところ、設立後数ヶ月のペーパーカンパニーや個人名義口座が入れ替わりで指定されており、典型的なマネーロンダリングの構造が見受けられました。
「追加入金」を求められた際に絶対にやってはいけない初期対応
出金を求めた際に「保証金」や「手数料」を請求されると、多くの方は「これさえ払えば自分のお金が戻ってくるはずだ」という心理に追い込まれます。
しかし、相手のペースに巻き込まれて焦って行動してしまうと、被害がさらに拡大してしまう恐れがあります。
追加入金を求められた状況で、絶対に避けるべきNG行動を整理しておきましょう。
「税金を払えば出金できる」は本当?追加入金してもお金が戻らない理由
「税金さえ振り込めば、明日には全額出金手続きを完了させます」という相手の言葉を信じて追加入金をしてしまっても、お金が戻ってくることはありません。
指示通りに税金分の金額を振り込んだ場合、次は「送金コードの入力ミスが発生したため解除費用が必要」「外貨送金手数料が別途発生した」など、新しい口実が提示されるだけです。
相手の目的は、読者が「もう払えない」と諦めるまで、理由をこじつけて現金を支払わせ続けることにあります。
いくら追加で支払っても出金が実行されることはないため、どんな甘い言葉を掛けられても、追加入金は絶対に行わないでください。
相手からの催促・脅し(「法的措置をとる」等)に対する正しい恐怖心の抑え方
払いを渋ったり相談する気配を見せたりすると、相手の対応が急に高圧的になることがあります。
「期日までに振り込まないと契約違反で裁判を起こす」「違約金と損害賠償を請求する」「ブラックリストに登録されて社会的に生活できなくなる」といった強い言葉で脅してくるケースも少なくありません。
しかし、こうした脅し文句に恐れる必要はありません。
相手は無登録で不審なサイトを運営している立場であり、自ら表舞台(裁判所や公的機関)に姿を現して訴訟を起こす可能性は極めて低いと考えられます。
相手が脅しを使うのは、読者に冷静な判断力を失わせ、恐怖心から送金ボタンを押させるための心理的テクニックです。
メッセージの文面に混乱せず、まずは一呼吸置いて冷静さを取り戻すことが重要です。
連絡遮断(ブロック)や暴言を吐く前に整理すべき対応優先順位
相手の怪しさに気づいた際、怒りに任せてLINEで相手を問詰めたくなったり、直ちにアカウントをブロックしてやり取りを消去したくなったりするかもしれません。
しかし、感情的な行動を起こす前に、まず優先すべきことがあります。
相手を激しく問い詰めると、相手は警戒してLINEアカウントを削除したり、会員サイトへのログインを遮断したりして逃亡を図る可能性があります。
また、急いでLINEをブロック・削除してしまうと、これまでのやり取りの履歴や振込指示のメッセージなど、後から状況を証明するための貴重なデータが消えてしまいます。
相手を刺激せず、静観を保ちながら手元の証拠を確実に保存していくことが、最優先の対応順位となります。
相手から「今日中に保証金を振り込まないと口座が凍結する」「払わなければ法的措置をとる」と催促されると、「自分が払わなかったせいで出金できなくなるのでは…」と焦ってしまいますよね。
ですが、追加で振り込む前に一旦踏みとどまってください。
もものLINEでは完全無料で、どのような状況(まだ迷っている段階・初歩的な疑問など)でも気軽にお話ししていただけます。
手元にある振り込み指示の画面やLINEのやり取りをそのまま送っていただければ、第三者の目線で不審な点をお伝えします。
追加入金ボタンを押す前に、まずは一人で抱え込まずに状況を教えてくださいね。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
検証メモ
消費生活センターや警察の相談窓口に寄せられる事例でも、 「1回目のお金を回収したい一心で2回目・3回目の追加入金を行い、損害額が数倍に膨らんでしまった」というケースが後を絶ちません。
「これ以上は1円も振り込まない」という強い決意を持つことが、被害の拡大を食い止める唯一の防波堤となります。
| 対応パターン | 読者の行動 | 想定される結果・リスク |
|---|---|---|
| NG対応1 | 言われるがまま追加入金する | 別の口実でさらなる請求が続き、被害額が極限まで拡大する |
| NG対応2 | 相手を強く問い詰める | サイトやアカウントを閉鎖され、証拠の収集が困難になる |
| NG対応3 | 証拠を残さず即ブロック | やり取りの履歴が消え、後の相談や手続で状況証明ができなくなる |
| 推奨対応 | 淡々と証拠を保存し、追加入金を拒絶 | 被害拡大を防ぎ、客観的な事実整理と次のステップへ進める |
kinexystrust.top被害に直面した時の緊急対処ステップ
「出金できない」「騙されたかもしれない」と気づいた時、速やかに行うべき初期対応が存在します。
時間が経過するとサイトが閉鎖されたり、振り込んだ口座から資金が引き出されてしまったりする可能性が高まるため、迅速な対応が求められます。
以下の緊急対処ステップを順番に確認し、実行に移してください。
ステップ1:LINEのトーク履歴・サイト画面・振込明細のスクリーンショット保存
何よりも先に行うべきなのは、客観的な事実を証明するための「証拠データの全保存」です。
相手が送信取り消しを行ったり、グループを削除したりする前に、スマホやパソコンで以下の画面をスクリーンショット(画面保存)してください。
- LINEグループのメンバー一覧および「先生」「アシスタント」のプロフィール画面
- 投資勧誘のメッセージ、高利回りを約束する発言、収益を報告するやり取り全文
- 振込先として指定された銀行名、支店名、口座番号、受取人名義の指示メッセージ
- kinexystrust.top のログイン画面、マイページ、資産残高や取引履歴の表示画面
- 自分の銀行口座から振り込みを行った際の振込明細書、またはネットバンキングの振込完了画面
これらの画像データは、今後の状況整理や関係機関への説明において決定的な意味を持ちます。
バックアップを含め、複数の場所に安全に保存しておくことをおすすめします。
ステップ2:クレジットカード決済・銀行振込の停止要請と金融機関への連絡
もし入金にクレジットカードを使用していたり、直近で銀行振込を行ったばかりであったりする場合は、即座に金融機関へ連絡を入れてください。
クレジットカード決済の場合、カード会社に対して不正なサイトでの利用である旨を伝え、カードの利用停止手続とチャージバック(異議申立・決済取消請求)の相談を行います。
銀行振込の場合、振り込みを行った自身の利用銀行へ連絡し、振り込みの経緯を説明します。
また、振込先の受取口座が開設されている相手方銀行の不審口座通報窓口(コンプライアンス部門等)へも連絡を行い、該当口座が違法行為に悪用されている可能性を伝えることが推奨されます。
銀行側で不審な口座と認定されれば、口座の凍結手続が進められる場合があります。
ステップ3:警察相談専用電話(#9110)および国民生活センター(188)への事前相談
証拠が揃ったら、公的な相談窓口へ事前相談を行いましょう。
緊急の事件発生ではないものの、犯罪被害やトラブルの相談を行いたい場合は、警察の相談専用ダイヤル「#9110」(全国共通)を利用できます。
電話口で事案の概要を伝えることで、最寄りの警察署の担当部署(サイバー犯罪対策課や生活安全課など)への引き継ぎや、今後の動き方について助言を受けることができます。
また、局番なしの「188(イヤヤ)」でつながる消費者ホットラインでは、近くの消費生活センターの相談員につながり、消費者トラブルとしての初期助言を受けることが可能です。
相談を行った際は、いつ・どの窓口で・誰に相談したか(相談受付番号など)をノートにメモに残しておきましょう。
筆者の失敗談と教訓
過去に相談を受けた方の中で、「不快だったから」という理由で相手とのLINEトーク履歴をすべて削除してしまっていたケースがありました。
振り込んだ事実自体は通帳で確認できても、「どのような文言で勧誘されたか」「どのような嘘をつかれたか」の証拠がなく、その後の事実確認に大変な時間を要することとなりました。
嫌な記憶であっても、やり取りの画面データは手元に大切に残しておくことが何より大切です。
| ステップ | 実施する内容 | 保管・準備すべきもの |
|---|---|---|
| ステップ1 | 証拠の完全スクリーンショット保存 | トーク履歴、サイト画面、振込明細、相手のプロフィール |
| ステップ2 | クレジットカード・銀行へ決済停止連絡 | クレジットカード情報、振込実行日、振込先口座情報 |
| ステップ3 | 警察(#9110)や消費者ホットライン(188)へ相談 | 事実関係の時系列メモ、保存した証拠画像データ |
警察や弁護士に相談すべき?知っておくべき現実と相談のハードル
被害に遭った際、「警察に行けばすぐにお金を取り戻してくれるのではないか」「弁護士に頼めば解決するはずだ」と期待を寄せる方は少なくありません。
しかし、実際の現場においては、法的な手続きや公的機関の介入にはいくつかの現実的なハードルが存在します。
失望や二次被害を防ぐためにも、警察や弁護士の役割と限界について正しく理解しておく必要があります。
警察に相談する際のリアルなハードル(「民事不介入」と証拠不足の壁)
警察は犯罪の捜査と容疑者の逮捕を行う機関であり、個人の金銭的損害を代わりに回収してくれる機関ではありません。
警察に被害届を受理してもらうためには、「最初から騙す意図があったこと」を証明する客観的な証拠が必要となります。
単に「投資で損をした」「相手と連絡が取れなくなった」という状態だけでは、当事者間の民事上のトラブル(民事不介入の原則)と判断され、刑事事件として捜査を開始することが難しいケースが少なくありません。
また、相手の氏名や所在地が不明であり、海外サーバーや匿名ドメインが使われている場合、容疑者の特定に至るまで膨大な時間がかかるのが現状です。
警察への相談は、犯罪の被害申告や社会的な被害拡大防止という観点では重要ですが、「振り込んだお金が即座に戻ってくる手段」ではない点を理解しておく必要があります。
弁護士に依頼する際の費用・ハードル(着手金割れ・回収難易度)
民事で返金請求や口座凍結の手続きを行う場合、弁護士への依頼が選択肢に挙がります。
しかし、弁護士へ依頼する際にも慎重な判断が必要です。
弁護士に正式依頼する場合、成功の有無にかかわらず「着手金(一般的に10万円〜30万円程度)」や実費が発生します。
仮に裁判や口座凍結の手続きを進めたとしても、相手が資金を既に海外へ逃がしていたり、暗号資産に換金して追跡不能になっていたりする場合、実際に回収できる金額がゼロになるリスクがあります。
結果として、返金された金額よりも弁護士費用の方が高くなってしまう「着手金割れ(費用倒れ)」が発生するケースも珍しくありません。
依頼を検討する際は、手元の証拠で実際に資金が回収できる見込みがどの程度あるのか、費用体系が明確であるかを冷静に見極める必要があります。
「着手金を払えば100%返金される」と謳う悪質な二次被害への警戒
現在、インターネット上やSNS広告において、「投資詐欺の被害を100%回収します」「着手金なしで必ずお金を取り戻します」と謳う一部の業者や探偵事務所が散見されます。
こうした誇大広告を掲げる業者の中に、被害者の焦りや弱みにつけ込む「二次被害」の危険が潜んでいます。
弁護士資格を持たない調査会社や探偵業者が、返金交渉を代行することは弁護士法72条(非弁活動の禁止)で厳しく禁じられています。
「調査費用」として数十万円を支払わせた後に連絡が途絶えたり、成果がないまま追加費用を求められたりするトラブルが多発しています。
「確実に返金できる」という甘い言葉を安易に信用せず、過剰な期待を持たせる業者には十分に警戒してください。
警察や弁護士に相談すべきと頭では理解していても、「敷居が高くて気後れする」「高額な着手金を取られたらどうしよう」「『まだ詐欺と決まったわけじゃないし…』」と二の足を踏んでしまいますよね。
本格的な法的・公的手続きに動くのが不安な方は、まずは第一歩として無料のLINE相談で現状を整理してみませんか?
私のLINEなら費用は一切かからず、怒られたり家族にバレたりする心配もありません。
「これって警察に行っていいレベル?」「何を準備すればいい?」といった初歩的な段階で構いません。
手元のスクリーンショットを添えて、今の状況をそのまま教えてくださいね。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
検証メモ
日本弁護士連合会(日弁連)や各地域の弁護士会でも、投資被害者を狙う悪質な二次被害や、非弁業者による違法な勧誘に対して注意を呼びかけています。
正当な弁護士であれば、回収の可能性とリスク、費用倒れの可能性について事前に明確な説明を行います。
| 相談先 | 期待できる役割 | 直面するハードル・注意点 |
|---|---|---|
| 警察(#9110) | 犯罪の被害申告、事件性の確認、防犯助言 | 返金交渉は行わない、証拠不足だと民事不介入となる場合あり |
| 弁護士 | 法的交渉、口座凍結請求、返金手続の代理 | 着手金等の費用が発生、回収不能による「費用倒れ」のリスク |
| 民間の探偵・調査会社 | 実態の調査(※交渉権限なし) | 【注意】 返金交渉を行うと非弁行為となる、二次被害リスク |
今後の被害を防ぐ!怪しいAI投資・SNS勧誘を見抜く5つのチェックポイント
投資の知識や防犯リテラシーを身につけることは、将来にわたって自身の貴重な資産を守るための最強の武器となります。
不審な投資勧誘や甘い言葉に惑わされないために、日頃から確認すべき5つの判定チェックポイントを覚えておきましょう。
チェック1:金融庁の「免許・許可・登録等を受けている業者一覧」で検索する
魅力的な投資案件を紹介されたら、資金を振り込む前に必ず「金融庁の登録業者であるか」を確認してください。
金融庁の公式サイトでは、日本国内で正規に営業が許可されている金融商品取引業者のリストがPDFや検索システムで公開されています。
業者名やサービス名で検索し、該当する登録番号(例:関東財務局長(金商)第〇〇号)が存在するかを調べます。
もしリストに名前がない場合や、類似した名称の別会社を名乗っている場合は、無登録業者であると判断して取引を避けるのが鉄則です。
チェック2:振込先口座が「法人名義」か「個人名義・別会社名義」かを確認する
振り込みを行う直前の画面で、表示された口座名義を必ず最終チェックしてください。
正規の金融取引において、顧客からの運用資金を代表者個人の銀行口座や、関係性の不明な別会社の名義に振り込ませる仕組みは存在しません。
口座名義が「カタカナの個人名」であったり、「合同会社」「一般社団法人」などの後にまったく無関係な名称が続いている場合は、警戒信号です。
不審な口座名義を指定された時点で送金を中止することが、被害を防ぐ決定的な境界線となります。
チェック3:「元本保証」「AIで月利○%確実」などの甘い言葉を疑う
出資法(出資金受入等取締法)において、金融機関以外の事業者が「元本を保証する」と約束して資金を受け取る行為は厳しく禁止されています。
どれほど優れたAI技術や自動売買プログラムであっても、金融市場の変動の中で「100%の勝率」や「毎月確実に一定の利益が出る」ことは理論上あり得ません。
「月利30%確実」「AIが自動で損失をゼロにする」「元本割れのリスクは一切ない」といった言葉は、投資者を惹きつけるための不当表示です。
美味しい話の裏には、相応のリスクや不審なカラクリが隠されていることを常に意識しておきましょう。
チェック4:URLのドメイン(.top, .xyzなど)や特商法表記の有無を確認する
利用を促されたウェブサイトのURL構造や、ページ内の表記内容に目を通す習慣をつけましょう。
前述の通り、.top、.xyz、.vip などの格安ドメインが使われており、知名度の低いドメイン構造である場合は注意が必要です。
また、サイトの最下部(フッター)などに「特定商取引法に基づく表記」や「運営会社情報」のリンクがあるか確認します。
住所を検索した際に、バーチャルオフィスや築古の賃貸アパートが指定されていたり、連絡先がフリーメールアドレス(GmailやYahoo!メール)のみであったりする場合は、実態を持たない組織である可能性が高まります。
チェック5:LINEなどの閉鎖空間だけで投資勧誘が行われていないか
正規の投資運用会社や証券会社が、電話番号や対面での本人確認を行わず、LINEやTelegramといったメッセージアプリ内だけですべての契約・勧誘を完結させることはありません。
クローズドな空間の中では、周囲の友人や家族に相談する機会が失われ、サクラによる同調圧力にさらされやすくなります。
「このグループのメンバーだけに特別に教える」「今すぐ入金しないと枠が埋まる」といった形で限定感や緊急性を煽られた時こそ、グループから一歩外に出て冷静になることが求められます。
インターネット上の見知らぬ人物からの投資の誘いには、慎重な姿勢を貫くことが大切です。
安全な投資と不審な投資勧誘の判定リスト
| チェック項目 | 安全性の高い正規取引 | 不審な投資勧誘の兆候 |
|---|---|---|
| 登録状況 | 金融庁の公式リストに登録がある | 無登録、または番号の記載がない |
| 振込先 | 契約会社自身の専用口座 | 個人名義、頻繁に変わる別会社名義 |
| 利益の説明 | リスクや元本割れの可能性を明確に説明 | 「絶対」「元本保証」「AIで高月利確実」を強調 |
| ウェブサイト | 公式ドメイン(.co.jp等)、特商法表記あり | 格安ドメイン(.top等)、運営情報が不透明 |
| 勧誘チャネル | 公式対面窓口・各種正規手続きあり | LINEグループやSNSのDMのみで完結 |
AIファンド投資・kinexystrust.topに関するよくある質問(FAQ)
ここでは、kinexystrust.top やAIファンド投資勧誘に関連して、多くの方から寄せられる代表的な質問とその回答をQ&A形式でまとめています。
疑問点の整理に役立ててください。
少額だけ振り込んでしまったのですが、放置しておけば問題ありませんか?
少額の振り込みであっても、そのまま放置しておくことは推奨されません。
相手のサイトやグループに名前・電話番号・メールアドレス・口座情報などの個人情報が残っている場合、別の投資詐欺や悪質な勧誘のターゲット(いわゆるカモリスト)として情報が回覧される恐れがあります。
これ以上の連絡に応じないようLINEの通知を切りつつ、相手から送られてきたメッセージや振込明細のスクリーンショットを保存しておきましょう。
万が一、不審な電話やメールが届くようになった場合は、着信拒否や迷惑メール設定を活用してブロックを徹底してください。
身分証明書(運転免許証やマイナンバーカード)の写真画像を送ってしまった場合は?
身分証明書の画像を相手に送信してしまった場合、第三者によって携帯電話の不正契約や、ネット銀行の口座開設などに悪用されるリスクが考えられます。
対処法として、警察の相談窓口(#9110)へ身分証画像を誤って送信してしまった旨を相談し、相談記録を残しておきましょう。
また、信用情報機関(CIC、JICC、全国銀行協会)に対して「本人申告コメント」を登録する手続きを行うことで、自分以外の第三者が勝手にローンを組んだりカードを発行したりする不正利用を未然に防ぐ効果が期待できます。
相手から「自宅に行く」「会社に連絡する」などの脅しが届いても、焦らず無視を貫いてください。
家族に内緒で相談・対応を進めることは可能ですか?
家族に心配をかけたくない、あるいは叱られるのが怖くて「内緒で対応したい」と思われる気持ちは十分に理解できます。
弁護士や公的な相談窓口(消費生活センター等)には守秘義務が存在するため、相談した内容が第三者や家族に直接漏れることは基本的にありません。
ただし、自分で解決しようとして消費者金融から借り入れを行ったり、追加のトラブルに巻き込まれたりすると、最終的に隠しきれなくなって大きな問題へ発展してしまうことがあります。
どうしても一人で抱えきれないと感じた場合は、信頼できる公的な相談機関へまず胸の内を打ち明け、冷静な助言を受けることをおすすめします。
相手のLINEグループから退会しても大丈夫ですか?
LINEグループからの退会やアカウントの削除を行うこと自体は問題ありませんが、「退会するタイミング」に注意が必要です。
証拠となるやり取りの画面や、グループ参加者のプロフィール、振込指示のメッセージなどを保存する前に退会してしまうと、後からデータを復元することが困難になってしまいます。
まずはグループ内の必要なトーク履歴や画像をすべてスクリーンショットで保存してください。
証拠の保存が完全に終わったことを確認したうえで、グループの通知をオフ(非表示)にするか、静かに退会処理を進めるのが安全な手順です。
まとめ&リスク回避のための次の行動
ここまで、kinexystrust.top の不審な実態やAIファンド投資勧誘の手口、緊急時の対処法について詳しく解説してきました。
最後に、重要なポイントを整理し、読者が今すぐ取るべき具体的な行動についてお伝えします。
記事の要点整理:追加入金拒否と速やかな証拠保全が最優先
トラブルの渦中にいる時に覚えておくべき原則は、以下の3点に集約されます。
- どんな理由があろうと、追加の入金要請には絶対に応じない
- やり取りのLINE画面や振込明細などの証拠を消去せず保存する
- 自分一人で抱え込まず、客観的な目線で事実関係を整理する
画面上の数値がどれだけ増えていても、相手からの甘い言葉や強い催促に惑わされず、まずは自身の資産を守るためのブレーキをかけることが最重要です。
- [ ] 勧誘されたサイトのドメインが .top や .xyz などの格安ドメインである
- [ ] 金融庁の「免許・許可・登録等を受けている業者一覧」に名前がない
- [ ] 振込先の口座名義が会社名ではなく、個人名義や無関係な法人名義である
- [ ] 出金しようとした際に「税金」「保証金」「手数料」の先払いを要求された
- [ ] LINEグループ内で複数の参加者が連日のように高額な利益報告を行っている
LINE相談(一人で悩まず客観的な不審点をチェック)
ネット上の情報を夜遅くまで検索し続けていると、「自分は騙されたのかもしれない」というショックと焦りで胸が押しつぶされそうになりますよね。
評判サイトや掲示板を何時間も巡回して迷い続けるのは、時間がもったいないです。
LINEなら完全無料で、見知らぬ専門家に電話をかけるような緊張感も一切ありません。
気になっているサイトのURLやLINEの案内画面をそのまま私に送っていただければ、第三者の視点から見た客観的なリスクをお伝えします。
一人で不安を抱え込まず、まずはメッセージを送ってみてくださいね。