

Lnpd5投資アプリは、金融庁への事業者登録が確認できない無登録状態や、特定商取引法に基づく表記の不備、個人名義口座への送金指示など、極めて高い金銭的リスクが確認されています。
アプリ画面上にどれほど魅力的な利益が表示されていても、それらはシステム内部で操作された架空の数値である可能性が非常に高い状況です。
出金申請の際に求められる「税金」「保証金」「手数料」を追加で振り込んでも、資金が手元に戻ることはまずありません。
これ以上の送金操作は直ちに停止し、手元の状況を冷静に見極める必要があります。
この記事では、Lnpd5の実態調査データをもとに、トラブルの仕組みと手元のお金を守るための現実的な対応手順を詳しく解説します。
- Lnpd5投資アプリの客観的な実態(金融庁登録の有無・特商法表記・ドメイン調査結果)
- 画面上では資産が増えているのにお金を引き出せない「出金拒否のからくり」と典型手口
- 警察や弁護士へ動く前に知っておくべき現実と、今すぐ手元でできる具体的な状況整理の手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

【結論】Lnpd5投資アプリの実態と利用者を取り巻く現状
Lnpd5投資アプリについて調べている方の多くは、すでに資金を預け入れてしまっているか、出金を申請した段階で不審な請求を受けて戸惑っている状況ではないでしょうか。
結論からお伝えすると、Lnpd5は正規の投資サービスとしての実態が確認できず、資金を失うリスクが極めて高いプラットフォームです。
このセクションでは、まず客観的な調査事実に基づいて、現在起きているトラブルの全体像を簡潔に整理します。
判定図|30秒でわかるLnpd5の危険シグナル一覧
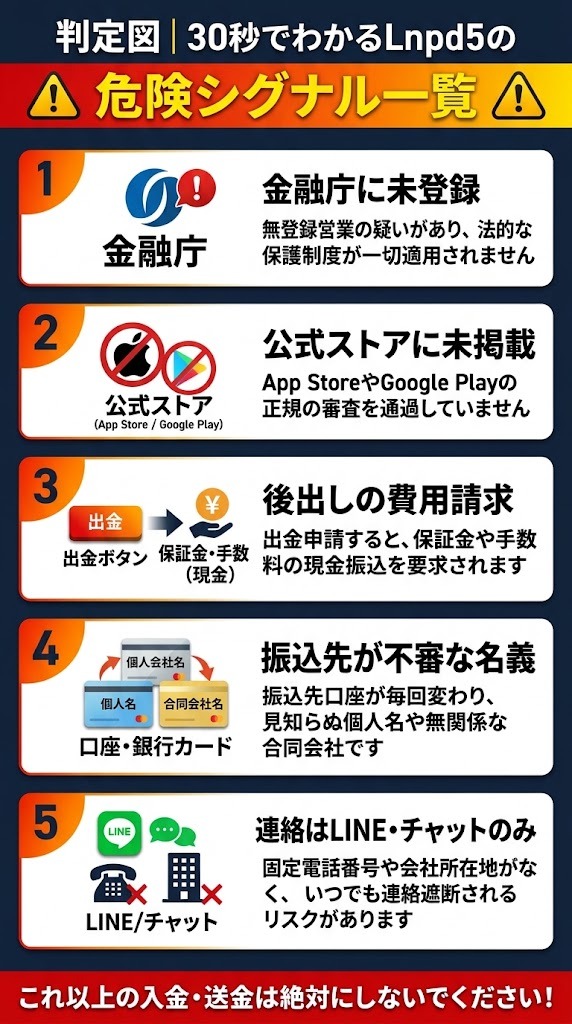
金融庁への事業者登録は一切確認できない無登録状態
日本国内で一般の利用者に対して投資の助言や運用の委託、金融商品の売買仲介を行う事業者は、金融商品取引法に基づき、必ず内閣総理大臣(管轄の財務局)の登録を受けなければなりません。
金融庁が公式に公開している「免許・許可・登録等を受けている業者一覧」のデータベースを照合したところ、「Lnpd5」およびその開発元を名乗る組織の名称は一切存在しませんでした。
無登録で金融商品取引業を行う行為は、法律で厳しく禁じられている違法営業に該当します。
正規の登録業者であれば、顧客から預かった資産は信託保全などの仕組みによって分別管理され、万一事業者が破綻した場合でも保護される枠組みが存在します。
しかし、無登録の違法業者に預けた資金には、そうした法的な保護制度が一切適用されません。
相手側が資金を持ったまま音信不通になった場合、公的な補償制度を利用して救済を受けることは不可能です。
公式ストアを経由しない「構成プロファイル」インストールの危険性
Lnpd5は、iPhoneの「App Store」やAndroidの「Google Play」といった公式アプリストアから直接ダウンロードする形式を取っていません。
相手から指定されたURLをWebブラウザで開き、iPhoneであれば「構成プロファイル」や「エンタープライズ証明書」、Androidであれば「提供元不明のアプリ(APKファイル)」を直接インストールするよう案内される仕組みが確認されています。
公式のアプリストアでは、利用者の安全を守るために、アプリのコード内に悪意ある挙動や不正な通信が含まれていないか厳格なセキュリティ審査が行われています。
公式ストアを経由しない配布方法は、そうした審査基準を通過できない、あるいは審査を通すつもりのないアプリを無理やり端末に導入させるための手法です。
不審なプロファイルを端末に追加してしまうと、通信が監視されたり、保存されている個人情報や連絡先が外部のサーバーへ送信されたりする技術的な危険性も生じます。
「特別な最新アプリだからストアにはまだ並んでいない」といった相手の説明は、安全性の審査を回避するための言い訳に過ぎません。
画面上の利益は実在しない?出金トラブル相談が急増している背景
Lnpd5を利用してしまった方から寄せられる相談の中で最も共通しているのは、「画面の中では順調に資産が増えているのに、手元の銀行口座へお金を戻せない」という点です。
アプリの画面を開くと、数日で資産が数割増えていたり、指示された通りの売買によって連日大きな利益が出ているように表示されたりします。
しかし、その画面に表示されている数字は、実際の金融市場や外国為替市場とリアルタイムで連動しているものではありません。
運営者側が管理画面から手動で数字を書き換えたり、あらかじめプログラムされた通りに残高が増えるアニメーションを表示させているだけに過ぎないのです。
利用者に「本当に儲かっている」と強く信じ込ませることで、さらに大きな資金を追加で振り込ませることが相手の真の狙いとなっています。
相談者の声(40代男性・会社員)
最初は 5万円 を入金して、試しに 3万円 の出金申請をしたら翌日に問題なく銀行口座へ振り込まれました。
本当に引き出せると確認できたので完全に信用してしまい、将来のために貯めていた預金から 150万円 を追加で預けてしまいました。
ところが利益を含めた全額を出金しようとした途端、出金ボタンがグレーアウトして押せなくなり、担当者から連絡が届きました。
Lnpd5投資アプリへ誘導される典型的な勧誘手口
どのような経路をたどって、利用者はLnpd5という不審なアプリに資金を預けてしまうのでしょうか。
手口の流れを分析すると、心理的な警戒心を徐々に解いていく巧妙なステップが用意されていることが分かります。
このセクションでは、SNSの広告から始まり、アプリへの入金に至るまでの一連の誘導プロセスを解剖します。
自身が体験した状況と照らし合わせながら、相手が仕掛けてきた手口の全体像を冷静に把握してください。
- 接触: SNS上の「有名投資家・経済人の無料セミナー」広告をタップする
- 囲い込み: 誘導先のLINEグループで「先生」と多数の「サクラ会員」に囲まれる
- 信頼獲得: 指定されたLnpd5アプリで運用を始めさせ、少額の出金を一度成功させる
- 本番搾取: 高額な資金を振り込ませた後、出金制限をかけて追加費用を次々に要求する
著名人・有名投資家を無断悪用したSNS広告の罠
きっかけの多くは、Instagram、Facebook、Webニュースの広告枠に表示される投資関連のバナー広告です。
テレビや書籍で広く知られている著名な経済アナリストや実業家の顔写真が無断で使用され、「私の最新の投資戦略を無料で公開します」「誰でも少額から始められる資産形成術」といった文言が並んでいます。
これらの広告は、本人の許可を得て制作されたものではなく、海外の詐欺グループなどが肖像権を侵害して出稿している偽の広告です。
バナーをタップすると、公式サイトのような体裁のインタビュー記事が表示され、最終的に「アシスタントのLINEを追加してください」と緑色のボタンを押すよう促されます。
著名人の名前を隠れ蓑にすることで、普段なら怪しむような不審な投資話であっても、利用者は無意識のうちに信頼感を抱いてしまうのです。
LINEグループへ案内され「先生」「アシスタント」が登場する構図
LINEを追加すると、数十人から百人規模が参加する大きなトークグループへ招待されます。
グループ内では、投資の指導役とされる「先生」と、その連絡やスケジュール管理を担当する「アシスタント」が中心となって会話を進めます。
毎日のように市場の解説や「推奨銘柄」が配信され、他の参加者たちが「先生のおかげで今日も数十万円の利益が出ました」「指示通りに購入したら本当に増えました」といった感謝の言葉を次々に投稿します。
しかし、これらの発言を行っている他のメンバーの大半は、運営組織が用意した自作自演のアカウント(サクラ)です。
周囲の全員が利益を出して喜んでいる空気感を意図的に作り出すことで、「自分だけが乗り遅れているのではないか」「疑うのは失礼なのではないか」という心理的な同調圧力を生み出しています。
「本日限定の特別銘柄」「枠が埋まる」と入金を急かす心理誘導
グループ内でのやり取りが一定期間続くと、アシスタントから個別のメッセージで「特別な運用枠」への案内が届きます。
「一般の市場には出回らない限定銘柄がある」「機関投資家と同じルートで取引できる特別なアプリを使う」として、Lnpd5の導入を勧められます。
この際、相手は「本日の15時までに指定口座への入金が完了しなければ、枠は他の希望者に回ってしまう」などと極端な時間制限を設けてきます。
冷静に家族へ相談したり、インターネットでアプリの安全性を検索したりする時間を与えないことが相手の計算です。
利用者は「早く振り込まなければ大きなチャンスを失ってしまう」という焦燥感に支配され、十分な確認を怠ったまま指示に従ってしまいます。
警戒心を解くための「少額出金の成功体験」というトラップ
Lnpd5の手口において最も悪質な点は、利用開始の初期段階で意図的に少額の出金を成立させるケースがあることです。
初めに数万円程度の少額を入金させ、アプリ内で利益が出たタイミングで「出金のテストをしてみてください」と促されます。
申請を行うと、数時間から翌日には指定した自分の銀行口座へ、利益を上乗せした金額が実際に振り込まれます。
利用者からすれば、「自分のお金が本当に出金できたのだから、このアプリは安全だ」と確信してしまう決定打となります。
しかし、この一度の出金は、相手側が将来的に百万円単位、千万円単位の大きな資金を振り込ませるために差し出した「エサ」に過ぎません。
一度でも出金できた実績があるからこそ、その後にトラブルが発生した際も「何かの手違いではないか」「指示通りにすればまた引き出せるはずだ」と相手を信じ続けようとしてしまうのです。
※不審に思った一般利用者が「金融庁の登録番号はどこで確認できますか?」と質問を投稿した途端、そのメッセージは数分で削除され、投稿者は即座にグループから強制退会させられていました。 健全な議論や事実確認を一切許さない閉鎖的な空間であることが、調査によって確認されています。
なぜ出金できない?画面上の「架空残高」と追加請求のからくり
高額な資金を入金した後、いざ出金を申請しようとすると、さまざまな理由をつけられて手続きがストップします。
相手から次々と提示される請求に対して、「これを払えば本当に引き出せるのか」と悩んでいる方も多いはずです。
このセクションでは、出金拒否の現場で使われる代表的な口実と、追加で資金を支払う行為がなぜ危険であるのか、その論理的な理由を解説します。
比較表|出金時に突きつけられる「口実」と相手組織の真意
| 相手から告げられる名目 | 説明される内容 | 相手組織の本当の目的 |
|---|---|---|
| 税金の事前納付 | 「海外取引の利益に対して 20% の納税が必要。源泉徴収できないため現金で先に支払え」 | アプリ内の数字から差し引かず、手元の現金を奪い取るための嘘 |
| マネロン防止の保証金 | 「不正送金の疑いがかけられた。解除のために資産と同額の保証金を一時的に預けろ」 | 焦る被害者の心理を突き、最大の金額を一気に搾取する手口 |
| 操作ミスによる口座凍結 | 「出金先の口座番号入力を間違えたため凍結された。解除費用として 50万円 必要」 | 存在しないミスをでっち上げ、本人の責任感を利用して支払わせる |
| 信用スコアの回復費用 | 「取引規約に違反したため信用度が下がった。点数を戻すために追加チャージが必要」 | ゲームのような架空の数値を盾にして、最後の資金を絞り取る手口 |
「税金」「保証金」「マネーロンダリング防止」は後付けの口実
出金申請を送信した直後、アシスタントやカスタマーサポートから「出金審査で問題が発生した」という通知が届きます。
最も多用される口実が「海外取引に伴う税金の納付」です。
「利益の20%を税金として事前に納付しなければ、国際送金の手続きが進められない」と説明されます。
しかし、正規の証券会社や金融機関であれば、税金は利益から自動的に源泉徴収されるか、出金完了後に利用者が自身で確定申告を行って納税する仕組みになっています。
出金残高から手数料を差し引くのではなく、「別の現金を用意して指定口座へ振り込め」と要求してくる時点で、日本の金融実務の常識からは完全に逸脱しています。
また、「マネーロンダリングの疑いを持たれたため、身の潔白を証明するための保証金を預けろ」という説明も同様です。
公的な規制機関や金融機関が、疑いを晴らすために個人へ現金の振込を要求することなど絶対にあり得ません。
送金先が「個人名義」や「実体のない合同会社」である異常性
指定された振込先をよく確認してみてください。
「Lnpd5」というサービス名や、公式の企業名と一致しているでしょうか。
実際に入金指示を確認すると、全く聞いたこともない個人の名義や、設立されたばかりの実体のない合同会社の銀行口座が指定されているはずです。
さらに、一度入金した後に再度追加で振り込もうとすると、「先ほどの口座はメンテナンス中のため、別のこちらの口座へ振り込んでください」と、毎回異なる名義が案内されます。
正規の金融機関が、顧客ごとに専用の振込口座を用意することはあっても、個人名義の口座や無関係な法人口座を頻繁に変更しながら案内することは絶対にありません。
これは、闇バイトなどを介して不正に買い取られた「トバシ口座(使い捨て口座)」を資金移動用に使用している証拠です。
不正利用された口座は、警察や銀行によって順次凍結されていくため、相手側も凍結を逃れるために口座を次々と切り替えながら送金させているのです。
追加で支払ってもお金は戻らない論理的理由
「要求された保証金を支払えば、今度こそ全額を出金できるのではないか」と淡い期待を抱いてしまう気持ちは痛いほど分かります。
しかし、冷静に論理的な現実を見つめなければなりません。
相手組織の活動目的は、預かった資金を運用して利用者に還元することではなく、「利用者が支払える限界まで現金を吸い上げること」です。
もし仮に指示通りに50万円の保証金を支払ったとしましょう。
相手は「手続きが完了した」と言って出金に応じるでしょうか。
過去の無数の相談事例において、追加の支払いに応じた後に返金されたケースは1件も確認されていません。
むしろ、「次は国際送金ネットワークの承認手数料としてさらに30万円が必要になった」「認証コードの入力期限が切れたため再度の保証金が必要」と、新しい理由を次々に作られて再請求が続くだけです。
そして、利用者の貯金が完全に底をつき、これ以上の支払いが不可能だと分かった瞬間に、相手はLINEの連絡を一方的に遮断して姿を消します。
追加でお金を振り込む行為は、傷口を自ら広げる結果にしかなりません。
アプリ画面の数字は市場と連動していない単なるプログラム
利用者の心を縛り付けている最大の要因は、アプリ画面に表示されている「500万円」「1,000万円」といった膨大な資産残高です。
「この大金が手に入るかもしれないのだから、数十万円の手数料を払ってでも引き出したい」と考えてしまうのは自然な心理です。
しかし、前述した通り、その残高表示は実在するお金ではありません。
Web開発の知識があれば、スマートフォンの画面上に任意の数字を表示させ、ボタンを押すたびに残高が増えるような仕組みを作ることは数時間で可能です。
アプリの内部に保管されているのは、ただの「テキストデータ」であり、実際の銀行口座や取引所には1円たりとも連動していません。
存在しないお金を手に入れるために、手元にある現実の現金を追加で支払うのは、完全に相手の思う壺です。
まずは画面上の数字に対する執着を手放し、手元に残っている大切なお金を死守することに意識を切り替える必要があります。
「保証金を振り込めば出金できるかも…」と画面の前で迷っていませんか?
相手から「今日中に支払わなければ口座を永久に凍結する」「違約金が発生する」と強い口調で急かされると、パニックになって言われるがまま振り込んでしまいそうになるのは無理もありません。
ですが、相手の指示に従ってお金を足しても、資金が引き出せるようになる可能性は極めて低いです。
送金のボタンを確定させてしまう前に、まずは一度深く息を吸って立ち止まってみませんか?
私(もも)のLINE相談は完全無料です。
「まだ騙されたと決まったわけじゃないから迷っている」「相手からこう言われたけれど怪しいだろうか」といった、どのような段階のご相談でも全く問題ありません。
相手から指定された振込先の名義や、やり取りしているメッセージの画面をスクリーンショットで見せていただければ、これまでの調査データと照らし合わせて客観的な事実とリスクをお伝えします。
取り返しのつかない送金をしてしまう前に、一人で抱え込まずに画面の様子を一度見せてください。
運営実態の調査結果:特商法表記・会社所在地・ドメイン情報の検証
安全性を見極める上では、相手の言葉ではなく「公開されている客観的なデータ」を確認することが最も確実です。
個人ブロガーとしての調査活動の一環として、Lnpd5に関連するWebサイト、通信先サーバー、特定商取引法に基づく表記の調査を実施しました。
このセクションでは、その具体的な検証結果を公開します。
数字と事実が示す実態を確認し、冷静な判断材料として役立ててください。
調査まとめ|Lnpd5アプリ関連サイトの基本情報検証結果
| 調査項目 | 確認された内容 | 安全性の判定 |
|---|---|---|
| 特定商取引法表記 | 運営会社名・代表者名の記載なし(または実在しない英字名) | 極めて危険(法律違反) |
| 会社所在地 | 記載なし(または海外のバーチャルオフィス・存在しない番地) | 実体不明 |
| 連絡先電話番号 | 固定電話番号の記載なし(LINEまたはWebフォームのみ) | 連絡遮断リスク大 |
| 金融庁登録番号 | 登録番号の記載なし(照合結果も該当ゼロ) | 無登録営業 |
| ドメイン取得日 | 取得から 3ヶ月以内(Whois情報のプライバシー保護使用) | 典型的な使い捨てサイト |
特定商取引法に基づく表記の欠如と実態不明な連絡先
インターネット上で有料のサービスや取引を提供する事業者は、特定商取引法に基づき、運営主体の名称、代表者氏名、所在地、連絡先電話番号などを正確に表示する義務があります。
Lnpd5の案内ページおよびアプリの設定画面を確認したところ、特定商取引法に基づく表記のページそのものが存在しないか、存在していても中身が著しく不完全な状態でした。
記載されている住所を検索してみると、海外のリゾート地にある私書箱であったり、国内のレンタルオフィス、あるいは実在しない架空の地番であることが判明しています。
電話番号に関しても、日本の市外局番を持つ固定電話の番号は一切記載されておらず、連絡手段はLINEやアプリ内のチャット機能に限定されています。
これは、トラブルが発生した際に利用者が直接事業所を訪ねてきたり、電話で責任を追及されたりすることを避けるための典型的な隠蔽措置です。
責任者の身元が完全に隠されているプラットフォームに、大切な資産を預けることには無理があります。
金融庁および財務局のデータベース照合結果
Lnpd5の勧誘者は、「当社はシンガポール(あるいは英国・米国)の厳格な金融ライセンスを取得しているため安全です」と主張することがあります。
しかし、金融商品取引法においては、海外でどれほど正式なライセンスを持っていたとしても、日本国内に居住する個人に対して投資の勧誘を行う場合は、日本の金融庁への登録が必須と定められています。
金融庁の公式ホームページでは、「無登録で金融商品取引業を行う者の名称等について」という警告リストが定期的に更新されています。
このリストには、SNS等を通じて違法な勧誘を行っている業者名やサイト名が順次掲載されています。
Lnpd5に関しては、リストへの掲載以前の問題として、そもそも日本国内での金融商品取引業者としての登録を受けていない無登録業者であることが確定しています。
「海外のライセンスがあるから日本の法律は関係ない」という説明は、法的な知識を持たない利用者を誤認させるための虚偽の説明に過ぎません。
関連ドメインのWhois情報とサーバー開設日の分析
Lnpd5アプリが通信を行っている接続先サーバーのドメイン情報(Whois情報)を技術的に調査しました。
ドメインの登録履歴を確認したところ、ドメインが取得された日付は直近の数ヶ月以内であり、極めて最近になって急ごしらえで作られたWebサイトであることが判明しました。
また、ドメインの登録者情報は「Whoisプライバシーガード」によって完全に匿名化されており、どこの国の誰が管理しているのかが分からないように隠されています。
長年にわたって健全に運営されている金融機関や証券会社であれば、ドメインの運用履歴は数年から十数年に及び、登録者情報も法人名で正しく公開されているのが当たり前です。
数ヶ月単位でドメインを取得し、被害が拡大して通報が増えたらサイトを閉鎖して別の新しいドメインへ乗り換えるという手法は、近年のSNS投資トラブルにおける常套手段です。
ドメインの運用期間の短さからも、長期的なサービス継続を前提としていない「使い捨て」の性質がはっきりと見て取れます。
【緊急チェック】該当したら即ストップ!危険度セルフ判定リスト
「自分のケースも本当にトラブルに巻き込まれているのだろうか」と、まだ半信半疑の方もいらっしゃるかもしれません。
ここでは、現在直面している状況がどれほど危険な状態にあるかを客観的に確認できるよう、段階別のチェックリストを用意しました。
ご自身の体験と照らし合わせながら、当てはまる項目の数を確認してください。
1つでも該当するものがあれば、直ちに警戒レベルを引き上げる必要があります。
チェックシート|状況から見る危険度判定
| 危険レベル | 状況の特徴 | 直ちに必要なアクション |
|---|---|---|
| レベル1(注意) | 勧誘やインストールの段階に不自然な点がある | これ以上の資金の送金を取りやめ、情報収集を行う |
| レベル2(厳重警戒) | 振込先の口座名義や残高の増え方に異常がある | 新規の入金を完全に停止し、手元のやり取りを保存する |
| レベル3(緊急事態) | 出金を拒否され、追加の金銭振込を迫られている | 追加振込を絶対に拒否し、第三者へ相談して状況を整理する |
レベル1:勧誘・登録段階の危険サイン(危険度:中)
勧誘を受けてからアプリを使い始めるまでの段階で、以下のような特徴がなかったか振り返ってみてください。
- [ ] InstagramやFacebookの「投資勉強会」「著名人セミナー」の広告からLINEへ誘導された
- [ ] App StoreやGoogle Playを使わず、Webサイトから指示されてプロファイルを直接インストールした
- [ ] 参加させられたLINEグループの中で、見知らぬ他のメンバーが毎日のように高額な利益報告を連投している
- [ ] 「先生」と呼ばれる指導役や、「アシスタント」を名乗る人物から個別に手厚いメッセージが届く
- [ ] 「あなただけに教える特別な枠」「未公開の取引ルート」といった特別感を強調された
これらの項目に当てはまる場合、一般的な投資勧誘ではなく、組織的に仕組まれた誘導の入り口に立っている可能性が極めて濃厚です。
まだ大きな金額を入金していないのであれば、今すぐ踏みとどまることが最善の防御になります。
レベル2:入金・運用の危険サイン(危険度:高)
すでに資金の振込を行い、アプリ内で運用を始めている段階での危険サインです。
- [ ] 指定された振込先の銀行口座が、アプリ名や会社名ではなく「見知らぬ個人名」だった
- [ ] 2回目以降の入金時に、前回とは全く異なる名義や銀行の口座を指定された
- [ ] 国内の暗号資産取引所でビットコインなどを購入させられ、指定されたアドレスへ送金させられた
- [ ] 預けた資金が、数日から数週間で現実の利回り(年利数%)を遥かに超えるスピードで急増している
- [ ] 初回に数万円程度の少額を出金申請した際、驚くほどスムーズに自分の銀行口座へ現金が振り込まれた
特に振込先口座が個人名義である点は、決定的な危険シグナルです。
正規の金融取引において、顧客の資産を個人名義の私的な口座に振り込ませる運用ルールは日本の法律上絶対に存在しません。
画面上でどれほど資産が増えて見えていても、それは現実の残高ではないことを強く自覚する必要があります。
レベル3:出金トラブル・追加入金要求の危険サイン(危険度:緊急)
出金を試みた際に、以下のようなやり取りが発生している場合は、最も危険な緊急事態に突入しています。
- [ ] 出金申請を行ったところ、「審査中」「システムエラー」などの理由で処理が止まっている
- [ ] 「海外税金20%を先に納めなければ送金できない」「口座残高から差し引くことはできない」と言われた
- [ ] 「マネーロンダリングの疑いがかかった」「解除のために保証金として数十万円を振り込め」と要求された
- [ ] 「○月○日までに支払わなければ、口座を凍結し法的措置を取る」と期限を切って脅されている
- [ ] 電話で話したい、あるいは直接会社へ伺いたいと申し出ても、頑なにチャット対応のみで拒否される
このレベルに達している場合、相手の目的は完全に「最後の追加資金を絞り取ること」へ移行しています。
相手から何を言われても、脅し文句を並べられても、要求された追加費用を1円たりとも振り込んではいけません。
相手の言葉に従い続ける限り、失う金額が増え続けるだけの結果になってしまいます。
出金トラブル・金銭被害に直面した際の相談先とそれぞれの現実的なハードル
出金ができなくなり、「騙されたのかもしれない」と気づいたとき、多くの方は警察や弁護士への相談を思い浮かべます。
公的な機関や専門家に頼ることは非常に重要ですが、同時にそれぞれの相談窓口が持つ「実際の役割」と「利用時のハードル」を正しく知っておくことも欠かせません。
現実的な壁を知らないまま行動を起こすと、思うように話が進まず、精神的にさらに追い詰められてしまうことがあるからです。
このセクションでは、主な相談窓口の実態と、事前にクリアしておくべき条件について包み隠さずお伝えします。
比較表|相談窓口別の役割・得られる対応・直面しやすいハードル
| 相談窓口 | 主な役割とメリット | 直面しやすい現実的なハードル |
|---|---|---|
| 警察(#9110 / 警察署) | 犯罪事実の把握、事件化、公的な相談記録の作成 | 民事不介入のため個人の返金交渉は行わない。被害届の受理まで証拠が揃わないと動きにくい |
| 弁護士(返金対応) | 代理人としての法的な返金請求・保全手続き・訴訟 | 着手金などの高額な初期費用がかかる。相手が逃亡している場合、費用倒れになるリスクがある |
| 消費者ホットライン(188) | 状況の整理、今後の動き方や窓口のアドバイス | 相手が実態不明の匿名組織である場合、相手方への仲介や直接の交渉には限界がある |
警察(#9110・被害届)の役割と「民事不介入」という壁
警察への相談は、社会的な犯罪を取り締まり、今後の被害拡大を防ぐために不可欠なステップです。
警察相談専用電話(#9110)に連絡すれば、最寄りの警察本部の相談窓口につながり、どのように対応すべきかのアドバイスを受けることができます。
しかし、知っておかなければならないのは、警察の本来の任務は「犯人の特定と処罰(刑事手続き)」であり、「被害に遭った個人の金銭を取り戻すこと(民事手続き)」ではないという点です。
これを法律の原則で「民事不介入」と呼びます。
警察が相手に対して「騙し取ったお金を返しなさい」と返金交渉を代行してくれるわけではありません。
また、警察署の窓口で「被害届」を受理してもらうためには、「相手が最初から騙す意図を持っていたことを客観的に証明できる証拠」が揃っている必要があります。
手元に証拠が少なく、経緯を論理的に説明できない状態のまま窓口へ行くと、「単なる投資の失敗や個人的な金銭トラブルではないか」と受け取られ、相談止まりで事件として扱われないケースも少なくないのが現実です。
弁護士(返金請求)の役割と「高額な着手金・回収不能リスク」の現実
弁護士は、法律の専門家として加害者の口座を特定し、振り込め詐欺救済法に基づく口座凍結手続きや返金請求を代理できる唯一の存在です。
法的な手段を用いて相手を追及したいと考える場合、最も頼りになる窓口であることは間違いありません。
ただし、弁護士へ依頼する際には「費用」と「回収可能性」という大きな現実のハードルが存在します。
詐欺被害の返金対応を専門とする法律事務所の多くは、相談料は無料であっても、実際に調査や請求に着手する段階で数十万円単位の「着手金」が必要になります。
問題は、相手の口座がすでに空っぽになっていたり、組織が海外へ資金を逃がして行方をくらませていたりする場合です。
相手から1円もお金を回収できなかったとしても、一度支払った着手金は原則として手元に戻りません。
結果として、被害金額に弁護士費用が上乗せされる「費用倒れ」に終わってしまうリスクを常に孕んでいます。
ネット上で「100%返金させます」「確実にお金を取り戻せます」と過度にあおる広告を見かけることもありますが、回収の可否は口座の残高状況に完全に左右されるため、甘い言葉を鵜呑みにして契約を焦るのは危険です。
消費者ホットライン(188)の役割と対応の限界
身近な公的窓口として、地方自治体が運営する消費生活センターにつながる消費者ホットライン(局番なしの 188)があります。
専門の相談員が親身に話を聞いてくれ、契約上の問題点や今後の安全確保について客観的な助言を授けてくれます。
相談料もかからず、誰かに今の状況を聞いてもらえるという点では、精神的な落ち着きを取り戻すために大変役立つ窓口です。
ただし、消費生活センターの基本的な業務は、事業者と消費者との間に入って話し合いを仲介する「あっせん」です。
相手が実在する国内の正規企業であれば、センターからの連絡によって話し合いに応じる可能性もありますが、今回のような実体不明の匿名組織が相手の場合、電話をかけても繋がらず、書面を送る宛先すら存在しないことが大半です。
センター側としても「相手と連絡が取れないため、これ以上の仲介が難しい」という結論にならざるを得ないケースが多いのが実情です。
本格的な手続きへ動く前に「証拠の保全」と「事実の整理」が不可欠な理由
警察、弁護士、消費生活センターのどの窓口を頼るにしても、共通して必ず求められるものがあります。
それが「いつ、誰から、どのような手口で案内され、どこの口座にいくら振り込んだのか」を示す客観的な証拠です。
頭の中が真っ白になり、混乱した状態のまま窓口に駆け込んでも、出来事の時系列や相手の主張を正しく説明できず、相談がスムーズに進みません。
「相手の言っていることがよく分からなくなってきた」「何から話せばいいのか整理がつかない」という状態のままでは、せっかくの公的機関も適切なアドバイスを出しようがないのです。
本格的な手続きや費用のかかる法律相談へ進む前に、まずは手元にあるやり取りの記録をすべて保存し、事実関係を箇条書きで整理しておくことが何よりも優先されます。
「警察や弁護士に相談すべきなのは分かるけれど、身構えてしまう…」と感じていませんか?
「まだ相手が詐欺だと決まったわけじゃないのに、警察に行って怒られたらどうしよう」
「弁護士事務所に連絡したら、高額な費用を請求されてもっとお金を失うんじゃないか」
そのように不安を感じて、足が止まってしまうのはとても自然なことです。 家族に知られたら心配をかけてしまう、恥ずかしいという思いがあれば、なおさら誰にも言えずに一人で抱え込んでしまうはずです。
いきなり費用や準備が必要な専門機関へ行くのが不安な方は、まずはLINEで現状を整理してみませんか?
私(もも)のLINE相談なら、完全無料でお話しいただけます。
「まだ迷っているだけで被害と決まったわけじゃない」「こんな初歩的な質問をしていいのか分からない」といった状態でも、気兼ねなく送っていただいて大丈夫です。
相手とのやり取りの画面や、指定された口座のメモをそのまま送っていただければ、第三者の視点から不審な点を洗い出し、今すぐ取るべき現実的な対応を一緒に整理します。
費用をかけて本格的な機関へ行くべき段階なのかどうかも含めて、まずは手元の事実を落ち着いて確認してみましょう。
絶対にやってはいけないNG行動と二次被害への厳重注意
出金できない現実に直面し、焦りや怒りが頂点に達すると、人は思わぬ誤った行動を取ってしまいがちです。
しかし、感情に任せて動いてしまうと、残された証拠を自ら消してしまったり、さらに別の悪質な業者にお金を騙し取られたりする危険があります。
このセクションでは、被害をこれ以上拡大させないために、絶対に避けるべき3つのNG行動を具体的に解説します。
深呼吸をして、これらの行動に該当していないか確認してください。
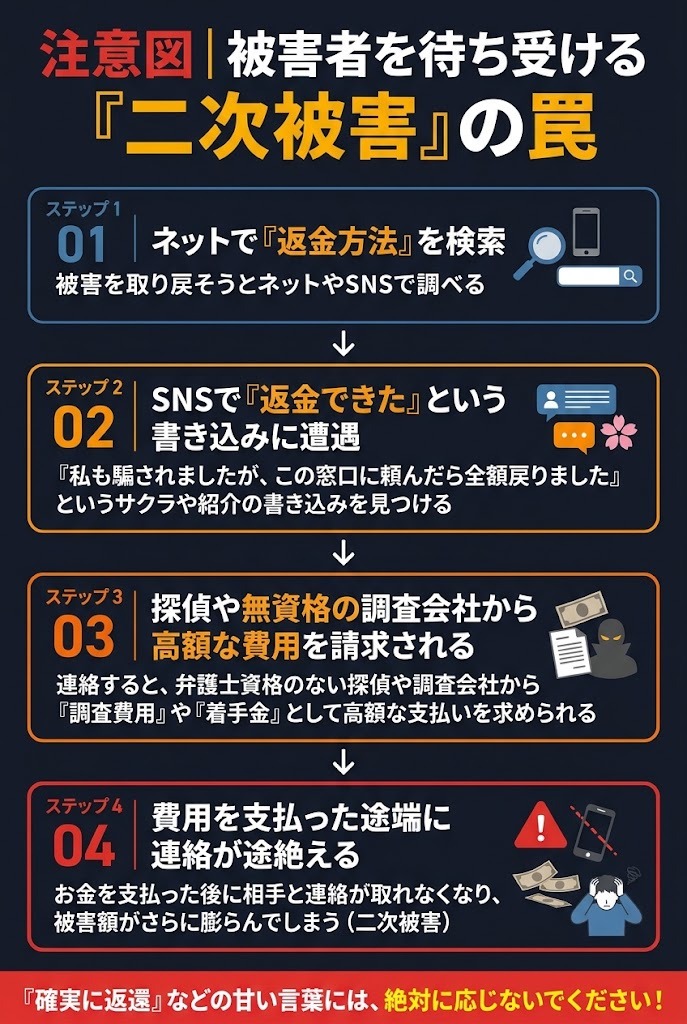
注意図|被害者を待ち受ける「二次被害」の罠
相手に騙されたと伝えて問い詰める・感情的に煽る危険性
最もやってしまいがちなのが、相手のLINEやチャットに向かって「お前たちは詐欺グループだろう」「警察に通報してやる」「今すぐお金を返せ」と怒りをぶつけてしまうことです。
悔しい気持ちや怒りは当然のものですが、相手を問い詰めるメリットは1つもありません。
詐欺に関与している組織は、相手から追及された瞬間に「これ以上の金銭搾取は不可能だ」と判断します。
そして、証拠隠滅のためにLINEグループを即座に退会・削除し、個別の連絡アカウントをブロックして姿を消してしまいます。
相手に逃げられてしまうと、今後の口座凍結要請や警察への届出に必要な「リアルタイムのトーク履歴」や「追加の口座情報」を保全することが極めて困難になります。
心の中では相手を完全に見切っていたとしても、表面的には「資金の準備を進めている」「家族と工面を相談している」といった姿勢を崩さず、連絡が取れる状態を保ちながら裏で静かに証拠を集めるのが最も賢明な立ち回りです。
「奪われたお金を確実に取り戻します」と謳う探偵・SNSアカウントの罠
お金を取り戻したい一心でネット検索やSNSを巡回していると、「返金成功率90%以上」「失った資金の回収をサポートします」と謳う探偵業者や個人のアカウントが目に飛び込んできます。
Yahoo!知恵袋やX(旧Twitter)などで、「私も同じアプリで騙されましたが、○○先生に相談したら全額取り戻せました」と親切を装って特定の窓口を紹介してくる書き込みも無数に存在します。
これらは、パニックに陥った被害者の弱みにつけ込む「二次被害(返金詐欺)」の典型的な罠です。
日本の法律において、報酬を得て加害者に対する金銭の返還交渉を代理できるのは、弁護士(および簡易裁判所の管轄となる請求額140万円以下の範囲における認定司法書士)などの法律専門職のみです。
探偵業者や民間のコンサルタント会社が返金の代理交渉を行うことは弁護士法違反(非弁活動)に該当し、法的に行うことができません。
彼らの多くは、「口座の持ち主を調査する費用」などの名目で数十万円を着手金として要求し、適当な調査レポートを渡しただけで業務を終えてしまいます。
傷口に塩を塗られるように追加の資金を奪われてしまわないよう、甘い言葉で近づいてくる非公式の相談先には絶対に連絡しないでください。
スマホの初期化やアプリの即時削除による証拠の消失
「不気味なアプリが入っているのが怖い」「家族に見つかるのが怖い」という理由から、慌ててLnpd5アプリをアンインストールしたり、スマートフォンを初期化してしまったりする方がいます。
また、相手との不快なやり取りを見たくないあまり、LINEのトーク履歴を自ら削除してしまうケースも見受けられます。
しかし、これらの行為は、自ら有利な証拠を捨て去ってしまうことに他なりません。
後から警察へ被害を相談する際にも、銀行に対して振込先口座の不正利用を通報する際にも、「相手とどのようなやり取りがあり、どこの口座番号を指定されたのか」を示す画面記録が唯一の武器になります。
証拠が手元に一切残っていなければ、第三者機関も事実関係を確認することができません。
アプリの設定を解除したりトークルームを整理したりするのは、すべての画面スクリーンショットを撮影し、別のパソコンやクラウドストレージへ安全にバックアップし終えた後で十分です。
Lnpd5投資アプリに関するよくある質問(FAQ)
Lnpd5のトラブルに関して、多くの方が共通して抱える細かい疑問について、一問一答形式で分かりやすく回答します。
不安を解消するための客観的な事実として確認してください。
「少額の出金はできた」のですが、それでも危険ですか?
はい、極めて危険な状態に変わりありません。
少額の出金を成功させるのは、相手が利用者の警戒心を解くためにあらかじめ用意している典型的な手口です。
「実際に出金できたから本物だ」と思い込ませ、その後に百万円単位のまとまった資金を入金させることが相手の本当の目的です。
過去に数万円が引き出せた実績があったとしても、それは安全性の証明には一切なりません。
高額な資金を預けた途端に出金制限がかかるケースが多発しているため、過去の出金履歴を信じて追加送金を行うことは絶対に避けてください。
相手に「身分証明書」の画像を送ってしまいました。どうすればいいですか?
悪用されるリスクを想定し、公的な記録を残すとともに信用情報の防衛を検討してください。
口座開設や出金審査の手続きと称して、運転免許証やマイナンバーカードの写真を提出させてしまうケースは非常に多く見られます。
送ってしまった身分証明書のデータは、別の架空口座の開設や、闇バイトの登録などに悪用される懸念が残ります。
まずは最寄りの警察署や警察相談専用電話(#9110)へ出向き、「投資アプリの登録過程で身分証明書の写真を送ってしまった」という相談実績を記録として残しておいてください。
万が一、自分の名義が悪用された場合でも、事前に警察へ相談した履歴があれば、身の潔白を証明するための強力な材料になります。
また、念のため個人信用情報機関(CIC、JICC、全国銀行個人信用情報センター【KSC】)に対して「本人申告(身分証紛失・盗難の登録)」を行っておくことで、勝手に自分名義でクレジットカードや銀行ローン等を組まれるリスクを大幅に軽減できます。
家族や周囲に知られずに解決することは可能ですか?
これ以上の被害拡大を食い止めれば、周囲に知られずに状況を収束させることは十分に可能です。
被害が周囲に発覚してしまう最大の原因は、相手からの請求に追われて自宅の預金を大きく引き出してしまったり、借金を重ねて返済に行き詰まったりすることです。
相手からの追加入金要求を今すぐ完全にストップし、これ以上失うお金をゼロに抑えることができれば、問題が外へ漏れ出すリスクを最小限に留めることができます。
焦って二次被害の怪しい業者に頼んだり、無理な融資を受けたりすることなく、まずは手元の証拠を静かに保全し、落ち着いて事実関係を整理することに集中してください。
送金してしまったお金は全額戻ってきますか?
残念ながら、「確実に全額が戻る」と言い切ることはできません。
振り込んでしまったお金が返還されるかどうかは、振込先として利用された銀行口座の中に、現在どれだけの残高が残っているかに完全に依存します。
相手組織は、口座にお金が振り込まれると、即座にネットバンキングやATMから現金を引き出して別の場所へ資金を移してしまいます。
口座に残高が残っている段階で素早く凍結要請がかかれば、「振り込め詐欺救済法」に基づいて残額が被害者へ分配される可能性があります。
しかし、すでに引き出された後であれば、法的な手続きを取ったとしても回収は極めて困難になります。
だからこそ、「全額取り戻せる」という非現実的な甘い期待にすがるのではなく、「今残っている手元のお金を1円も失わない」ための現実的な防衛策を最優先で取らなければならないのです。
まとめ:一人で抱え込まず、まずは事実の整理から始めましょう
ここまで、Lnpd5投資アプリの実態や出金拒否のからくり、そして直面した際の対応策について詳しくお伝えしてきました。
最後に、今すぐ実行すべき重要アクションをチェックリストとして整理します。
頭の中を整理するための指針として活用してください。
- [ ] Step 1: 追加入金の完全停止
「保証金」「税金」「手数料」など、相手から言われた追加の金銭要求には1円たりとも応じない。 - [ ] Step 2: 手元の全やり取りの証拠保全
LINEのトーク履歴、相手から指示された口座情報、振込明細書、アプリの残高画面をすべてスクリーンショットで保存する。 - [ ] Step 3: 相手を感情的に刺激しない
「詐欺だ」と問い詰めてアカウントをブロックされたり、グループを消されたりしないよう、静かに連絡を保ちつつ証拠を固める。 - [ ] Step 4: 第三者の目を入れて状況を整理する
一人で抱え込んで誤った判断を下す前に、信頼できる相談窓口で客観的な事実確認を行う。
自分を責める必要はありません。まずは深呼吸をして立ち止まること
出金ができなくなったり、大切なお金を失ってしまったかもしれないと気づいたとき、多くの方は「なぜあんな話を信じてしまったのだろう」「自分の不注意のせいだ」と激しい自己嫌悪に陥ります。
しかし、決して自分を責めすぎないでください。
相手は何人ものサクラを使い、著名人の名前を騙り、心理学に基づいた巧みな話術を使って組織的に罠を仕掛けてきます。
普段どれほど慎重に生活している方であっても、将来への不安や資産形成への純粋な思いを突かれれば、足元をすくわれてしまうことは珍しくありません。
起きてしまった過去の送金を悔やみ続けても、失われた時間は戻りません。
今あなたができる最も大切で価値のある行動は、これ以上大切なお金を相手に渡さないよう、しっかりと立ち止まることです。
一人で抱え込まず、客観的な事実確認から一歩を踏み出す
一人で悩んでいる時間は、恐怖と焦りばかりが増幅し、正常な判断力を奪っていきます。
焦るあまりに相手の脅しに屈して追加でお金を工面してしまったり、ネット上の怪しい二次被害に飛びついてしまったりするのは、最も避けなければならない展開です。
困難な状況を打開するために必要なのは、勇気を出して誰かに頼ること、そして手元にある客観的な事実を第三者の目線で冷静に見つめ直すことです。
まずは深く深呼吸をして、メモ用紙にこれまでの出来事を書き出してみることから始めてみてください。
事実を整理し、一歩ずつ現実的な対応を進めていけば、必ずこの混乱から抜け出す道筋が見えてきます。
ネットの情報を何時間も調べ続けて、不安と疲労で限界になっていませんか?
「警察に行くのは大げさかもしれない」「家族に知られたらどうしよう」「弁護士の費用が心配…」と、誰にも言えないまま一人で抱え込むのは本当につらいものです。
暗い部屋でスマートフォンの画面を見つめ、掲示板やSNSの口コミを夜遅くまで調べ続けても、不安が消えることはありません。
相手からの連絡を待つ間の冷え切った気持ちも、一人で耐え続ける必要はないのです。
本格的な手続きに踏み切る前の「最初のステップ」として、まずは私(もも)のLINEで気持ちと事実を整理してみませんか?
もものLINE相談は完全無料です。
堅苦しい準備や専門的な知識は一切必要ありません。 まだ迷っている段階のモヤモヤした気持ちや、「こんな初歩的なことを聞いてもいいのだろうか」とためらうような内容でも、どのようなお話でも構いません。
「相手から送られてきた説明文の画像」「指示された振込先口座のメモ」「アプリの画面」などをそのまま送っていただければ、これまで蓄積してきた検証データをもとに、客観的なリスクや今すぐ取るべき現実的な対応をお伝えします。
一人で悩んで時間を無駄にしてしまう前に、まずは深呼吸をして手元の画面を見せてくださいね。
参考公的機関リンク集
- 金融庁:無登録で金融商品取引業を行う者の名称等について
日本国内で適法に登録を受けずに金融商品取引を行っている業者に対する公的な警告リストです。 - 警察庁:SNS型投資・ロマンス詐欺対策特設サイト
著名人を騙る広告やLINEグループを利用した最新の投資詐欺手口と、警察への相談方法がまとめられています。 - 国民生活センター:SNSをきっかけとした投資トラブルへの注意喚起
全国の消費生活センターに寄せられた最新の相談事例と、トラブルに巻き込まれた際の対処手順が公開されています。 - 預金保険機構:振り込め詐欺救済法に基づく公告検索
不正利用によって凍結された口座の公告情報と、被害回復分配金の申請手続きに関する公的データベースです。