

西松フィナンシャル(nishimatsufinancial.com)に関する調査では、金融庁での無登録や特商法表記の不備など、客観的な懸念点が複数確認されています。
出金時に追加費用を請求された場合は、慎重な対応が必要です。
本記事では客観的リスクと、トラブル発生時の安全な対処手順を分かりやすく整理して解説します。
- 西松フィナンシャルの特商法表記や運営実態における客観的な不審点
- 出金時に追加の「保証金」や「手数料」を求められた際の現実的な注意点
- 追加入金の停止から専門窓口への相談まで、今すぐ取るべき安全な対処ステップ
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

西松フィナンシャルの基本情報と客観的な不審点
西松フィナンシャル(nishimatsufinancial.com)について、インターネット上の情報や公開データベースをもとに基本的な情報を整理しました。
投資や資金の預託を検討するにあたっては、運営体裁や法令上の登録状況を確認することが非常に重要です。
以下に、本調査で確認した客観的な検証データを一覧表としてまとめています。
| 検証項目 | 公開表記内容 | 客観的検証データ・確認結果 |
|---|---|---|
| サイト名 | 西松フィナンシャル | 正規の類似名称機関(西松アセットマネジメント等)との資本関係は未確認 |
| ドメイン名 | nishimatsufinancial.com | ドメイン登録時期:2026年3月(Whois情報より) |
| 金融商品取引業登録 | 記載なし / あるいは不明確 | 金融庁「無登録で金融商品取引業を行う者」等の公開情報において登録が確認できず(無登録) |
| 所在地表記 | 東京都内の住所が記載 | 該当住所に該当法人の独立したオフィス実態が確認できず |
| 電話番号 | 050発信または国際電話 | IP電話および特定の番号帯からの連絡事例が多数報告 |
ドメイン取得時期(2026年)と運営歴史の矛盾
Webサイトの信頼性を測る指標のひとつとして、ドメインの登録時期(Whois情報)が存在します。
西松フィナンシャルの公式サイト(nishimatsufinancial.com)のドメイン取得日を確認したところ、2026年3月に新規取得されたものであることが判明しました。
一方で、サイト上の案内や勧誘時の説明において「長年の実績がある」「多数の運用事例が存在する」といった表現が見られる場合、実際のドメイン運用歴との間にギャップが存在することになります。
長期にわたる運用実績をうたいながら、ドメインが直近で取得されている点については、客観的な不審点として注意しておく必要があります。
金融庁の「無登録で金融商品取引業を行う者」に関する事実
日本国内の居住者に対してデリバティブ取引や外国為替証拠金取引(FX)、暗号資産を用いた投資の媒介などを行う業者は、金融商品取引法に基づき金融庁(財務局)への登録が義務付けられています。
金融庁が公表している「無登録で金融商品取引業を行う者」のデータベースおよび公開通知を照合したところ、本サイトの運営体に対する正規の登録確認は取れておりません。
登録を受けていない業者との取引においては、金融商品取引法に基づく投資家保護(投資者保護基金や紛争解決手続きなど)の対象外となるリスクが高いため、慎重な対応が求められます。
具体的な登録状況の確認については、金融庁:無登録で金融商品取引業を行う者について の公式一覧をご参照ください。
特定商取引法に基づく表記・所在地実態の不備
特定商取引法や金融商品取引法では、事業者の名称、代表者名、所在地、連絡先電話番号などを正確に表記することが定められています。
西松フィナンシャルの表記情報を現地調査および法人登記データベースで確認したところ、記載された所在地にレンタルオフィスやバーチャルオフィスが指定されているなど、実際のオフィス実態が確認できない状態となっていました。
責任者の実名や事業の実態が透明に開示されていない運営体制は、トラブルが発生した際に連絡や交渉が困難になる要因となります。
このような情報の不透明さは、リスクを評価する上で重要な懸念材料と言えます。
実在する正規金融機関との名称類似性における懸念
近年、実在する著名な金融機関、証券会社、あるいは資産運用会社(「西松アセットマネジメント」等)の名称やロゴに酷似させたサイトを構築する手口が増加しています。
西松フィナンシャルという名称についても、実在する正規法人と関係があるかのような印象を与える可能性がありますが、両者間に資本関係や業務提携の事実は確認されていません。
実在する大手金融機関の信用を誤認して安心してしまうケースが多いため、名称の類似性だけに惑わされず、必ず公式サイトのドメインや公的登録の有無を確認してください。
西松フィナンシャルで報告されている主な出金トラブルと勧誘手口
西松フィナンシャルに関して寄せられているご相談や口コミを分析すると、特定の共通した勧誘手順や出金拒否の傾向が浮かび上がってきます。
どのようなプロセスで取引へと案内され、どのような局面で出金トラブルが発生するのか、その手口の構造を理解しておきましょう。
図解:SNS広告から追加請求に至る一連の誘導フロー
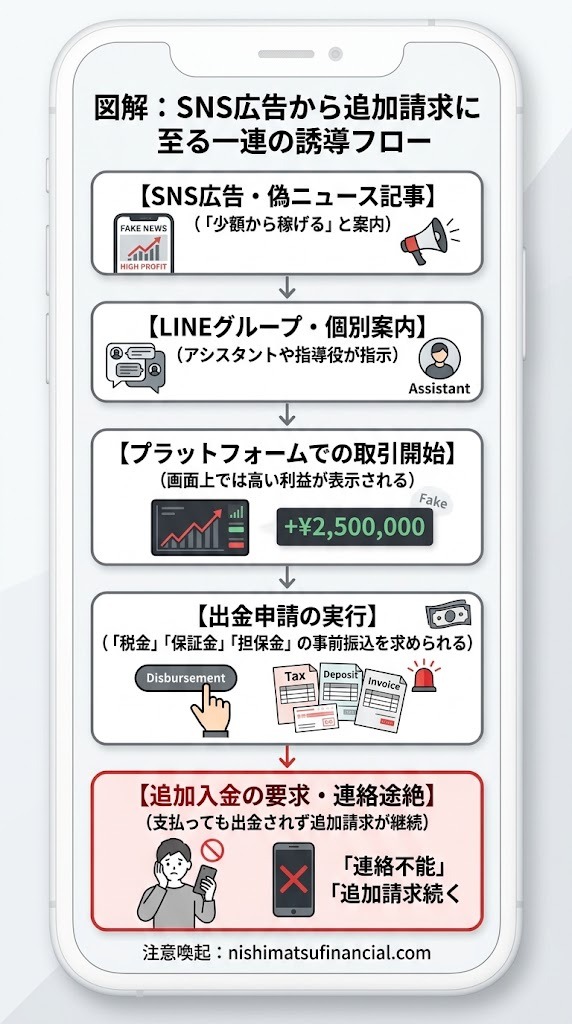
SNS広告やニュース風LP(著名人・メディア悪用懸念)からの誘導
集客の初期段階では、SNS上の投資広告や、大手新聞社・ニュースサイトに似せたWebページが活用されるケースが散見されます。
著名な実業家やアナリストの写真を無断で使用し、「独自の投資手法で高利益を得た」といった内容で興味を惹きつける手法です。
広告のリンクをタップするとLINEアカウントの追加を求められ、グループチャットや個別のサポート担当者へと誘導されます。
段階的に信用させる仕組みが作られているため、違和感を持った時点で立ち止まることが大切です。
20代男性の相談コメント
『スキマ時間に動画を見るだけ』と言われて始めたんですが、途中で暗号資産の口座開設を指示されて怪しくなりました…
050番号や国際電話による手厚い(執拗な)電話勧誘の特徴
LINEでのやり取りが進むと、「専任のアナリスト」や「サポート担当」を名乗る人物から電話がかかってくるようになります。
使用される電話番号は、050から始まるIP電話番号や、国番号(+44など)が付いた海外からの発信であることが一般的です。
電話口では親身な対応を装いつつ、「今投資を増やせばさらに大きな利益が得られる」と高額な入金を強く勧められます。
丁寧な言葉遣いであっても、見知らぬ番号からの執拗な勧誘には応じないよう注意してください。
遠隔操作アプリ(AnyDesk等)の導入案内に関するセキュリティリスク
取引操作や暗号資産の購入手順をサポートするという名目で、画面共有や遠隔操作が可能なアプリ(AnyDeskやTeamViewerなど)のインストールを指示される場合があります。
遠隔操作アプリ自体は正規のビジネスツールですが、第三者にスマホやPCの操作権限を渡すことには大きなリスクが伴います。
ネットバンキングのログイン情報、画面に表示されるワンタイムパスワード、個人情報が相手に見られてしまう可能性があるためです。
指示されるままに遠隔操作アプリを導入することは避けてください。
出金申請時に求められる「保証金・税金・担保金」の名目と構造
出金トラブルの多くは、投資資金や利益の引き出しを申請したタイミングで発生します。
システム画面上では大きな利益が表示されているものの、出金を申し出ると「利益に対する所得税の事前納付が必要」「海外銀行からの送金担保金として資金の20%を預ける必要がある」といった請求が行われます。
一般的な金融機関において、出金するために別の資金を事前に振り込ませるような構造は存在しません。
利益から差し引いて送金されるのが通常の処理であり、事前の別振込を求められた場合は非常に注意が必要です。
対応エピソード
以前ご相談を受けた`50代`の男性は、画面上で表示された「利益`300万円`」を引き出そうとしたところ、「海外送金の手続き上、保証金として`50万円`を先に振り込む必要がある」と指示されていました。
男性を落ち着かせ、会社所在地やドメイン情報などの客観的な不審点を一緒に確認したところ、追加振込を止める決断をされました。
後日、相手方との連絡が途絶えたため、事前に追加支払いを防げたことが結果的に資金の被害拡大を食い止める形となりました。
追加入金や不要な手続きを止めるべき理由と二次リスク
出金を求める中で「払わなければ資金が凍結される」「本日中に振り込めばすぐに出金処理する」と言われると、焦りから指示に従いたくなるかもしれません。
しかし、冷静に状況を判断し、追加の入金や不要な契約を停止することが最優先となります。
図解:追加支払いの有無によるリスク分岐
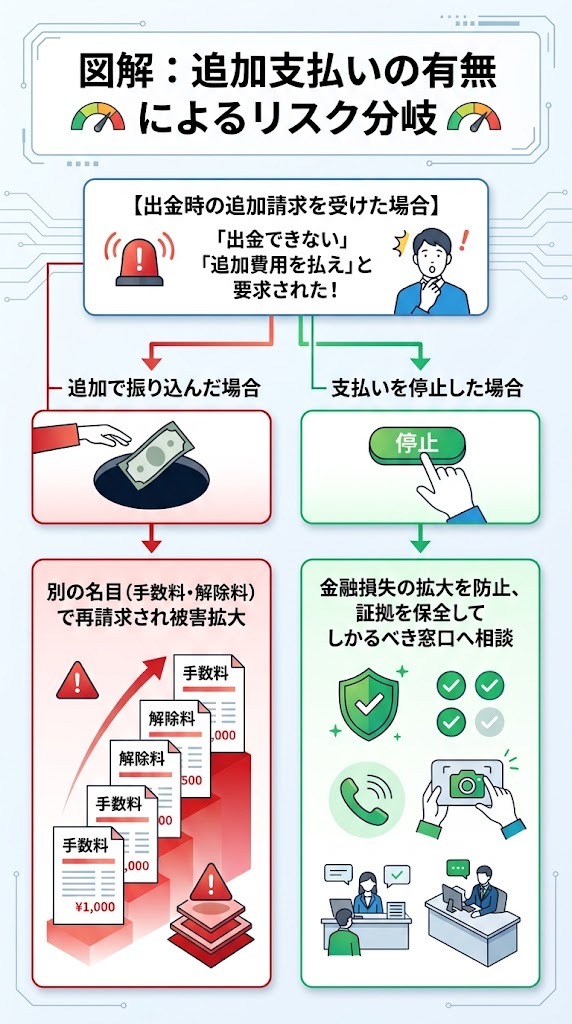
「支払えば出金できる」という説明に対する現実的な見解
相手方から「この費用さえ支払えばすべての資金を返還する」と説明されたとしても、その言葉通りの処理が行われる保証はありません。
過去の類似事例を分析すると、保証金という名目で振り込んでも、次は「システム解除料」「文字化け修復費用」など、新たな理由をつけて何度も送金を求められる傾向が確認されています。
支払えば解決するという説明をそのまま鵜呑みにするのは危険です。
まずは追加の支払いを一度ストップし、客観的な状況整理を行ってください。
50代男性の相談コメント
『完全自動で毎月30%の利益が出る』というシステムを購入したのですが、まったく成果が出ず出金もできません…
借入(消費者金融・クレジットカード枠)を促された場合の注意点
手元に現金がないと伝えると、消費者金融からの借り入れや、クレジットカードのショッピング枠・キャッシング枠を利用して暗号資産を購入するよう誘導されるケースがあります。
「出金されればすぐに返済できる」と説明されることがありますが、返済義務は借り入れた本人に残ります。
意図しない多額の負債を抱えることになりますので、第三者から勧められた借り入れやカード決済には絶対に応じないでください。
「返金調査」をうたう二次被害業者・不審な個人からの勧誘
インターネット上の掲示板やSNS上で「西松フィナンシャルからお金を取り戻せた」「調査会社に頼んで返金に成功した」といった投稿が見られることがあります。
こうした書き込みの中には、焦る利用者を狙って別の費用を請求する「二次被害」の手口が混ざっている可能性があるため注意が必要です。
弁護士資格を持たない事業者が調査費や着手金名目で費用を請求し、実際には何の手続きも行われないケースが報告されています。
相談先を選ぶ際は、運営元や資格の有無を慎重に確認してください。
個人情報・身分証明書画像を提供してしまった場合の影響
取引を開始する際、運転免許証やマイナンバーカード、パスポートの写真を送信してしまっているケースも少なくありません。
提出した個人情報が別の不審なサービスに流用されたり、なりすまし口座の開設に使われたりするリスクが存在します。
すでに提出してしまった場合は、不審なダイレクトメッセージや電話に警戒し、必要に応じて警察の相談窓口や消費生活センターへ連絡を入れておくことが推奨されます。
万が一、資金を送金・決済してしまった際の緊急対処手順
すでに資金を振り込んでしまった、あるいはクレジットカードで決済してしまった場合でも、諦めずにできる限り早い段階で対応を行うことが大切です。
冷静かつ迅速に行うべき4つのステップを整理しました。
| 対応ステップ | 主な実行内容 | 目的・留意点 |
|---|---|---|
| ステップ1 | 追加振込・送金・決済の即時停止 | 被害金額の拡大を未然に防ぐ |
| ステップ2 | やり取りの履歴・送金明細の保存 | 警察や専門機関へ提出する証拠の保全 |
| ステップ3 | 遠隔アプリ削除・パスワード変更 | アカウントや口座の二次被害防止 |
| ステップ4 | カード会社・金融機関への連絡 | 決済の停止、口座凍結手続きの打診 |
手順1:追加の振込・送金・決済の即時停止
最初に行うべきは、いかなる理由があっても追加の資金提供を行わないことです。
「本日中に手続きをしないと資金が抹消される」といった心理的な揺さぶりをかけられても、一切応じない姿勢を保ってください。
これ以上の資金流出を止めることが、被害を最小限に抑えるための第一歩となります。
手順2:やり取りの履歴・証拠データの保全(スクショ・送金明細)
次に、これまでの経緯を示す証拠データをすべて手元に保存します。
相手方がLINEアカウントやWebサイトを削除してしまうと、証拠の収集が困難になるためです。
- 相手方のLINEやチャットのやり取り画面(スクリーンショット)
- 振込先の銀行口座情報(金融機関名・支店名・口座番号・名義人)
- 暗号資産を送金した場合は、トランザクションID(TxID)と送金先ウォレットアドレス
- 相手方のWebサイトURL、電話番号、振込時の控え・振込明細書
手順3:遠隔操作アプリのアンインストールとパスワード変更
AnyDeskなどの遠隔操作アプリを導入してしまった場合は、ただちにアプリをスマホやPCから削除(アンインストール)してください。
また、遠隔共有中にログインした可能性のあるネットバンキング、暗号資産取引所、SNSアカウントのパスワードを速やかに変更します。
セキュリティを確保するために、端末のウイルススキャンを実施することも検討してください。
手順4:クレジットカード会社への連絡と利用停止手続き
クレジットカードで決済を行った、あるいはカード情報を相手方に伝えてしまった場合は、すぐにクレジットカード会社のカスタマーサポートへ連絡してください。
事情を説明してカードの利用停止手続きを行い、再発行の手続きを進めます。
不正利用や不要な継続課金を防ぐために欠かせない処置です。
30代女性の相談コメント
「言われるがまま高額な費用をクレジットカードで払ってしまいました…今から解約や対応は可能でしょうか?」
トラブル発生時に頼れる客観的な相談窓口一覧
トラブルに直面した際は、一人で抱え込まずに信頼できる公的機関や専門家に相談することが重要です。
相談窓口によって対応範囲や役割が異なりますので、状況に応じて適切な窓口を選択してください。
| 相談窓口 | 連絡先・ダイヤル | 主な役割・対応内容 |
|---|---|---|
| 警察(相談窓口) | #9110 または最寄りの警察署 | 事案の受理、防犯指導、被害届の提出相談 |
| 消費者ホットライン | 188(イヤヤ) | 最寄りの消費生活センターへの案内、助言 |
| 金融庁 相談室 | 0570-016811 | 無登録業者に関する情報提供、一般的な相談 |
| 弁護士・司法書士 | 各法律事務所・法テラス | 返金交渉、口座凍結(振り込め詐欺救済法)手続き |
警察専用相談電話(#9110)とサイバー犯罪相談窓口
緊急の事件性がない場合でも、今後の対応や防犯上の相談ができる警察の専用ダイヤルが#9110です。
最寄りの都道府県警察本部の相談窓口に繋がります。
振り込み先の口座情報ややり取りの履歴を持参して相談することで、事案としての登録や、振り込め詐欺救済法に基づく口座凍結の働きかけが行われる場合があります。
詳細は 警察庁:SNS型投資・ロマンス詐欺被害の注意喚起 をご確認ください。
消費者ホットライン(188)および国民生活センター
身近な消費生活トラブル全般について助言を受けられる窓口が、消費者ホットライン(局番なしの188)です。
案内された最寄りの消費生活センターでは、専門の相談員が状況を聞き取り、今後取るべき対応のアドバイスや適切な窓口の案内を行ってくれます。
事業者との交渉方法やクーリング・オフに関する制度的な助言を受けることが可能です。
公式情報は 国民生活センター をご覧ください。
金融庁の「金融サービス利用者相談室」
金融庁では、金融行政に関する情報提供や取引全般に関するご相談を受け付ける「金融サービス利用者相談室」を設置しています。
無登録業者に関する情報の提供や、制度上の仕組みについて確認したい場合に活用できます。
金融トラブル・返金請求に詳しい弁護士・認定司法書士
民事上の返金請求交渉や、差押え手続きなどを検討される場合は、弁護士や認定司法書士へのご相談が選択肢となります。
金融トラブルやIT分野の実績が豊富な法律事務所を選ぶことが大切です。
法律相談を受ける際は、事前に証拠資料を整理しておくことで、円滑なアドバイスを受けやすくなります。
対応エピソード
以前、警察への相談をためらっていたご相談者と一緒に、LINEのトーク履歴や振込明細を時系列順に整理した資料を作成しました。
整理された資料を持って最寄りの警察署に設置された相談窓口を訪れたところ、警察官に状況がスムーズに伝わり、速やかな事案照会へと繋がりました。
証拠を客観的に整理しておくことが、次のステップを進める上で非常に有効となります。
西松フィナンシャルに関してよくある質問(FAQ)
西松フィナンシャルや類似の取引に関して、読者の皆様から寄せられる代表的な疑問にお答えします。
画面上では利益が出ていますが、これは本物の取引ですか?
画面上に表示される数字やグラフは、運営側のシステムによって自由に設定・表示できる場合があります。
実際に市場で運用が行われているかどうかは、第三者の公的データから確認することができません。
数値が上昇していることだけを根拠に、実際の資産が増えていると判断するのは避けるのが賢明です。
出金のために「税金」を払うよう言われましたが、一般的なことですか?
一般的な証券会社や暗号資産取引所では、出金する利益から税金分を別途指定口座へ振り込ませる運用は行われていません。
通常、税金は出金された確定申告などを通じて各自で納付するか、源泉徴収口座において取引内で処理されます。
事前の口座振込を求められた場合は、一般的な手続きではないと認識してください。
家族や会社に知られずに相談することは可能ですか?
弁護士や司法書士などの専門機関、あるいは行政の相談窓口には守秘義務が存在します。
ご本人の同意なしに家族や勤務先へ連絡が行くことは原則ありません。
一人で不安を抱え込まず、守秘義務のある専門の窓口へ現状を整理しに行くことをおすすめします。
相手業者と連絡がつかなくなった場合はどうすればいいですか?
連絡が取れなくなった場合でも、手元に残っている振込先の口座情報ややり取りの履歴は貴重なデータとなります。
それらの証拠をまとめ、警察への情報提供や振込先銀行への連絡(口座凍結の依頼)などを進めることが可能です。
諦めずに、残された証拠を保全する行動をとってください。
まとめ:冷静に現状を整理し、安全な第一歩を
西松フィナンシャル(nishimatsufinancial.com)を巡る問題では、客観的な運営実態の不透明さや金融庁無登録の事実など、慎重に評価すべきリスク要素が存在します。
トラブルを防ぎ、あるいは拡大させないために、以下の重要ポイントを再確認してください。
- [ ] 公式サイトのドメイン取得時期(2026年)と運営実績の整合性を確認したか
- [ ] 金融庁の登録業者一覧に名称が存在しないリスクを把握したか
- [ ] 出金時に「保証金・税金・手数料」の名目で事前振込を求められていないか
- [ ] AnyDesk等の遠隔操作アプリを第三者の指示で導入していないか
- [ ] やり取りのスクショや送金明細などの証拠を保管したか
西松フィナンシャルでの出金手続きや追加の費用請求について、「払うべきなのか、何かおかしいのではないか…」と一人で不安を抱えながら検索されているかもしれません。
金融庁での無登録状態や特商法表記の不備、事前に保証金を求められる構造など、客観的なリスクを考慮すると、焦って追加の振込を行うことは非常に危険です。
一人で判断に迷うときは、決済や振込を行ってしまう前に一度LINEでご相談ください。
送られてきた案内文や現在の状況をお聞きした上で、第三者の視点から冷静にリスクを整理し、今取るべき安全な対応をお伝えします。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
参考文献・外部リンク