

結論:shopzyna.com(偽ShopZyna)を悪用したネットショップ開設・ドロップシッピング副業は、特定商取引法に基づく表記の不備や個人名義口座への送金指示など、多数の客観的リスクが確認されています。
出金時に「安全保障金」等の追加入金を求められた場合は支払いを留保し、即座に証拠保全と関係機関への相談を行ってください。
- shopzyna.comへの誘導手法(SNS・マッチングアプリ)と出金拒否の構造
- 特定商取引法や運営実態から見る客観的な懸念点とリスク
- すでに送金・決済してしまった場合の緊急対応手順(カード停止・相談先)
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

shopzyna.com(偽ShopZyna)とは?ネットショップ開設副業の不審な実態
近年、インターネット上で「在庫を持たずに高収入を得られる」としてネットショップ開設を促す副業の相談が急増しています。
その中で特定のドメインであるshopzyna.com(偽ShopZyna)に関連するトラブルの報告が複数寄せられています。
焦りや不安を抱えている方が冷静な判断を取り戻せるよう、まずは当該サイトの基本的な仕組みと客観的な実態について解説します。
相談者の声(20代男性)
SNSで知り合った方から『初心者でも簡単に稼げるドロップシッピングのショップがある』とshopzyna.comを紹介されたのですが、利益が出ているのに出金できず困っています…
shopzyna.comの基本情報とドロップシッピング副業の表向きの仕組み
shopzyna.comは、表向きには「海外ECサイトを活用したドロップシッピングプラットフォーム」として案内されるケースが多く見られます。
ドロップシッピングとは、無在庫で商品を販売し、注文が入った時点で仕入れ先から購入者へ直接配送するECビジネスの形態です。
案内役の人物からは「商品の登録作業を行うだけで利益が得られる」「システムが自動で集客を行うため専門知識は不要」といった説明がなされます。
実際の管理画面上では、商品が次々と売れて利益が積み上がっていくような数値が表示される仕組みになっています。
ネット上で報告されている「出金トラブル」と不審な動向
管理画面上でいくら売上や利益が積み上がっていても、実際の銀行口座へ資金を引き出そうとした段階で問題が発生します。
出金申請を行うと「システム審査中」「初回出金の確認待ち」といったメッセージが表示され、処理が停止します。
その後、サポート窓口や案内者から「出金口座を有効化するために保証金が必要」「税金を先に納付しなければ出金できない」といった通知が届きます。
提示された条件通りに追加で送金を行っても、別の理由が付けられて出金が拒否され続けるという動向が報告されています。
正規のドロップシッピングビジネスと今回のケースにおける相違点
健全なドロップシッピング事業と、今回懸念されている取引形態には決定的な構造の違いが存在します。
正規のサービスでは、システム利用料や仕入れ代金の決済方法が明確であり、契約時には書面や電磁的記録による明確な規約が提示されます。
一方で、shopzyna.comを巡るケースでは、取引ルールが曖昧であり、資金のやり取りが個人のSNSアカウントや指定された銀行口座へ委ねられています。
ビジネスモデルの健全性を確認するために、両者の違いを以下の比較表にまとめました。
| 評価項目 | 正規のドロップシッピング | shopzyna.com等の不審な案件 |
|---|---|---|
| 契約書面・規約 | 特商法に基づき明記されている | 表記が不十分、または存在しない |
| 資金の出金手続 | 所定の振込日・手数料で自動処理 | 追加の保証金や税金支払いを求められる |
| 振込先口座 | 運営会社の法人口座 | 毎回異なる個人名義や外国籍口座 |
| サポート体制 | 公式窓口(電話・メール・フォーム) | LINEや個人のSNSチャットのみ |
| 運営実態の透明性 | 会社所在地や代表者名が公開されている | 運営会社の所在地や事業実態が不透明 |
なぜ注意が必要か?shopzyna.comへ誘導される典型的な3つの勧誘パターン
shopzyna.comへアクセスする方の多くは、検索から直接辿り着くのではなく、特定の人物やSNS広告を介して誘導されています。
勧誘の手法には人間の心理的な隙を突く巧みなパターンが存在します。
客観的なリスクを把握するために、典型的な3つの誘導経路について詳しく解説します。
調査検証エピソード
マッチングアプリやSNSのDMから、不自然な流れで副業やECサイト共同経営の話へ展開するご相談を多数分析してきました。
共通しているのは「相手に対する親密感や信頼感が芽生えたタイミングで資金の話題が出される」という点です。
相手の言葉だけに頼らず、客観的な事実と数字で取引内容を見直す視点が極めて重要です。
パターン1:マッチングアプリ・SNSでの親密化からの「共同経営」提案(ロマンス・好意利用型)
近年非常に多く見られるのが、マッチングアプリや日常的なSNSのやり取りを通じて近づいてくる手法です。
数週間から数ヶ月にわたりたわいない日常会話を重ね、恋愛感情や強い信頼関係を築いた上で話が切り出されます。
「二人の将来の資金作りのために、ネットショップを共同経営しよう」といった言葉で誘い込まれます。
相手側も「自分も一部資金を負担する」と演出することで安心感を与え、指定された個人名義口座へ資金を振り込ませる構造になっています。
パターン2:SNS広告や副業紹介アカウントからの「放置で稼げる」勧誘(手軽さ訴求型)
InstagramやX(旧Twitter)、YouTubeなどの広告からLINEアカウントへ誘導するパターンです。
「スマホ1台・1日5分の作業で月収50万円」「ポチポチ作業するだけで自動的に利益が出る」といった誇大表現が使われます。
登録後に案内される動画や解説Webページでは、具体的なビジネスの仕組みについては触れられません。
「限定枠にエントリーするため」という名目で、初期の導入費用やshopzyna.comでのショップ開設を促されます。
パターン3:副業スクール・コンサルティング経由での指定サイト利用指示(高額サポート型)
最初は「数千円程度の格安マニュアル」を購入させ、その後の電話面談で高額な契約を迫る手法です。
「初心者でも確実に成果を出すためには上位のコンサルティングプランが必要」と説明を受けます。
数万円から数十万円のコンサルティング費用を支払わせた後、実際の作業環境としてshopzyna.comを指定されます。
サイト内での仕入れ代金名目として、さらに追加の資金拠出を要求される二重の負担構造が形成されます。
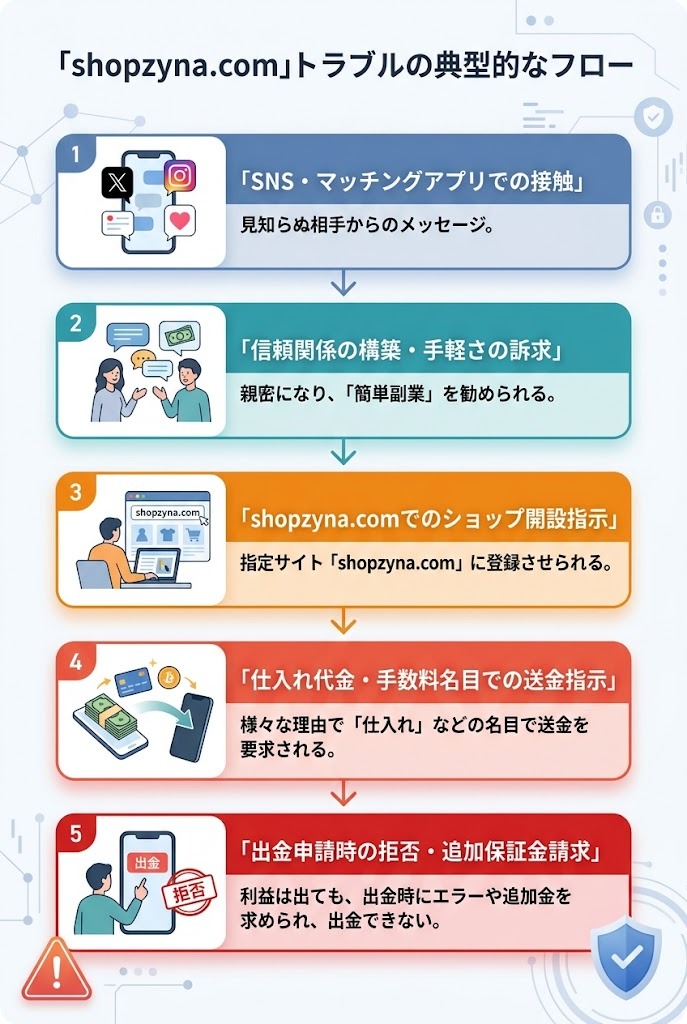
【危険度チェック】shopzyna.comで出金拒否・追加入金を求められた際の手口
すでにshopzyna.comを利用し、資金の引き出しを試みている方が最も直面しやすいのが「追加入金の要求」です。
こうした要求に応じても出金が実現しない事例が多く確認されています。
具体的な請求の名目と、それらに潜むリスクについて客観的に整理します。
相談者の声(30代女性)
売上金を引き出そうとしたら『税金と保証金を先に振り込む必要がある』と言われました。これを払えば本当に出金できるのでしょうか?
「安全保障金」「保証金」名目での追加入金要求
利益が出たため出金申請を行うと、運営側から「安全保障金」の支払いを指示されるケースがあります。
「マネーロンダリング防止のための確認費用」「システムセキュリティ解除のための担保金」といった理由が提示されます。
「このお金は出金時に全額返金される」と説明されることが一般的です。
しかし、指示に従って振込を行っても「手続きに不備があった」「エラーが解消されていない」として更なる請求へつながるリスクが存在します。
「税金」「暗号資産送金手数料」を別途請求されるパターン
出金対象の金額に対して「事前に対象の税金を納付しなければ送金手続きが進められない」と案内されるパターンもあります。
一般的な金融取引やECプラットフォームにおいて、出金前の現金を別途振り込ませて税金を徴収するシステムは極めて異例です。
また、支払いの手段として銀行振込だけでなく、暗号資産(仮想通貨)や電子マネーでの送金を指示される場合があります。
ブロックチェーン上の送金や電子マネーのコード送信は、追跡や取り消しが極めて困難になる客観的リスクを伴います。
振込先が「毎回異なる個人名義口座」であるリスク
仕入れ代金や保証金の振込先として提示される口座情報に注目する必要があります。
運営企業を名乗りながら、指定される振込先が法人口座ではなく「個人の銀行口座」である場合は強い注意が必要です。
振込を指定されるたびに名義人や銀行口座が変更されるケースも報告されています。
これらの口座は、第三者から買い取られた口座や不正に利用されている口座である可能性があり、警察や金融機関によって凍結される懸念があります。
- 「保証金を払えば、これまでの利益を含めて全額出金できます」
- 「システムエラーを解除するために、同額の資金を再度振り込んでください」
- 「本日中に支払わないと、口座内の資産が凍結・没収されます」
- 「指定する個人名義の口座へ暗号資産を購入して送金してください」
特定商取引法(特商法)から読み解くshopzyna.comの運営不審点
インターネット上で商品を販売したりサービスを提供したりする場合、特定商取引法(特商法)に基づく情報の開示が義務付けられています。
shopzyna.comのサイト表記や運営実態について、特商法の観点から客観的な疑点を分析します。
法的な記載事項の不備は、利用者がトラブルに巻き込まれるリスクを測る重要な指標となります。
特定商取引法に基づく表記の欠落・不備
特定商取引法第11条では、通信販売において、事業者の氏名・名称、所在地、電話番号などの記載を定めています。
shopzyna.comのWebサイト上において、これらの情報が正しく記載されているかを確認する必要があります。
会社名が存在しない、あるいは海外の住所がプレーンテキストで簡略に書かれているだけの状態は、運営実態の不透明さを示しています。
実在しない所在地やレンタルオフィス、海外の架空住所が記載されている場合、万が一の際の責任追及が困難になります。
連絡先が電話番号ではなく「LINE・チャットのみ」である問題点
健全な事業者の場合、トラブル対応や問い合わせを受け付けるための固定電話番号や明確なサポート窓口が設置されています。
しかし、本案件では問い合わせ窓口が「LINE公式アカウント」や「Webサイト内のチャット機能」のみに限定されている傾向が見られます。
連絡手段がSNSやチャットのみである場合、運営側がアカウントを削除したりアクセスを遮断したりすることで、瞬時に連絡が取れなくなるリスクがあります。
電話での直接的なコミュニケーションが拒否される点は、客観的に見て大きな不審点と言えます。
規約変更やサイトドメインの頻繁な変更・閉鎖リスク
悪質性が懸念されるWebサイトの特徴として、ドメイン(URL)の寿命が短く、突然閉鎖される点が挙げられます。
shopzyna.comに関しても、ネット上で注意喚起が広がると、別の類似ドメインへ移転して同様の勧誘を継続する手法が考えられます。
利用規約の内容が運営側の都合によって予告なく変更される点も注意が必要です。
サイト自体が突然アクセス不能(飛ばし)になる可能性を考慮し、早急な状況の整理が求められます。
| チェック項目 | 健全なEC事業者 | shopzyna.com等の不審なサイト |
|---|---|---|
| 事業者名 | 法人名が正確に記載されている | 名称が不明、または略称のみ |
| 所在地 | 登記された実在住所が明記 | 住所の記載がない、または架空 |
| 電話番号 | 連絡可能な固定電話番号 | 電話番号の記載がない、または携帯番号 |
| 責任者名 | 運営責任者の氏名が明記 | 責任者名の記載がない |
| 支払方法 | 多様な決済手段・明確な規定 | 個人名義口座への銀行振込や暗号資産 |
「仕入れ代金」「保証金」を振込・決済してしまった直後の緊急対処フロー
すでにshopzyna.comに関連して金銭を支払ってしまった場合、パニックにならず冷静に段階的な対応を進めることが大切です。
被害の拡大を防ぎ、今後の相談手続きをスムーズに行うための緊急対処フローを3つのステップで解説します。
焦って相手に連絡を重ねる前に、以下の手順を実行してください。
相談者の声(30代男性)
言われるがまま高額な仕入れ代金をクレジットカードと銀行振込で払ってしまいました…今から取れる対応はありますか?
【ステップ1】これ以上の追加入金・送金を絶対にストップする
最も重要な原則は、相手からどのような理由を告げられても「追加の支払いを一切行わない」ことです。
「あと少し振り込めば全額返金できる」「支払わないと損害賠償を請求する」といった言葉は、送金を継続させるための典型的なアプローチです。
要求に従って追加入金を行っても、資金が戻ってくる保証はなく、損失金額が膨らむ恐れがあります。
まずは相手からの支払要請を毅然とした態度で留保し、財布の紐を固く閉ざしてください。
【ステップ2】やり取りの証拠(スクショ・振込明細)をすべて保全する
関係機関や専門窓口へ相談する際、客観的な事実を証明する証拠が不可欠となります。
相手との連絡が途絶えたり、Webサイトが閉鎖されたりする前に、可能な限りすべてのデータを手元に保存してください。
具体的に保存すべき情報項目を以下のリストにまとめています。
- LINEやSNSでのやり取り全容(トーク画面のスクリーンショット)
- 案内されたWebサイト(shopzyna.com)の管理画面・URL・取引履歴の画像
- 相手から指示された銀行口座情報(金融機関名・支店名・口座番号・口座名義人)
- 銀行の振込明細書、ネットバンキングの振込完了画面の控え
- クレジットカード決済時の利用明細・決済通知メール
【ステップ3】クレジットカード会社・銀行への緊急連絡
支払いにクレジットカードを使用した場合、直ちにカード会社へ連絡を入れてカードの利用停止手続きを行ってください。
二次被害としてカード情報が不正利用されるリスクを防止するためです。
銀行振込によって送金を行った場合は、振込先の金融機関および自身が利用した金融機関の窓口へ事情を連絡します。
振り込み先の口座が犯罪等に利用されている疑いがある場合、金融機関による口座凍結の措置が検討されるケースがあります。
クーリング・オフやカード停止・口座凍結は可能?返金・相談に向けた具体的手段
金銭的な損失が発生してしまった場合、一人で悩みを抱え込むのは非常に危険です。
公的な相談窓口や法的な制度を活用することで、現状の整理や適切な対処法の助言を受けることができます。
具体的に利用できる相談先と、それぞれの役割について説明します。
調査検証エピソード
高額な契約や送金をしてしまいパニックになった相談者の方に対し、公的窓口やカード会社への連絡手順を整理して提示してきました。
「どこに何を相談すればよいか」を順番に整理することで、多くの方が冷静さを取り戻し、次の一歩を踏み出しています。
消費者ホットライン(188)や警察相談専用電話(#9110)の活用
どこに相談すべきか迷った場合は、全国共通の公的相談窓口を利用するのがもっとも確実です。
消費者ホットライン(局番なし188)に電話をかけると、お近くの消費生活センターへつながります。
特定商取引法に基づく契約の解約(クーリング・オフや中途解約)の可能性や、事業者への対応方法について専門のアドバイザーから助言が得られます。
また、金銭を騙し取られた疑いが強い場合は、警察相談専用電話(#9110)または最寄りの警察署のサイバー犯罪相談窓口へ連絡してください。
振り込め詐欺救済法に基づく口座凍結手続の仕組み
銀行振込によって被害に遭った場合、「振り込め詐欺救済法(犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律)」が関係してきます。
この法律は、犯罪に利用された銀行口座を凍結し、残された資金を被害者へ分配して返還する手続きを定めたものです。
警察や被害者からの情報提供に基づき、金融機関が対象口座の利用を停止(口座凍結)します。
口座内に資金が残存していた場合、所定の手続きを経ることで「被害回復分配金」の支払いが受けられる可能性があります。
クレジットカードのチャージバック・抗弁の接続に関する基礎知識
クレジットカードで代金を支払ってしまった場合、支払停止の抗弁(抗弁の接続)という制度の利用を検討します。
割賦販売法に基づき、サービスの未提供や不実告知などの問題がある場合、カード会社に対して以降の請求停止を申し出ることができます。
また、不正な決済や規約違反の取引に対して、カード会社が決済を取り消す「チャージバック」の仕組みが存在します。
申請には明確な証拠資料の提示が必要となるため、前述したスクショ等の保全データを準備してカード会社に相談してください。
| 相談機関 | 主な役割・対応内容 | 準備しておくべき書類・情報 |
|---|---|---|
| 消費生活センター(188) | 契約上のトラブル相談、解約助言 | 契約内容のメモ、やり取りの履歴 |
| 警察(#9110 / サイバー窓口) | 刑事事件としての相談、被害届受付 | 振込明細書、口座情報、相手の連絡先 |
| クレジットカード会社 | カード停止、支払停止の抗弁手続 | 決済日時、利用明細、不審点の証拠 |
| 金融機関(銀行) | 口座利用停止の要請、振込照会 | 振込実行画面、相手の口座情報 |
悪質なネットショップ開設・ドロップシッピング副業を見抜く5つの予防策
今回のような副業トラブルを未然に防ぐためには、魅力的な話に隠されたリスクを察知するリテラシーが求められます。
今後、類似の怪しい案件に遭遇した際にご自身を守るための5つの予防策を提案します。
日常的に以下のチェックポイントを意識することが大切です。
予防策1:「楽して高収入」を謳う副業案件の裏にあるビジネス構造を調べる
「放置で稼げる」「作業時間ゼロ」といったフレーズが出されたときは、一歩引いて冷静になる必要があります。
ビジネスにおいて利益が発生する以上、そこには必ず相応の対価や作業、リスクが存在します。
「なぜその作業だけで高額な利益が発生するのか」という構造が論理的に説明できない案件からは距離を置くのが賢明です。
メリットばかりを強調し、リスクについて一切触れない説明には強い疑念を持って接してください。
予防策2:振込先が法人名義ではなく「個人名義口座」の場合は送金しない
取引の過程で指定された口座が法人名ではなく「個人名」であった場合、振込を中断してください。
正規の法人が事業活動として代金を受領する際、代表者個人の口座や第三者の個人口座を指定することは極めて異例です。
特に外国籍と思われる名義の口座や、毎回口座名義が変わる場合は注意が必要です。
不審な振込先が提示された段階で、取引の安全性は大きく損なわれていると判断できます。
予防策3:会社概要・特商法表記の所在地や電話番号を実在確認する
契約や登録を行う前に、提供元企業の会社概要を自ら検索・確認する習慣を身につけましょう。
国税庁の「法人番号公表サイト」等を利用すれば、企業が法的に正しく登記されているかを誰でも無料で調べることができます。
また、記載されている住所を地図検索ツールで検索し、実際のビルや店舗が存在するかを確認するのも有効です。
連絡先として固定電話番号が設定されているかも重要なチェック項目となります。
予防策4:SNSやマッチングアプリで知り合った人物からの金銭・投資の誘いを断る
インターネット上で知り合った人物からお金に関する提案を受けた場合は、原則として応じない姿勢を徹底してください。
どれほど親しくなったと感じていても、相手の素性や発言内容を100%信用することは危険です。
「二人で将来のために投資しよう」「絶対に損はさせない」といった甘い言葉は、相手の目的が金銭にあるサインです。
お金や副業の話が出た時点で、きっぱりと断るか、やり取りを終了する決断が必要です。
予防策5:契約前・決済前に必ず信頼できる第三者や専門機関に相談する
自分一人だけで判断しようとすると、「早く始めなければ機会を逃す」という焦りから正常な判断ができなくなります。
高額な契約や銀行振込を行う前に、家族や友人、あるいは専門の相談窓口へ一度話をしてみてください。
客観的な第三者の視点が入ることで、自身では気づけなかった矛盾点やリスクに気づくことができます。
「相談することを留保させるような発言(誰にも言うな等)」を相手がしてきた場合は、まさに注意が必要です。
FAQ:shopzyna.comやドロップシッピング副業に関するよくある質問
shopzyna.comやネットショップ開設副業に関して、多くの方から寄せられる代表的な質問に回答します。
疑問点を一つひとつ解消し、現状の把握に役立ててください。
shopzyna.comの画面上で利益が出ている表示は本物ですか?
管理画面上の数値表示だけで本物の利益だと判断することはできません。
悪質なWebサイトの構造として、プログラムによって自動的に数値が増加するよう作られているケースが存在します。
画面上でどれほど大きな利益が表示されていても、実際に自身の銀行口座へ現金として引き出すことができなければ意味がありません。
出金の際に条件(追加の振り込みなど)を提示される場合は、その数値自体が虚構である可能性を視野に入れる必要があります。
相手から「弁護士を立てて訴える」「違約金を請求する」と脅されたらどうすればいいですか?
相手の言葉に焦って指示に従わないでください。冷静に現状を記録し相談を行いましょう。
支払いを拒否したり解約を申し出たりした際、相手から強圧的な言葉で威嚇される事例が報告されています。
これは利用者に恐怖心を与え、追加入金に応じさせるためのアプローチである可能性が考えられます。
送られてきたメッセージの画面(スクショ)をそのまま保存し、速やかに消費生活センターや警察へご相談ください。
家族や会社に知られずに対応することは可能ですか?
初期の相談や手続きは、プライバシーに配慮した形で進めることが可能です。
消費生活センターや各専門機関への相談は、個人のプライバシーが厳重に守られた環境で行われます。
「身内に心配をかけたくない」「副業をしようとしたことを知られたくない」というお気持ちはよく理解できます。
一人で抱え込んで被害を拡大させてしまう前に、秘密が保持される公的な窓口へまずは現状をご相談いただくことをお勧めします。
まとめ&状況整理のご案内
ここまでshopzyna.com(偽ShopZyna)を巡る副業トラブルの手口や、客観的なリスク、緊急時の対処法について解説してきました。
内容のポイントを振り返るためのチェックリストを以下にまとめました。
- [ ] 追加の請求や保証金名目の振り込み要求には一切応じない
- [ ] LINEのトーク履歴やサイト画面、振込明細をスクショで保存する
- [ ] クレジットカードの利用停止と銀行口座の確認を速やかに行う
- [ ] 振込先が個人名義口座である場合は不審点として記録する
- [ ] 一人で悩まず、消費者ホットライン(188)などの専門窓口へ相談する
shopzyna.comをはじめとする副業・ECサイト開設トラブルは、「自分だけで解決しよう」と焦って追加入金をしてしまうことで被害が拡大するケースが少なくありません。
『支払ってしまったけれど、やっぱり怪しいかもしれない…』と不安になっているなら、一人で抱え込まずに公式LINEで今の状況を教えてください。
カード会社への連絡や消費者センターへの相談など、今すぐ取るべき対応を冷静に整理しましょう。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。