

SNSで知り合った面識のない相手からの「会いたい」といった親愛の情を示すメッセージや「投資倍増」などの勧誘には、非常に高い客観的リスクが存在します。
振込先の口座名義や特商法表記などの不審点を冷静に確認し、少しでも違和感を覚えた場合はすぐに振込を停止して相談機関や専門の窓口へ連絡することが大切です。
- 「甘い言葉」から「投資勧誘」へと移行する不審な手口の傾向とリスク
- 指定口座や契約内容から客観的な不審点を見抜くチェックポイント
- 家族がやり取りに気づいた際・振込をしてしまった際の冷静な対処手順
⚠️【詐欺被害ゼロへ】怪しいと思ったら、一人で悩む前にLINEへ!
ネット上の「稼げる」には、プロでも見破りにくい巧妙な罠がたくさん潜んでいます。
過去に副業で失敗しかけた私だからこそ、大手メディアが隠す「危険な裏事情」まで隠さずお伝えしています。
1.検討中の案件をプロが無料診断(スクショを送るだけでOK!)
2.出金停止・高額請求などトラブル時の対処法をアドバイス
3.ブログには書けない「悪質業者の最新手口」をリアルタイム共有
「これって怪しいのかな…?」という直感は、だいたい当たっています。
焦って契約や振り込みをする前に、まずは一度LINEでメッセージを送ってみてください。
友達に「これ見て!」と送るくらいの軽い気持ちで大丈夫ですよ。
あなたの大切なお金と時間、一緒に守りましょう!

「ダーリンに会いたい」から始まるSNS型ロマンス詐欺の手口と不審点
SNSを通じて親密になり、心理的距離を縮めた上で金銭を要求する「SNS型ロマンス詐欺」。
なぜ甘いメッセージと投資話がセットで届くのか、その心理的メカニズムや実際の被害事例から見える手口の傾向を詳しく解説します。
相談者(40代男性)
実家に帰った際、60代の父のスマホに女性から『ダーリンに会いたい』と届いているのを見つけました。
さらに『投資』の話までされていて、今にもお金を振り込みそうなんです。ニュースで見た詐欺とそっくりで、どう止めればいいか焦っています…」
なぜ「好意的なメッセージ」と「投資話」がセットで届くのか?
SNSやマッチングアプリを通じて見知らぬ人物からアプローチを受け、親密なやり取りを重ねた後に金銭の振込を求められるトラブルが急増しています。
こうした手法では、最初に「ダーリンに会いたい」「二人の将来のために資金を作りたい」といった過度に好意的な言葉(甘い言葉)をかけることが大きな特徴です。
相手に対して恋愛感情や強い親近感を抱かせ、心理的な警戒心を薄れさせた段階で投資や資産運用の話へ移行させる構造が存在します。
人間は好意を寄せている相手からの提案に対して、客観的なリスクや不審点を見落としやすくなる心理的傾向(ハロー効果や返報性の法則)を持っています。
そのため、「好意的なコミュニケーション」と「投資勧誘」が組み合わさることで、通常の勧誘よりも送金に応じてしまいやすくなる危険性が高まります。
静岡80代男性の被害事例(1100万円・6回振込)に見る典型的な流れ
実際に発生した事案として、静岡市内に住む80代の自営業男性がSNSで知り合った女性を名乗る人物から現金を騙し取られた事例が報じられています。
男性は7月中旬ごろ、SNSを通じて知り合った人物から「ダーリンに会いたい。デートしたい。」などと甘い言葉を掛けられ、相手に強い好意を抱くようになりました。
その後、相手から「投資倍増計画」という架空の投資話を持ち掛けられ、7月中旬から9月中旬までの約2ヶ月間にわたり、相手が指定する口座へ6回に分けて合計約1100万円を振り込んでしまったのです。
この事例には、SNS型ロマンス詐欺に共通する極めて重大なパターンが集約されています。
具体的には「SNS上のみでの接触」「恋愛感情を抱かせる甘い言葉」「投資倍増という不透明な勧誘」「複数回にわたる段階的な振込指示」という4つの要素です。
一回で全額を請求するのではなく、複数回に分けて送金させることで相手の抵抗感を減らし、最終的に大きな被害金額へ膨らませる構造が確認できます。
一度も直接会ったことがない相手から送金指示が出される不審点
SNS型ロマンス詐欺における最大の客観的不審点は、「一度も直接会ったことがない」という点です。
相手は「海外に住んでいる」「現在は仕事で遠方にいる」「出国手続きに費用がかかる」など、様々な理由をつけて直接面会することを拒みます。
直接会うことなくSNSやメッセージアプリ上のやり取りだけで親密さを演出する手法は、相手の実態を隠蔽するための典型的な手段です。
どれほど親密なやり取りが続いていたとしても、対面した実績がない人物から金銭や口座振込の話が出た場合は、極めて高いリスクが存在すると判断すべきです。
現実の正常な投資取引において、面識のない個人の指示によって指定口座へ現金を振り込ませるような仕組みは通常考えられません。
高齢者が心理的に引き込まれやすい背景と客観的なリスク要因
近年の傾向として、80代などの高齢層がこのようなSNS上の不審な案内に引き込まれるケースが増加しています。
その背景には、配偶者との離別や定年後の社会からの孤立感、あるいは老後資金や将来に対する漠然とした不安が存在することが少なくありません。
そこへ親切で優しいメッセージが日常的に届くことで、心の隙間が埋められ、相手を深く信用してしまう心理的下地が作られます。
また、デジタル機器や最新のSNSトラブルに関する知識が十分でない場合、ネット上のやり取りや示された画像・画面の真偽を客観的に見抜くことが困難になります。
高齢者の保有する老後資金や資産が狙われやすいという構造的リスクを認識し、家族や周囲が変化に気づくことが極めて重要となります。
検証視点|SNS型ロマンス詐欺の不審点と展開フロー図
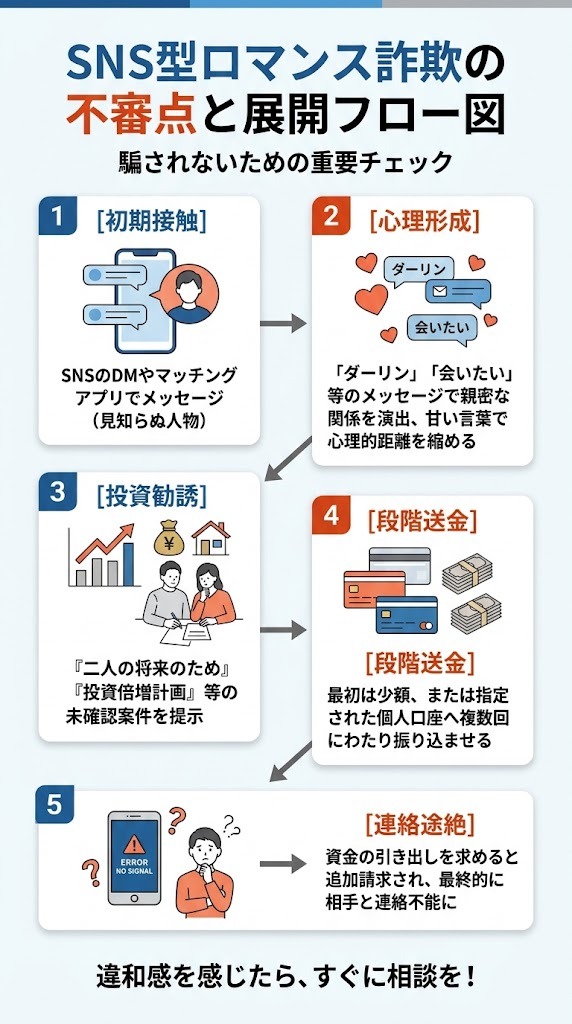
見逃してはいけない「不審な案内」の典型パターン5選
相手がどれほど親切に見えても、メッセージや指定される振込先には必ず「客観的な不審点」が現れます。
ここでは、やり取りの中で絶対に見逃してはならない典型的な5つの危険パターンを解説します。
ご家族のやり取りと照らし合わせて確認してください。
1. 「ダーリン」「二人の将来のために」など過度に親愛を示す言葉
メッセージの中で、まだ会ったこともない相手に対して「ダーリン」「ハニー」「愛している」といった過度な親愛表現が多用される場合は注意が必要です。
日本国内の一般的なコミュニケーションやビジネスの文脈では考えにくいような情熱的な言葉遣いを短期間で重ねてくるのは、読者の感情を揺さぶるための手法と言えます。
また、「将来一緒に暮らすための資金を作ろう」「二人の結婚資金のために投資をしよう」といった将来の夢を提示するトークも頻出します。
このように感情的なつながりを強調することで、後述する不透明な金銭要求に対する論理的な思考や疑念を麻痺させる狙いが見受けられます。
やり取りの中で相手から送られてくる感情的な表現に惑わされず、「言葉」と「金銭要求」を明確に分離して客観的に見極める姿勢が不可欠です。
2. 「投資倍増計画」「絶対に安全」といった根拠の不透明な説明
投資勧誘のフェーズに入ると、「投資倍増計画」「確実に利益が出る」「絶対に元本は保証される」といった表現が使われることが多々あります。
金融商品取引法において、確定的な利益や元本保証を謳って投資勧誘を行う行為は厳しく制限されています。
金融市場において、リスクなしで資金が「倍増」するような都合の良い投資案件は構造的に存在しません。
相手が提示する投資スキーム(暗号資産、FX自動売買、海外の金取引など)の仕組みが極めて曖昧であることも特徴的です。
事業実態や運用実績を裏付ける第三者機関の公的データが存在しない場合は、事業実態そのものが疑わしいと判断せざるを得ません。
3. 振込先が法人ではなく「個人名義の口座」や「無関係な会社口座」となっている
資金の振込先として指定される口座の名義は、相手の客観的な不審点を割り出す上で最も決定的な要素となります。
正規の金融機関や投資会社であれば、法人の正規口座や顧客専用の分別管理口座が振込先として提示されます。
しかし、リスクの高い案件では、振込先が「個人名義の口座(日本人名・外国籍名含む)」や、「全く無関係と思われる別企業の口座」になっているケースが非常に多く見られます。
相手から「節税のため」「一時的な代理口座」といった説明がなされることがありますが、これらは法的な透明性を著しく欠く状態です。
個人名義の口座へ事業投資資金や送金を求められた時点で、客観的なリスクは極めて高いレベルに達していると捉えるべきです。
4. 「最初は小額で利益が出た」と見せかけて繰り返し送金させる構造
ロマンス詐欺の手口では、最初に数万円程度の少額を振り込ませ、偽のアプリ画面やWebサイト上で「利益が出た」ように表示させる手法が頻繁に使われます。
場合によっては、実際に少額の現金(数千円〜数万円程度)を読者の口座へ振込(返金)し、「本当に稼げる」と深く信じ込ませるケースもあります。
この「成功体験」によって読者は警戒心を完全に解き、「もっと大きな金額を振り込めばさらに利益が増える」と思い込まされてしまいます。
その結果、100万円、300万円、そして事例のように合計1100万円といった高額な資金を複数回にわたって送金してしまう事態に陥ります。
画面上の数値や一時的な小額の返金は巧妙に演出された仕掛けである可能性が高く、実績の根拠として過信することは大変危険です。
5. 海外送金や暗号資産(仮想通貨)への交換を強く指定される場合
資金の送金方法として、海外銀行口座への電信送金や、暗号資産(ビットコインやUSDTなど)に交換して指定のアドレスへ送るよう指示されるケースも目立ちます。
暗号資産や海外送金は、日本国内の銀行振り込みと比較して取引の追跡が困難であり、資金の流出先を特定しにくいという性質を持っています。
指定された暗号資産交換所でアカウントを作成させられ、操作方法を指示されるがままに送金してしまうケースが後を絶ちません。
「国内の銀行からは送金制限がかかるから」「暗号資産の方が手数料が安く利益が出やすい」といった説明は、読者の冷静なチェックを回避するための口実であることが懸念されます。
不慣れな金融ツールや暗号資産を使った送金を強く求められた場合は、一旦作業を中断し、第三者や専門窓口へ確認を行う必要があります。
安全な案内と不審な案内の比較チェック表
| チェック項目 | 一般的な正規取引の傾向 | 不審・リスクが高い案内の傾向 |
|---|---|---|
| 直接面会 | 対面または本人確認(eKYC)を実施 | 一度も会ったことがなく理由をつけて面会を回避 |
| コミュニケーション | 業務的・契約に基づいた客観的説明 | 「ダーリン」「二人の将来」など感情的な言葉 |
| 振込先口座 | 法人名義の正規金融口座 | 個人名義の口座や無関係な会社の口座 |
| 運用実績の提示 | 公式サイトや金融庁登録番号が明記 | 画像やアプリ上の画面のみで客観的根拠なし |
| 送金手段 | 国内指定銀行口座による振込 | 海外送金、指定暗号資産アドレスへの送付 |
親や家族がやり取りしている場合の確認事項と冷静な対応手順
家族が不審なやり取りに巻き込まれていると気づいた時、感情的に問い詰めるのは反発を招き逆効果になります。
ここでは、親の気持ちに寄り添いながら冷静に事実を確認し、追加送金を未然に防ぐための具体的な4ステップを解説します。
体験談
以前、ご家族から「高齢の父がSNSで知り合った相手に投資資金として数百万円を振り込もうとしている」というご相談を受けたことがあります。
お父様は相手を深く信用しており、家族が「詐欺だ」と頭ごなしに否定したことで激しい口論になり、心を閉ざしかけていました。
そこで私は、相手を責めるのではなく、提示された振込先口座が個人名義である点や、特定商取引法に基づく表記が存在しないという「客観的な事実」を静かに整理して提示しました。
口座名義の不自然さや運営実態の不透明さを一つひとつ確認していただいたことで、お父様も自ら冷静さを取り戻し、追加の振り込みを未然に止めることができた事例があります。
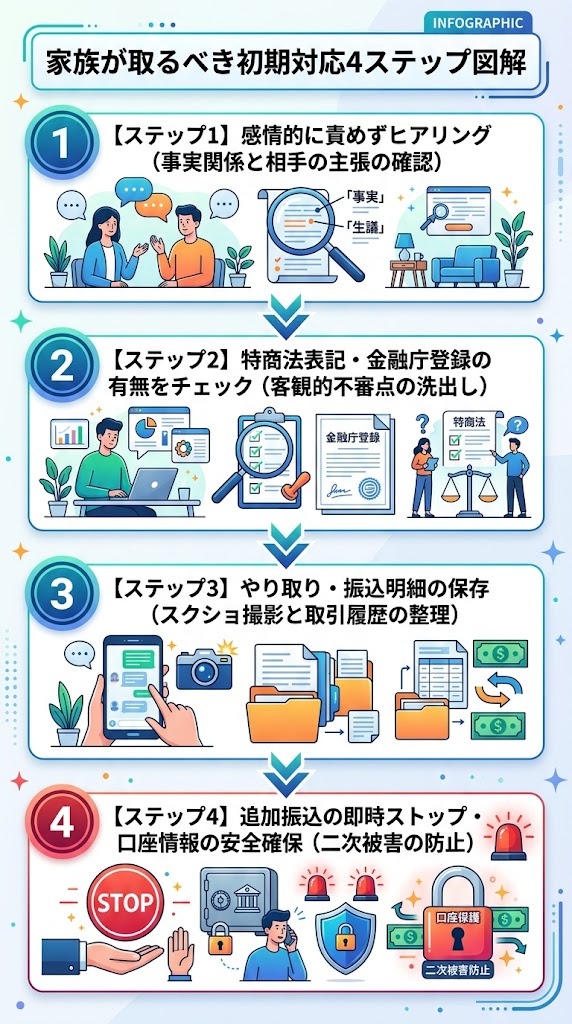
ステップ1:感情的に責めず「客観的な事実関係」のみを確認する
家族がSNS上の不審なやり取りに巻き込まれていると知った時、驚きや焦りから「騙されている」「なぜそんな簡単なことに気づかないのか」と問い詰めてしまいがちです。
しかし、相手からの甘い言葉に心理的に依存している状態の親に対して感情的な否定を行うと、反発を招き、かえってやり取りを隠すようになる危険性があります。
まずは冷静さを保ち、親の心情を一定程度尊重しながら「どんな人物なのか」「どのような言葉を掛けられたのか」といった「事実」のヒアリングに徹することが重要です。
「お父さんが心配だから、一緒に相手の会社や振込先を調べてみよう」という協力的なアプローチをとることで、拒絶反応を和らげることができます。
議論の目的は親を論破することではなく、客観的な不審点に自ら気づいてもらい、送金手続きを一旦止めることにあると念頭に置きましょう。
ステップ2:特定商取引法の表記や相手側・運営会社の所在実態をチェックする
相手が投資やビジネスを勧めてくる場合、日本国内での事業展開には特定商取引法(特商法)に基づく表記や金融商品取引業者としての登録が法律上求められます。
相手から案内されたWebサイトや資料において、以下の項目が正しく明記されているかを家族と一緒に確認してください。
- 運営会社の正式名称および代表者氏名
- 本社所在地(実在する建造物か、賃貸マンションやバーチャルオフィスでないか)
- 電話番号および連絡先メールアドレス(携帯番号のみはリスク高)
- 金融庁への「金融商品取引業者」としての登録番号の有無
これらの基本的な表記が存在しない、あるいは虚偽の住所が記載されている場合は、事業実態の不透明さが極めて高い状態と言えます。
金融庁のWebサイトに掲載されている「無登録で金融商品取引業等を行っている者」のリストと照合することも、客観的な確認手段として非常に有効です。
ステップ3:振込履歴や相手とのチャット画面を証拠として保存する
後々の相談や状況整理のために、相手とのやり取りの履歴を確実に記録・保存しておく必要があります。
SNSやLINEなどのメッセージアプリでの会話履歴は、相手によってアカウントが削除されたり、メッセージが取り消されたりするリスクが存在します。
そのため、やり取りの画面をスマートフォンでスクリーンショット撮影するか、テキストバックアップを取得しておくことが強く推奨されます。
併せて、以下の情報についても紙のノートやファイルに整理しておきましょう。
- 相手のアカウント名、プロフィール画像、送られてきた写真データ
- 過去に振り込んだ際の「振込明細書」「銀行の取引履歴」
- 相手から指定された振込先の銀行名、支店名、口座番号、口座名義人
- 送金を行った日時とそれぞれの金額の一覧
これらのデータは、警察や弁護士、公的機関へ相談を行う際に状況を正しく伝えるための極めて重要な客観的証拠となります。
ステップ4:追加の振込や口座情報の提示を今すぐストップする
確認の作業と並行して、最も緊急を要するのが「さらなる資金移動を即座に停止すること」です。
相手は「本日中に振り込まないと権利が失われる」「手数料を払えば全額出金できる」などと焦らせて追加送金を求めてくるのが常套手段です。
どのような理由を告げられたとしても、不審点が解消されない限り追加の振込には絶対に応じてはいけません。
また、自身のキャッシュカードの暗証番号や、インターネットバンキングのログインID・パスワード、本人確認書類の画像などを相手に渡してしまっている場合は注意が必要です。
二次被害を防ぐため、速やかに該当する銀行へ連絡し、口座の利用停止やログイン情報の変更手続きを行ってください。
検証視点|家族が取るべき初期対応4ステップ図解
万が一金銭を振り込んでしまった場合に今すぐ取るべき緊急対処法
すでに相手の指定口座へお金を振り込んでしまった場合でも、あきらめずに一刻も早く正しく対処することが被害拡大の防止や口座凍結に繋がります。
ここでは、万が一の際に今すぐ連絡すべき公的窓口と具体的な緊急対処手順をまとめています。
警察総合相談電話(#9110)への連絡と相談時の準備物
すでに振込を行ってしまったことが発覚した場合は、一刻も早い対応が必要となります。
緊急の事件発生時でない場合や、どこに相談すべきか迷う場合は、全国共通の警察総合相談電話「#9110」へダイヤルしてください。
発信地域の都道府県警察本部の相談窓口へ接続され、専門の相談員から今後の対応について指導を受けることができます。
警察へ相談する際は、前述した「チャットのやり取り」「振込明細」「相手の振込先口座情報」を手元に準備しておきます。
「いつ・誰に・どのような理由で・いくら振り込んだか」を時系列で整理したメモを作成しておくと、相談手続きが極めてスムーズに進行します。
消費者ホットライン(188)や国民生活センターの活用手順
消費トラブル全般に関する公的な相談窓口として、全国共通の電話番号「188(イヤヤ)」で繋がる「消費者ホットライン」が存在します。
ダイヤルすると、お近くの消費生活センターや自治体の相談窓口へ案内され、専門の相談員が適切な助言を提供してくれます。
消費生活センターでは、契約上の問題点や相手方に対する解約通知の手続き、公的機関への繋ぎなどについて客観的な立場からアドバイスを受けることが可能です。
特に親がまだ事態を受け入れられていない段階で、第三者である専門相談員からアドバイスをもらうことは、本人の認識を改める上で非常に大きな効果を持ちます。
土日祝日などで最寄りのセンターが開設していない場合は、国民生活センターのバックアップ相談窓口が案内される仕組みになっています。
金融機関への連絡による口座凍結手続きと振り込め詐欺救済法の概要
振込を行った利用先銀行(送金元の金融機関)および、振込先となった相手側の金融機関への連絡も非常に重要な手順です。
「振り込め詐欺救済法(犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律)」に基づき、犯罪に使われた不審な口座を凍結する措置が取られる場合があります。
もし口座内に資金が残っている段階で口座が凍結されれば、一定の手続きを経て被害金の一部が被害分配金として手元に戻ってくる可能性が残されます。
そのため、振込明細を手元に用意し、口座が存在する銀行のコンプライアンス部門や詐欺被害相談窓口へ至急連絡を入れることが推奨されます。
時間が経過するほど相手によって資金が引き出されてしまう確率が高まるため、迅速な初期動向が結果を大きく左右します。
弁護士などの専門家に相談する際の事前準備と注意点
返金請求の手続きや民事上の保全措置を検討する場合、法律の専門家である弁護士への相談が選択肢に入ります。
弁護士へ依頼する際は、詐欺被害やネットトラブルの解決実績を公表している事務所を選ぶことが望ましいと言えます。
また、相談を始める前には「相談料や着手金、成功報酬の体系が明確に示されているか」を十分に確認することが大切です。
近年、「ロマンス詐欺の返金を確実に実現する」と謳い、高額な着手金を請求しながら実際には回収が困難な事案を扱う悪質な業者の存在(二次被害)も報告されています。
「必ず全額取り戻せる」といった過剰な表現をする業者には注意を払い、実績やリスク説明を丁寧に行ってくれる信頼できる弁護士を選択してください。
高齢の家族を不審なSNS勧誘から守るための日頃の防犯対策
一度トラブルを防ぐことができても、対策を行わなければ再び不審なアカウントから狙われる恐れがあります。
高齢のご家族が安全にスマホを利用できるよう、初期設定や日頃の家族間のルール作りなど、家庭で実践できる防犯対策をご紹介します。
スマホのセキュリティ設定と見知らぬ相手からのDM受信拒否設定
トラブルを未然に防ぐための第一歩として、高齢の家族が使用しているスマートフォンのSNS設定を見直すことが挙げられます。
LINE、Facebook、Instagram、X(旧Twitter)などの主要なアプリには、友達登録していない見知らぬアカウントからのダイレクトメッセージ(DM)を拒否する設定が存在します。
例えばLINEであれば、「プライバシー管理」設定内にある「メッセージ受信拒否」をオンにしておくことで、非友だちからの突然のメッセージ送付を防ぐことが可能です。
SNSのアカウントプライバシーを「非公開(鍵付き)」に設定し、見知らぬ人物から検索・フォローされない環境を作ることも有効な対策となります。
初期設定の段階で不審な接触の入口を塞いでおくことが、トラブル予防において極めて効果的です。
実家との定期的なコミュニケーションと資金移動に関する共有ルール
SNS型ロマンス詐欺の標的となりやすい背景には、日常生活における寂しさや、誰にも相談できない孤立状態が深く関係しています。
日常的に電話や帰省を通じて連絡を取り合い、日頃の出来事やスマホの使い方について気兼ねなく話せる関係性を維持することが最良の防犯となります。
また、家庭内で「一定額(例:50万円以上)を超える振込や資産運用を始める際は、必ず一度家族に相談する」というルールをあらかじめ作っておくことも推奨されます。
ルール作りを行う際は「親を監視する」のではなく、「家族の大切な資産をネットトラブルから守るため」という目的を共有することがポイントです。
日頃から資金移動に関するオープンな会話ができる環境を整えておくことが、突発的な被害を食い止める防波堤となります。
画像検索などを活用して相手アカウントのプロフィール写真を確認する方法
相手がSNSやメッセージアプリで使用しているプロフィール画像は、インターネット上の既存写真から無断転載されたものであるケースが頻出します。
相手から送られてきた写真やアイコン画像を、Google画像検索や「TinEye」などの逆画像検索ツールに入力して確認してみてください。
検索の結果、海外のモデル、芸能人、または全く無関係の別人のSNSアカウントから転載された写真であることが判明する場合があります。
もし転載画像であることが確認できれば、「相手の身元が偽られている」という客観的で動かぬ証拠となります。
親に対して相手の不審点を説明する際も、画像検索の結果を提示することで、論理的かつスムーズに納得してもらいやすくなります。
「面識のない相手への送金は慎重に調べる」という家族間の共通認識作り
インターネットやSNSを通じた社会のデジタル化に伴い、高齢者を狙う勧誘手法は日々高度化・複雑化しています。
「ネットで知り合っただけの相手には、どんな理由があっても絶対にお金を振り込まない」「面識のない相手からの甘い言葉は疑って調べる」という意識を家庭内で共有することが重要です。
ニュースで報じられている最新の手口(今回の静岡の事例など)を日常会話の中で話題に挙げ、「こういうトラブルが増えているみたいだね」と共有するのも良い方法です。
「自分だけは大丈夫」という思い込みを排し、常に客観的なリスクを意識する姿勢を家族全員で持つことが求められます。
正しい知識と冷静な客観性を身につけることが、大切な資産と家族の生活を守る最大の鍵となります。
【Q&A】SNS型ロマンス詐欺に関してよくある疑問
SNS型ロマンス詐欺に関して、ご家族や当事者の方から多く寄せられる質問と対処法をまとめました。
判断に迷った際の参考にしてください。
相談者(30代女性)
母がSNSで知り合った男性から『海外にいて会えないが二人の将来のために投資をしよう』と言われています。
本人は信じ切っているのですが、どのように対応すべきでしょうか?
相手が「海外にいて会えない」と話している場合、どこに相談すべきですか?
まずは警察総合相談電話(#9110)や消費者ホットライン(188)へご相談ください。
相手が「海外に住んでいる」「軍人・軍医として渡航中」「紛争地域にいて会えない」といった理由をつけるのは、ロマンス詐欺で極めて頻出する典型的な口実です。
対面できない状況を逆手にとり、送金手続きや投資話へ誘導するのが相手の狙いです。
本人が相手を信用してしまっている場合は、ご家族がまず警察や消費生活センターへ現状を共有し、第三者からの客観的なアドバイスを受ける体制を整えてください。
一度実際に利益が手元に振り込まれたのですが、信用しても良いでしょうか?
一時的に少額の利益が振り込まれたとしても、信用するのは非常に危険です。
初期段階で少額の利益を口座へ振り込み、「本当に稼げる」と誤認させるのはターゲット(本人)の警戒心を解くための古典的な手法です。
信用させた後に「本格的な運用のため」として数百万円規模の高額な振込を要求してくる構造が存在します。
「一度振り込まれたから安全」と判断せず、振込先口座の名義や特商法表記など、取引全体としての客観的な妥当性を冷徹に確認することが必要です。
親が「騙されているわけがない」と言い張る場合、どう接するべきですか?
相手を頭ごなしに否定せず、「客観的な不審点」を一つずつ一緒に確認するアプローチをとってください。
感情的に否定されると、親は自分自身を否定されたと感じてかえって頑なになり、相手への依存を強めてしまう傾向があります。
「お父さん(お母さん)を疑っているのではなく、振込先のアカウントや口座に不審な点がないか心配だから、一緒に調べてみよう」と話を持ちかけてください。
振込先が「個人名義」になっている点や、相手の写真が「ネットからの無断転載」である事実など、客観的な証拠を淡々と提示することが有効です。
相談の際に必要な証拠(やり取りのスクリーンショット等)は何ですか?
相手との会話履歴、相手のアカウント情報、振込明細、指定された口座情報の4点です。
具体的には以下のデータを揃えておくと、警察や窓口での調査・相談が極めてスムーズになります。
- 会話のやり取り: 感情的な発言や投資の勧誘、振込指示が書かれたメッセージ画面のスクリーンショット
- 相手の情報: アカウント名、プロフィール画面、送られてきた身元写真や身分証画像
- 口座情報: 相手から指定された振込先の銀行名、支店名、口座番号、口座名義人
- 取引証明: 銀行の振込明細書、インターネットバンキングの送金完了画面、取引履歴
まとめ & 冷静な判断のための最終チェックリスト
SNS型ロマンス詐欺は、SNS上の甘い言葉で心理的距離を縮め、冷静な思考力を奪った上で不透明な投資話へと引き込む巧妙なトラブルです。
被害を防ぐため、そして万が一の際に迅速に対応するためには、「感情的な言葉」に惑わされず「客観的な事実」に基づいて冷静に判断する姿勢が何より不可欠です。
お金を振り込んでしまう前に、以下のチェックリストを活用して客観的なリスクを点検してください。
- [ ] 相手と直接対面で会った実績が一度でもあるか?
- [ ] メッセージの中で「ダーリン」「二人の将来」など過度な感情表現が使われていないか?
- [ ] 振込先として「個人名義の口座」や「無関係な会社口座」が指定されていないか?
- [ ] 運営会社の「特定商取引法に基づく表記」や金融庁の登録番号が確認できるか?
- [ ] 「投資倍増」「絶対儲かる」といった客観的根拠のない説明を受けていないか?
- [ ] 暗号資産や海外送金など、不慣れで不透明な送金手段を指定されていないか?
- [ ] 振込や契約を行う前に、家族や信頼できる第三者に相談したか?
ご家族のやり取りや不審な投資話でお困りの方へ(LINE相談)
『振込をしてしまったけれど、やはり相手の案内が怪しいかもしれない…』と不安を抱えているなら、一人で悩まずにLINEで現在の状況を教えてください。
相手方の不審な点や口座名義の違和感を客観的に整理し、警察や消費者センターへ連絡する際に必要な準備について、冷静な第三者の目線でアドバイスいたします。
評判や記事を一人で何時間も調べ続けるのは大変です。
気になっている状況をそのまま送っていただければ、私が見たままの分析をお返しします。
■ 信頼性の高い参照リンク(公的機関)